開業1年目の資金ショートの原因は?黒字でも手元のお金が尽きる理由と防ぐ手
結論(先に答えます)
・開業1年目に資金が尽きるのは、損益ではなく手元のお金の分かれ目が原因です。仮の居酒屋では、損益は4か月目から黒字でも、手元のお金は9か月目にマイナスになります。
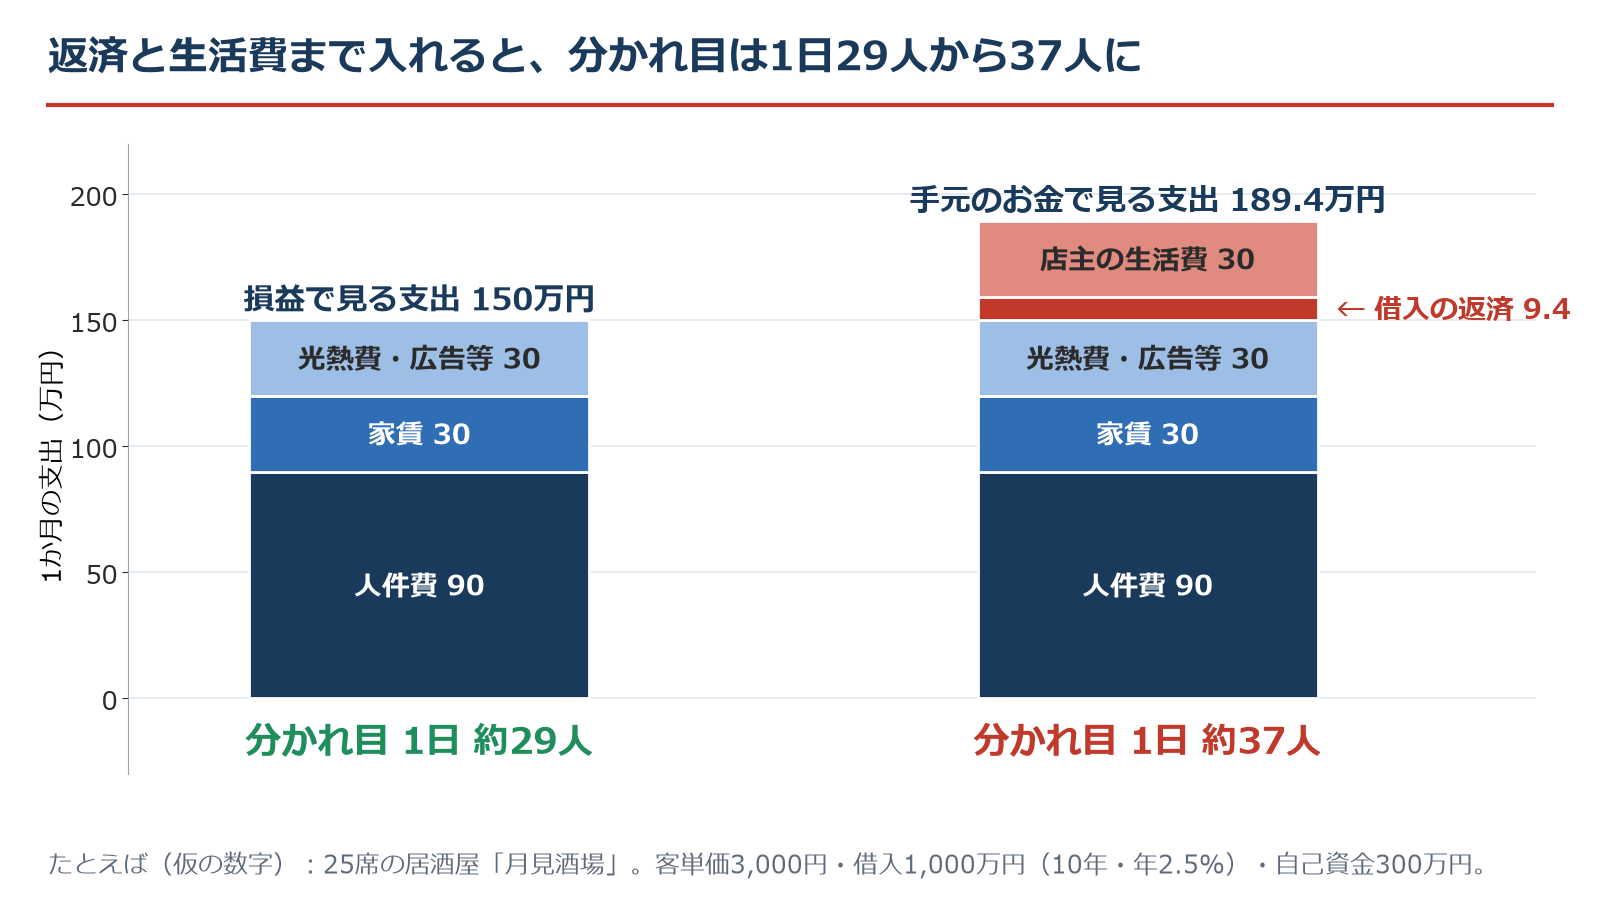
・分かれ目は2つあります。損益は1日約29人、返済と店主の生活費まで入れた手元のお金は1日約37人です。
・客数・客単価・生活費・FL比率・追加の借入・自己資金のどれを動かしても、この例の12か月目はプラスになります。開業前に、動かす順番を決めておきます。
この記事の内容
この記事は、仮の居酒屋「月見酒場」(業界のデータをもとにした例です。実在の店ではありません)の1年目の数字を、月ごとに追って説明します。数字はすべて仮の例で、飲食店が危ないという話ではなく、始める前にお金の動きを数字で見ておく記事です。
開業1年目に資金が尽きる原因は?黒字なのに手元が足りなくなるのはなぜ
損益と手元のお金は別の話だからです。損益が黒字でも、元金の返済と店主の生活費は損益に出てこないため、手元のお金は減り続けます。
次の仮の設定で計算します。店名も数字もすべて仮で、実在の店ではありません。
| 項目 | 仮の設定 | 補足 |
|---|---|---|
| 売上 | 客単価3,000円・営業は月26日 | 客数は1日24人(開業月)から毎月増え、12か月目に36人 |
| 原価 | 売上の34%(粗利は66%) | 材料費など |
| 開業のお金 | 1,000万円 | 内装・厨房機器・保証金など |
| 借入・自己資金 | 借入1,000万円・自己資金300万円 | 年2.5%・10年返済、毎月の返済は約9.4万円 |
| 毎月の固定費 | 150万円 | 人件費90万円・家賃30万円・光熱費など30万円 |
| 店主の生活費 | 毎月30万円 | 個人で開業した場合の事業からの引き出し。損益には入れない |
1,300万円(借入1,000万円+自己資金300万円)を用意して1,000万円を使うので、開業した日の手元のお金は300万円です。金利は年2.5%で置いています(創業向けの制度融資の水準を想定した置き方で、実際は借り方・保証の有無・時期で変わります)。
月の損益は「粗利-固定費-利息」、月の手元のお金の増減は「粗利-(固定費+返済+生活費)」で計算します。
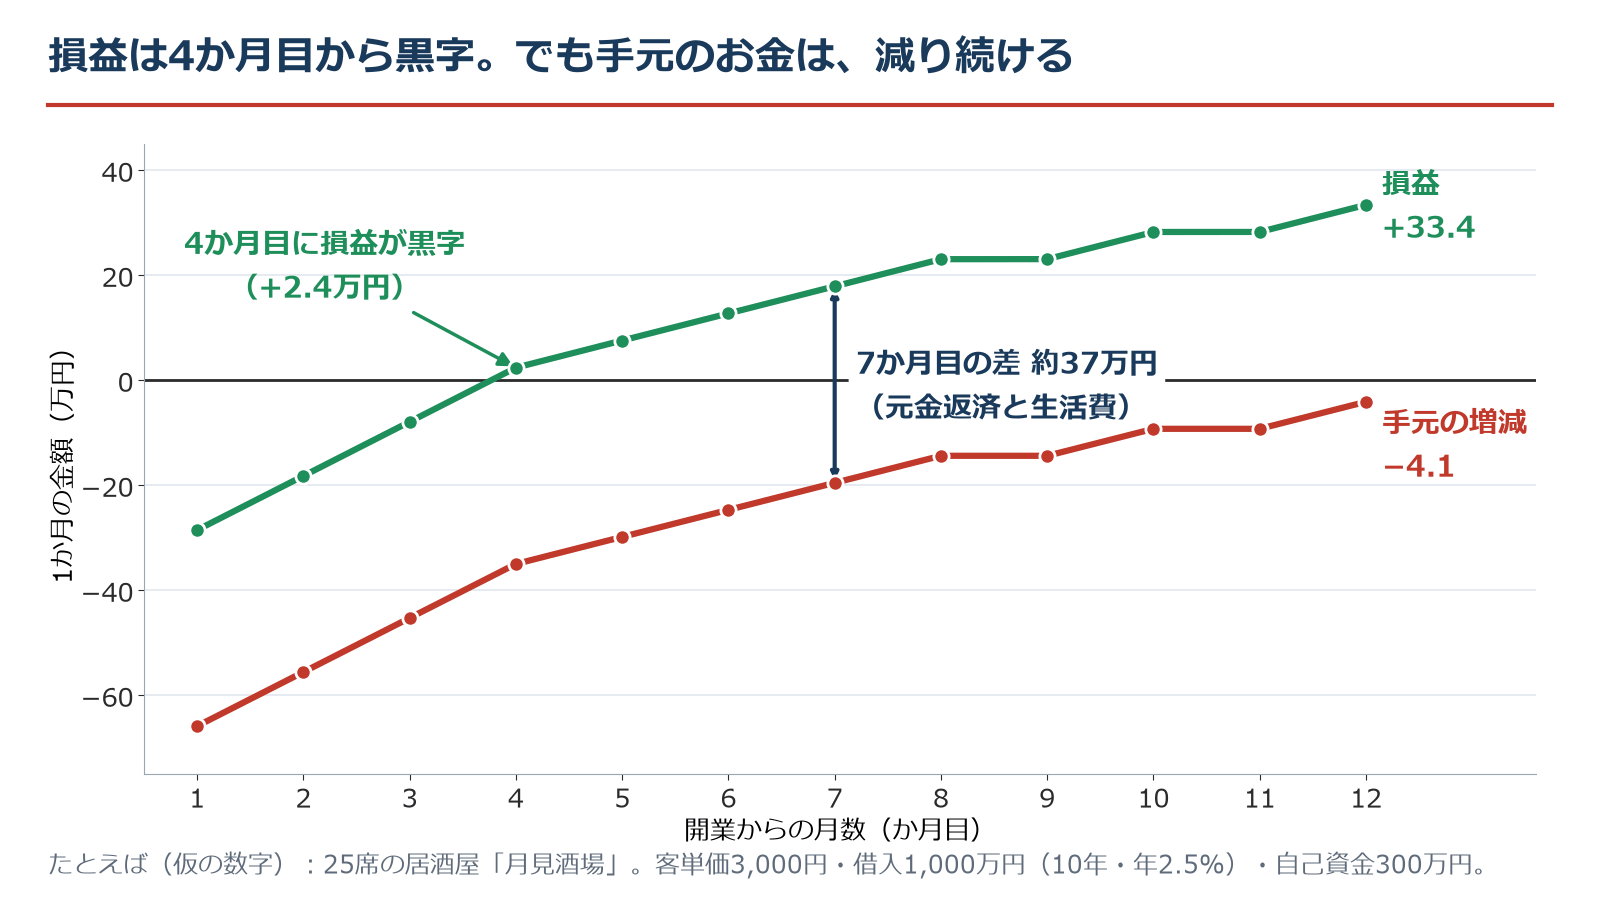
グラフの読み方:緑の線が損益、赤い線が手元のお金の増減です。赤い線がゼロを下回るあいだは、手元のお金が減っています。
| 月 | 客数(1日) | 月の損益(万円) | 手元のお金の増減(万円) | 月末の手元のお金(万円) |
|---|---|---|---|---|
| 開業月 | 24人 | -28.5 | -65.9 | 234.1 |
| 4か月目 | 30人 | +2.4 | -35.0 | 98.3 |
| 7か月目 | 33人 | +17.9 | -19.5 | 24.2 |
| 9か月目 | 34人 | +23.1 | -14.4 | -4.6 |
| 12か月目 | 36人 | +33.4 | -4.1 | -27.2 |
4か月目に損益は黒字(+2.4万円)になりますが、この月の手元のお金は35万円減っています。7か月目は、損益が+17.9万円でも手元のお金は19.5万円の減りで、その差約37万円は、元金の返済約7.4万円と店主の生活費30万円です。12か月目でも損益は+33.4万円、手元のお金の増減は-4.1万円で、決算書の損益だけを見ていると、この減り方は見えません。
世の中の数字も見ておきます。2025年の民間の調査では、飲食店の倒産(負債1,000万円以上の法的整理)は900件で過去最多、そのうち77.3%は負債5,000万円未満の小規模な倒産でした。原因を開業直後の売上不足と見る見方もありますが、この例では、売上が伸びていても返済と生活費で手元のお金が足りなくなります。
居酒屋の損益分岐は1日何人?損益と手元のお金で人数が違う
この仮の例では、損益の分かれ目は1日約29人、返済と生活費まで入れた手元のお金の分かれ目は1日約37人です。約8人の差の間は、損益が黒字でも手元のお金が減ります。
損益の分かれ目は、固定費150万円をまかなえる売上です。粗利は売上の66%なので、150万円÷0.66=約227万円。1人あたりの月の売上は3,000円×26日=7万8,000円なので、お客さんに直すと約29人です。
手元のお金の分かれ目は、固定費に、返済(毎月約9.4万円)と店主の生活費(30万円)を足した、毎月約189万円で計算します。189万円÷0.66=約287万円で、お客さんは約37人です。
| 分かれ目 | まかなう支出 | 必要な売上(月) | お客さん(1日) |
|---|---|---|---|
| 損益 | 固定費150万円 | 約227万円 | 約29人 |
| 手元のお金 | 固定費+返済+生活費=約189万円 | 約287万円 | 約37人 |
同じ考え方は、ほかの業種にも使えます。コインランドリーで、稼働率の分かれ目を出す例は、コインランドリーの黒字ラインの記事で説明しています。
手元のお金は毎月の支出の何か月分必要?
公的な基準はありません。大事なのは、自分の店の毎月の支出で割って、何か月もつかを出すことです。この例の300万円は、毎月の支出(約189万円)の約1.6か月分で、足りませんでした。
手元のお金は、開業した日が300万円です。3か月目には約133万円まで減り、9か月目に-4.6万円と尽きます。12か月目には-27.2万円です。必要な月数は、業種・家賃・契約条件で変わるため、ご自身の数字で計算してください。
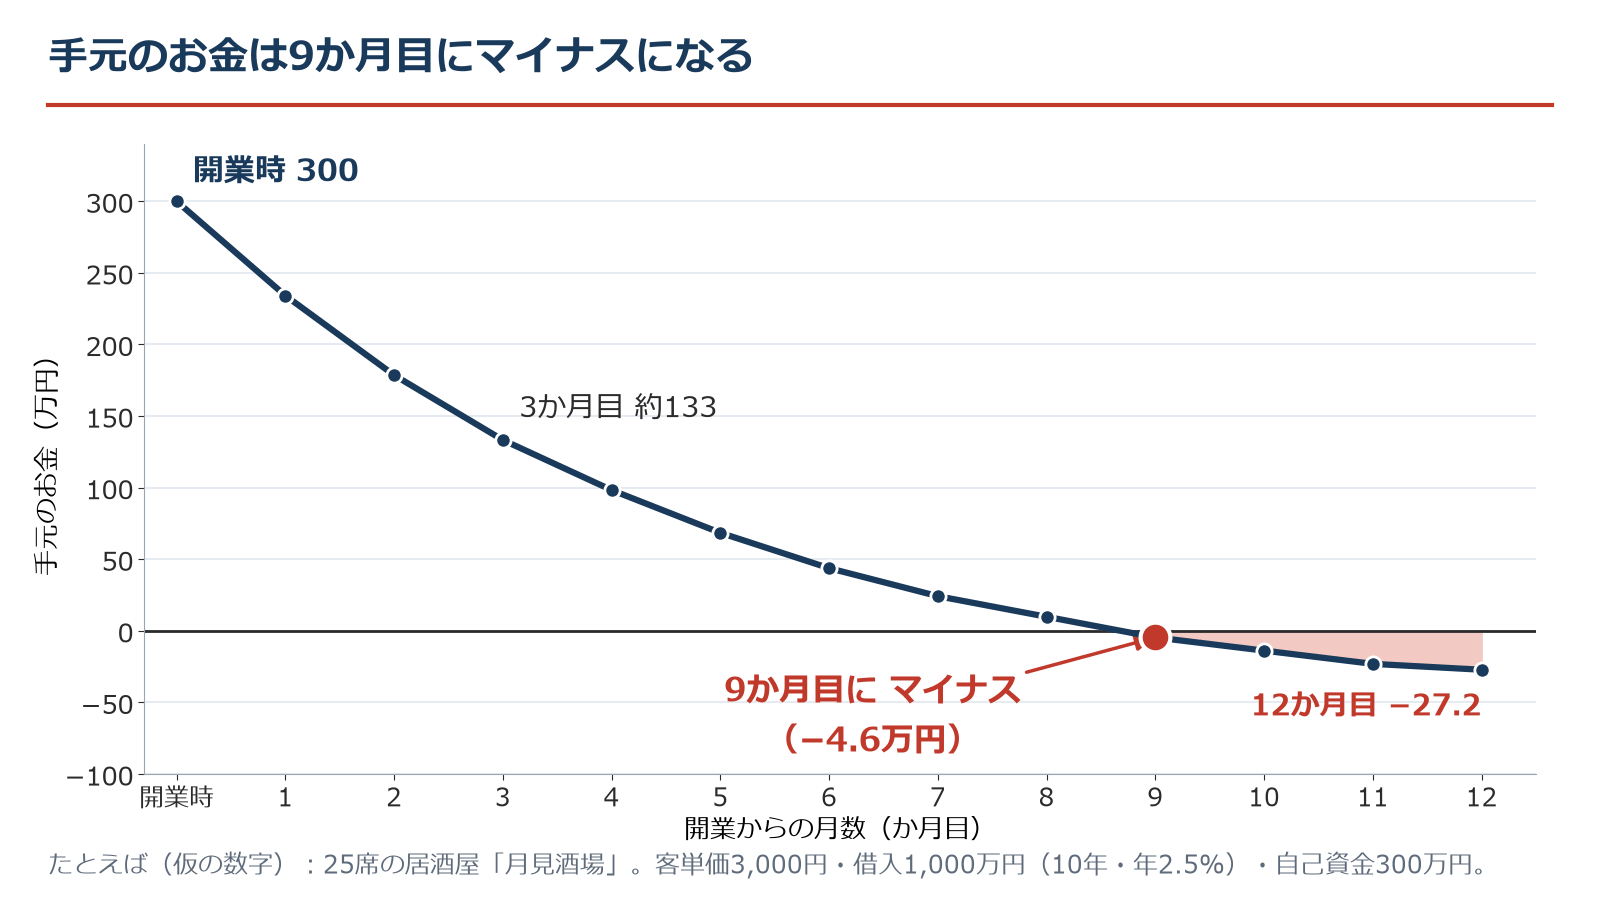
グラフの読み方:線がゼロの線を下回る9か月目が、手元のお金が尽きる月です。
資金ショートを防ぐ手は?効果を数字で比べる
客数・客単価・店主の生活費・FL比率・追加の借入・自己資金のどれかを1つ動かすだけで、この例の12か月目の手元のお金は、マイナスからプラスになります。効きの大きさと性格が違うので、順番を決めて動かします。
12か月目の手元のお金は、今、マイナス27.2万円です。ここから数字を1つずつ動かし、ほかは現状のままにして比べます。
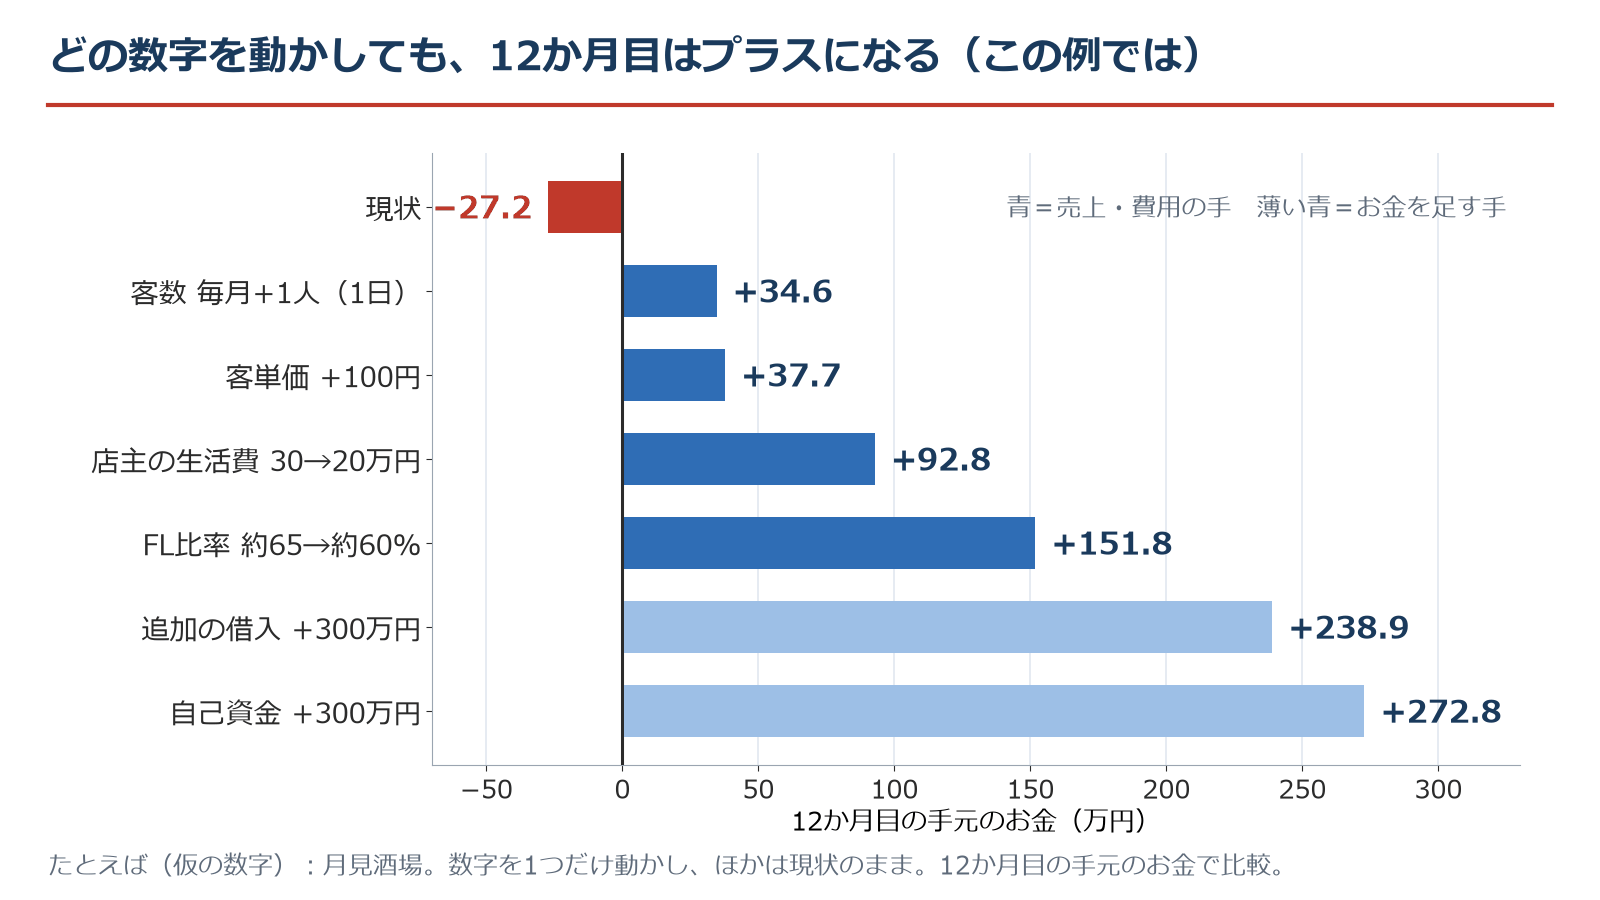
グラフの読み方:濃い青が売上・費用の手、薄い青がお金を足す手です。棒が長いほど、12か月目の手元のお金が増えます。
| 動かす数字 | 動かし方(ほかは現状のまま) | 12か月目の手元のお金(万円) |
|---|---|---|
| 現状 | - | -27.2 |
| 客数 | 毎月、1日1人多い | +34.6 |
| 客単価 | ドリンクやサイドで+100円(3,000円→3,100円) | +37.7 |
| 店主の生活費 | 30万円→20万円 | +92.8 |
| FL比率 | 約65%→約60%(原価率34%→32%、人件費90万円→80万円) | +151.8 |
| 追加の借入 | 1,000万円→1,300万円(年2.5%・10年) | +238.9 |
| 自己資金 | +300万円 | +272.8 |
補足
FL比率は、材料費(Food)と人件費(Labor)を合わせた率で、飲食店では60%以下が目安と、よく言われます(公的な基準ではありません)。この例では、客数が37人のとき約65%で、約60%に下げると12か月目は+151.8万円になります。
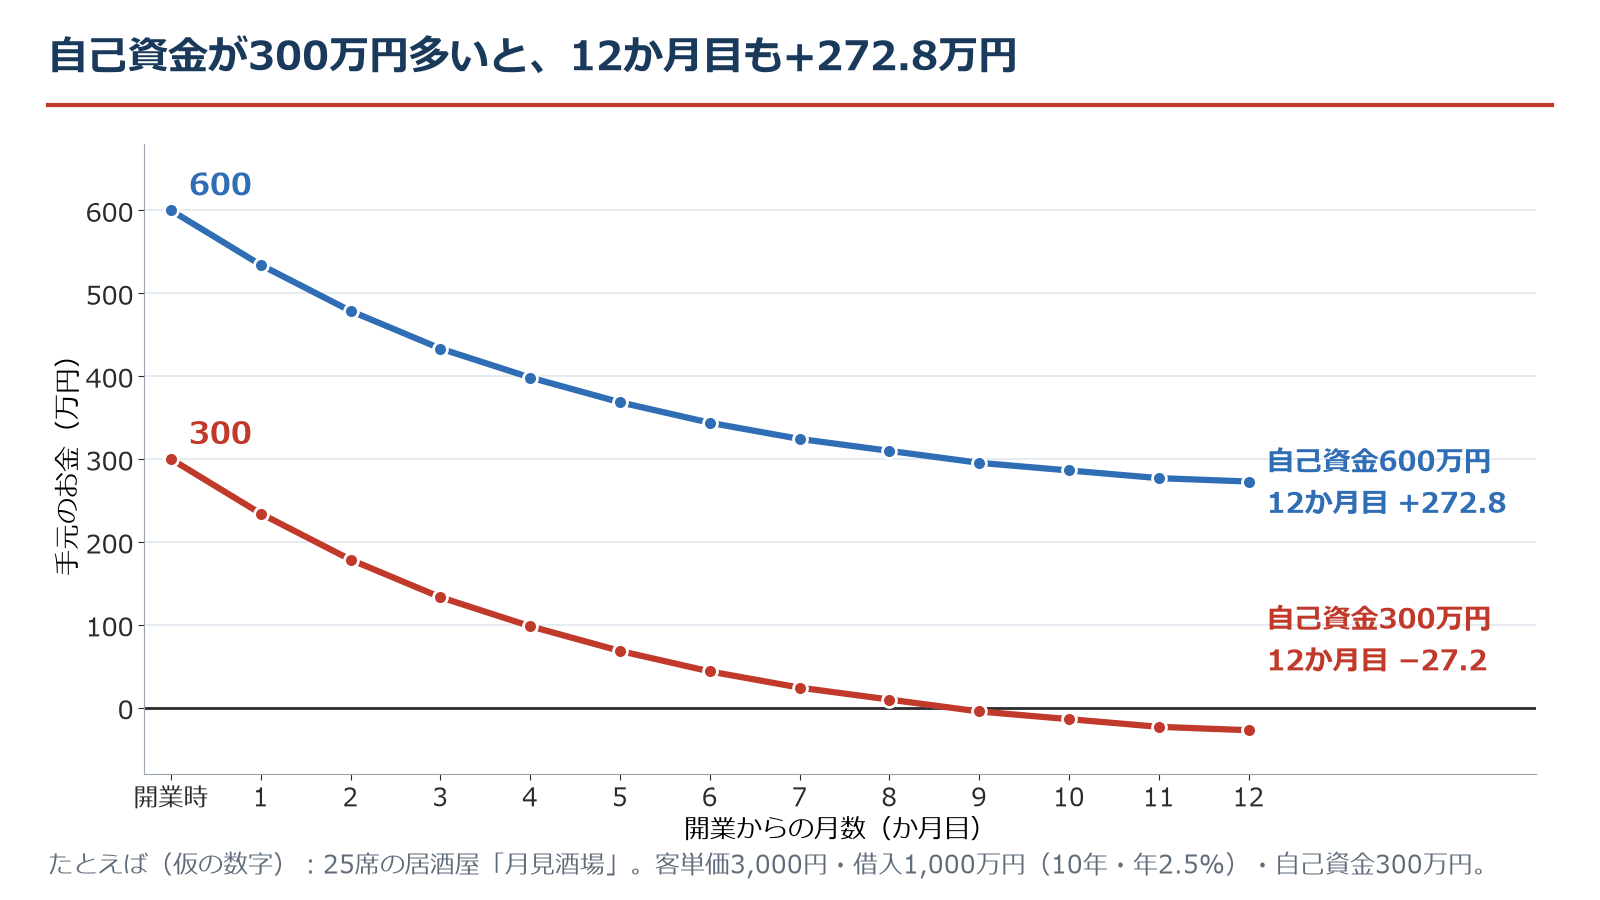
自己資金を300万円多く用意すると
開業した日の手元のお金が600万円になり、12か月目は+272.8万円です。ただし1年目の話で、13か月目に客数が37人になると、毎月の増減はほぼゼロ(+約1万円)です。2年目以降も、手元のお金の分かれ目を超える客数が必要です。
追加の借入は、足りない分を後ろへ回す手
借入を300万円増やすと12か月目は+238.9万円ですが、毎月の返済が約2.8万円増え、客数37人のときの毎月の収支は、+約1万円から-約1.8万円に変わります。手元のお金の分かれ目も、約36.8人から約37.4人に上がります。借入は、売上と費用の手を動かしたあとに使う手です。
売上から動かすか、費用から動かすか
客数を毎月1日2人増やすと+96.4万円、生活費を10万円下げると+92.8万円で、ほぼ同じ効き方です。違いは、売上は読めず、費用は自分で決められることです。効果の大きい順に並べて、動かす順番を決めておきます。この例は不足が約27万円と小さいので、どの手も1つ動かすだけで越えられます。実際の店は不足の大きさが違うので、ご自身の数字で計算してください。
金利が上がると、資金ショートの時期は変わる?
ほとんど変わりません。年2%から4%まで動かしても、手元のお金がマイナスになる月は9か月目のままで、分かれ目は約37人(36.75〜36.93人)です。
| 年利 | 月の返済(万円) | 手元のお金の分かれ目(1日) | マイナスになる月 | 12か月目の手元のお金(万円) |
|---|---|---|---|---|
| 2% | 約9.2 | 約37人(36.75人) | 9か月目 | 約-24.5 |
| 2.5%(この記事の設定) | 約9.4 | 約37人(36.80人) | 9か月目 | 約-27.2 |
| 3% | 約9.7 | 約37人(36.84人) | 9か月目 | 約-29.9 |
| 4% | 約10.1 | 約37人(36.93人) | 9か月目 | 約-35.6 |
補足
この例には、税金、設備の費用を年ごとに分ける計算、消費税、カード代金の入金の遅れを入れていません。これらを入れると、損益の黒字は遅くなり(設備の費用を月7〜8万円程度で分けて入れると、黒字は5か月目から)、手元のお金はもっと早く厳しくなる場合があります。実際の数字は、立地・規模・業態・契約条件で大きく変わります。
開業前に決める数字(チェックリスト)
決める数字は3つです。2つの分かれ目、手元のお金が何か月分か、足りないときに動かす順番です。
| 決める数字 | 見方 | この仮の例では |
|---|---|---|
| 客数と客単価(2つの分かれ目) | 損益の分かれ目と、返済と生活費まで入れた分かれ目を出す | 損益は約29人、手元のお金は約37人 |
| 手元のお金は何か月分か | 開業日の手元のお金が、毎月の支出の何か月分あるか | 300万円で約1.6か月分 |
| 足りないときに動かす順番 | 売上と費用の手を、効果の大きい順に決める。お金を足す手はそのあと | 客数・客単価・生活費・FL比率を先に、追加の借入・自己資金は後に |
- ☐ 損益の分かれ目(客数)を、固定費から出した
- ☐ 返済と店主の生活費まで入れた分かれ目(客数)を出した
- ☐ 開業日の手元のお金が、毎月の支出の何か月分あるか出した
- ☐ 客数が増えない場合に、手元のお金が尽きる月を計算した
- ☐ 動かす手を、効果の大きい順に並べた(借入は最後)
- ☐ 補助金がなくても成り立つかを、先に確認した
補助金も、動かす手の1つです。ただ、多くは後払いなので、補助金がなくても成り立つかを先に見ます。対象になるかどうかは、公募要領で必ず確認してください。
よくある質問(FAQ)
Q1.黒字なのに、資金ショートするのはなぜ?
A1.損益に出てこないお金が、毎月出ていくからです。この例では、元金の返済(約7.4万円)と店主の生活費(30万円)が、損益には入らず、手元のお金から出ていきます。7か月目は損益+17.9万円でも、手元のお金は19.5万円減りました。
Q2.居酒屋の損益分岐は、1日何人?
A2.この仮の例では、損益は約29人、返済と生活費まで入れると約37人です。固定費150万円(損益)、または毎月約189万円(返済・生活費込み)を、粗利66%と、1人あたり月7.8万円で割って出しました。実際は、客単価・原価率・固定費で変わります。
Q3.開業時の手元のお金は、何か月分あればいい?
A3.公的な基準はありません。自分の店の毎月の支出で割って、何か月もつかを出します。この例の300万円は約1.6か月分で、9か月目に尽きました。業種・家賃・契約条件で変わるため、ご自身の数字で計算してください。
Q4.資金ショートを防ぐ、最初の一手は?
A4.客数・客単価・生活費・FL比率といった、売上と費用の手からです。この例では、どれも1つ動かすだけで12か月目がプラスになりました。借入は、足りない分を後ろへ回す手として最後に使います。同じ見方は、コインランドリーの記事でも説明しています。
Q5.金利が上がると、資金ショートの時期は変わる?
A5.この例では、ほとんど変わりません。年2%から4%でも、手元のお金がマイナスになる月は9か月目のままです。12か月目の手元のお金は、-24.5万円から-35.6万円の範囲でした。
Q6.補助金があれば、資金ショートは防げる?
A6.補助金がなくても成り立つかを先に見ます。補助金は多くが後払いなので、それまでの資金は自分で用意します。対象になるかどうかは、公募要領で必ず確認してください。
事前相談のご案内
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
出典
- 帝国データバンク「飲食店の倒産動向」2025年(暦年)の集計・2026年1月13日発表(負債1,000万円以上の法的整理。倒産900件で過去最多を更新、負債5,000万円未満が77.3%)
https://www.tdb.co.jp/report/industry/20260113-insyokuten2025/ - 日本政策金融公庫 創業の手引き コラム(損益分岐点の考え方:固定費÷(1-原価率)/借入返済を含めた分岐点)
https://www.jfc.go.jp/n/finance/sougyou/column/202303/index.html - 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html - 東京都の制度融資の要項(創業向けの融資の水準の参考)
https://www.sangyo-rodo.metro.tokyo.lg.jp/documents/d/sangyo-rodo/-8-10-1-1 - 日本銀行 貸出約定平均金利の統計
https://www.boj.or.jp/statistics/dl/loan/yaku/yaku2608.pdf
※この記事は、開業や投資をおすすめするものではなく、数字の見方の整理です。個別の助言ではありません。数字や制度は変わります。実際に始める前に、ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)