キャッシュフロー計算書の見方|営業・投資・財務の3つの流れで会社の段階を読む
結論(先に答えます)
・キャッシュフロー計算書は、現金の出入りを営業・投資・財務の3つの流れに分けて見る表です。利益が同じでも、3つの流れは会社ごとに違います。
・3つの流れのプラス・マイナスの組み合わせで、会社の段階(成長期・安定期・停滞期など)が読めます。これは「よく言われる目安」で、公的な基準ではありません。
・手元のお金を残すには、まず営業キャッシュフローの手(回収・在庫・値上げ)から動かし、借入は足りない分を後ろへ回す手として最後に使います。
この記事は、売上6,000万円・税引後の利益300万円・現金の増加額30万円がすべて同じ、仮の3社(A社・B社・C社。実在の会社ではありません)の数字で説明します。数字はすべて仮の例です。
キャッシュフロー計算書とは?損益計算書との違い
キャッシュフロー計算書は、1年間の現金の出入りを「営業」「投資」「財務」の3つに分けた表です。損益計算書は利益、キャッシュフロー計算書は現金の動きを見ます。
損益計算書の利益は、売上から費用を引いた数字です。売上が立っても代金が入っていなければ、手元の現金は増えていません。そこで、現金の出入りを3つの流れに分けて見ます。
| 3つの流れ | 何を表すか | 主な中身 |
|---|---|---|
| 営業CF(営業キャッシュフロー) | 本業で出入りしたお金 | 利益、減価償却費、売掛金・在庫・買掛金の増減 |
| 投資CF(投資キャッシュフロー) | 設備などを買った・売ったお金 | 設備の購入(マイナス)、設備の売却(プラス) |
| 財務CF(財務キャッシュフロー) | 借入・返済・出資のお金 | 借入(プラス)、返済(マイナス)、出資 |
3つを足すと、現金の増減になります。仮の3社は、損益計算書で見ると同じ(売上6,000万円・税引後の利益300万円)で、年の初めの現金400万円が年の終わりに430万円(+30万円)になる点も同じです。ところが、3つの流れは次のように違います。
| 仮の3社(万円) | 営業CF | 投資CF | 財務CF | 合計(現金の増減) |
|---|---|---|---|---|
| A社(成長期の形) | +330 | −600 | +300 | +30 |
| B社(安定期の形) | +460 | −150 | −280 | +30 |
| C社(停滞期の形) | −150 | +120 | +60 | +30 |
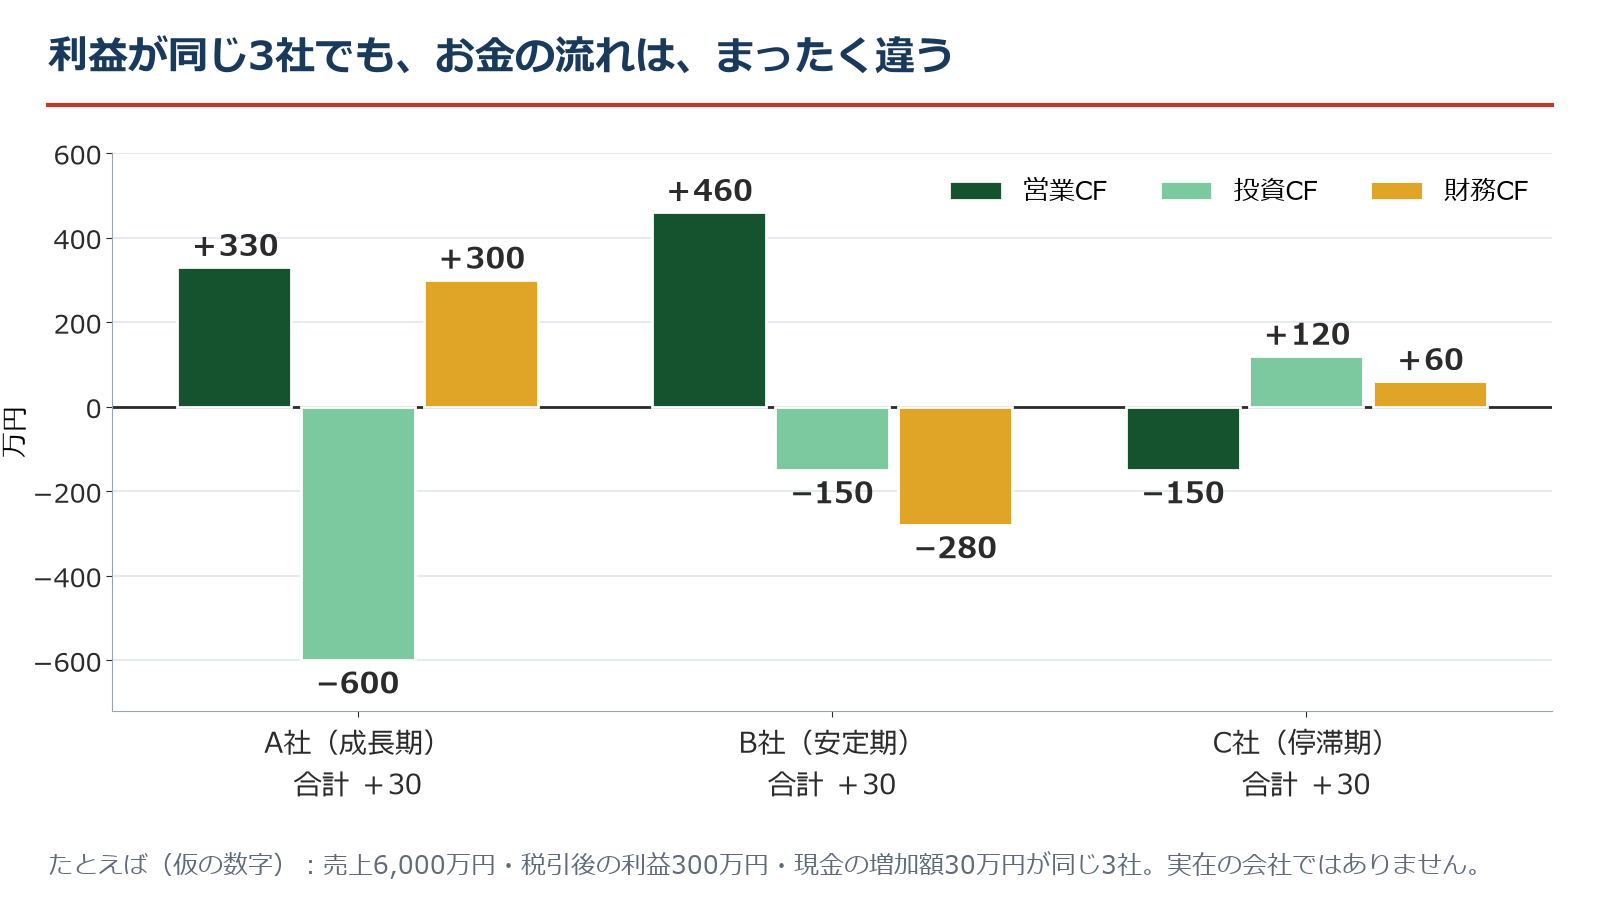
現金の増加額だけを見ると、この違いは見えません。3つの流れに分けて初めて、どこでお金が増え、どこで出ていったかが分かります。
補足
会社法が定める株式会社の計算書類は、貸借対照表・損益計算書・株主資本等変動計算書・個別注記表で、キャッシュフロー計算書は含まれていません(会社法第435条第2項、会社計算規則第59条第1項)。金融商品取引法に基づく財務諸表(財務諸表等規則第1条第1項)には含まれています。条文は2026年10月24日にe-Gov法令検索で確認しました。自社の決算書から、同じ見方でお金の流れを読む形に直して使います。
営業キャッシュフローがマイナスなのは危ない?
営業キャッシュフローのマイナスは、本業でお金が出ていっている状態で、続くと手元の現金が減ります。ただし、原因が売掛金や在庫の増加なら、中身を見て動かせます。
C社は、税引後の利益が300万円の黒字です。それでも営業CFは−150万円です。理由は、売れたのに代金がまだ入っていない売掛金の増加(−400万円)と、仕入れて倉庫に残っている在庫の増加(−300万円)です。
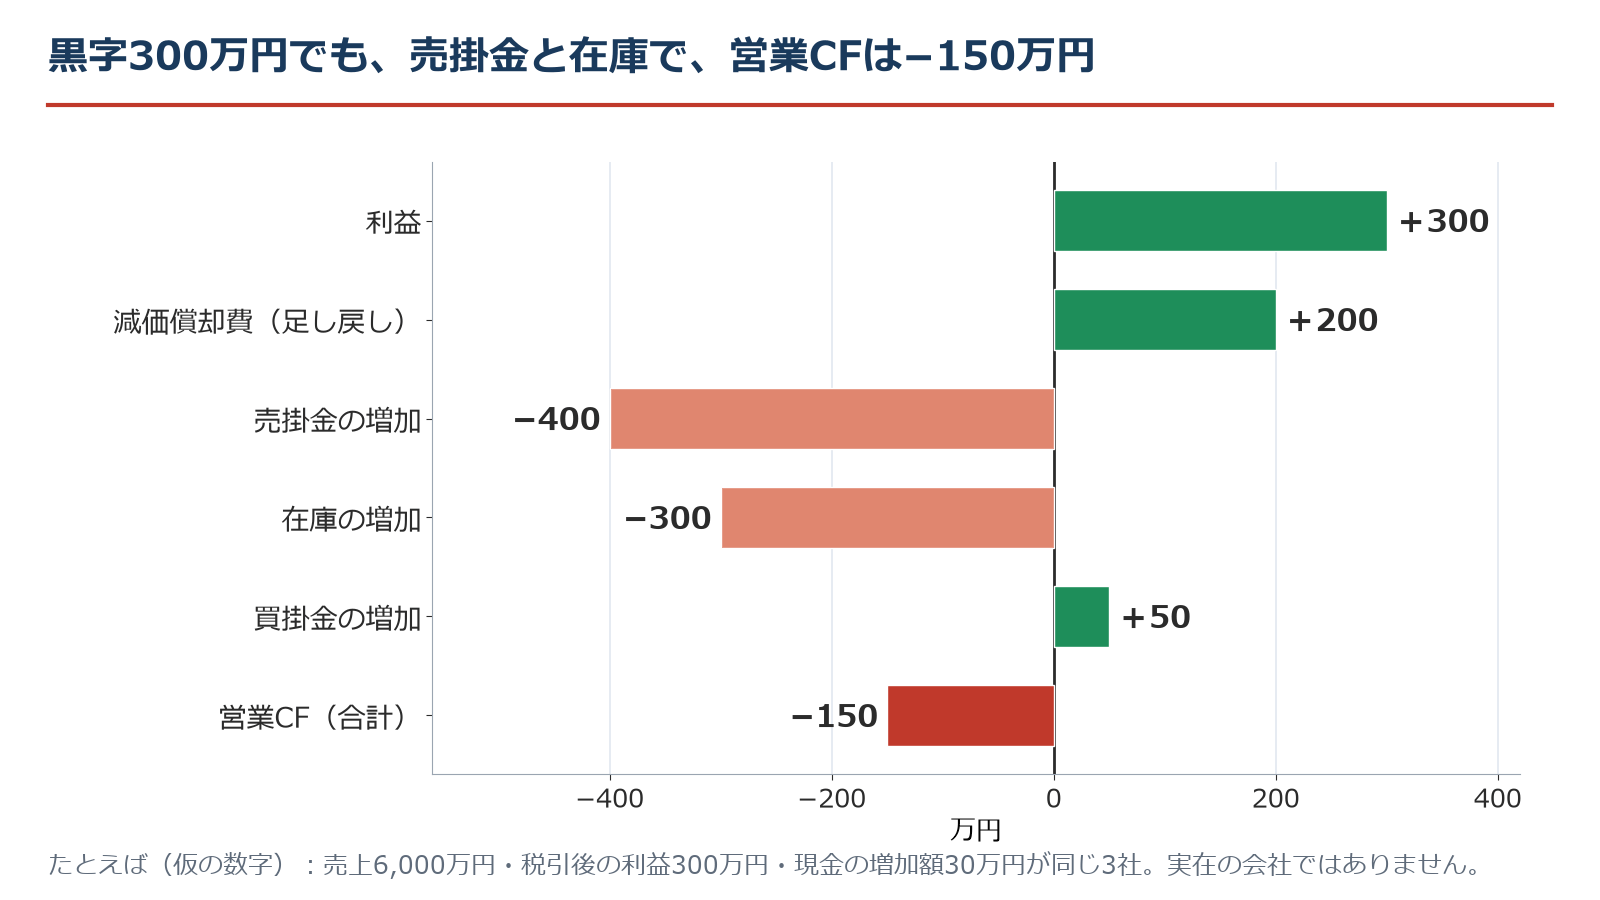
営業CFのマイナスが続くのは、手元の現金で埋め続けることになるため、注意が必要です。手元のお金が毎月の支出の何か月分あるかの考え方は、開業1年目の資金ショートの記事でも、月ごとの数字で説明しています。
POINT
営業CFがマイナスのときは、まず「利益が出ていないのか」「売掛金・在庫で現金が止まっているのか」を分けて見ます。C社は後者です。
投資キャッシュフローのマイナスは悪いこと?
投資キャッシュフローのマイナスは、設備などにお金を使っている印で、それ自体は悪いことではありません。見るのは、その投資を何で賄っているかです。
A社は、投資CFが−600万円です。設備を買っているので、マイナスになります。営業CFは+330万円で、足りない分は借入(財務CF+300万円)で賄っています。
逆に、投資CFがプラスの会社もあります。C社は設備を120万円売って、投資CFが+120万円です。プラスでも「良い」とは限りません。C社の場合は、本業の不足(営業CF−150万円)を、設備の売却で補っている形です。
財務キャッシュフローのプラス・マイナスは何を表す?
財務キャッシュフローは、借入・返済・出資のお金です。プラスは資金を入れた(借りた)、マイナスは返した状態で、どちらが良いかは営業CF・投資CFとセットで決まります。
A社は+300万円(借入500万円−返済200万円)で、投資のための借入です。B社は−280万円で、稼いだお金で返済しています。C社は+60万円(借入260万円−返済200万円)で、本業の不足を借入で補っています。
同じ財務CFのプラスでも、A社は投資のため、C社は不足を補うためです。理由を営業CF・投資CFと並べて見る必要があります。
フリーキャッシュフローとは?見方と使い方
フリーキャッシュフローは、営業CFと投資CFを足した、自由に使えるお金の目安です。定義は文献で少しずつ違うため、この記事では「営業CF+投資CF」と置きます。
| 会社 | 営業CF | 投資CF | フリーキャッシュフロー(万円) |
|---|---|---|---|
| A社 | +330 | −600 | −270 |
| B社 | +460 | −150 | +310 |
| C社 | −150 | +120 | −30(設備の売却120を除くと−150) |
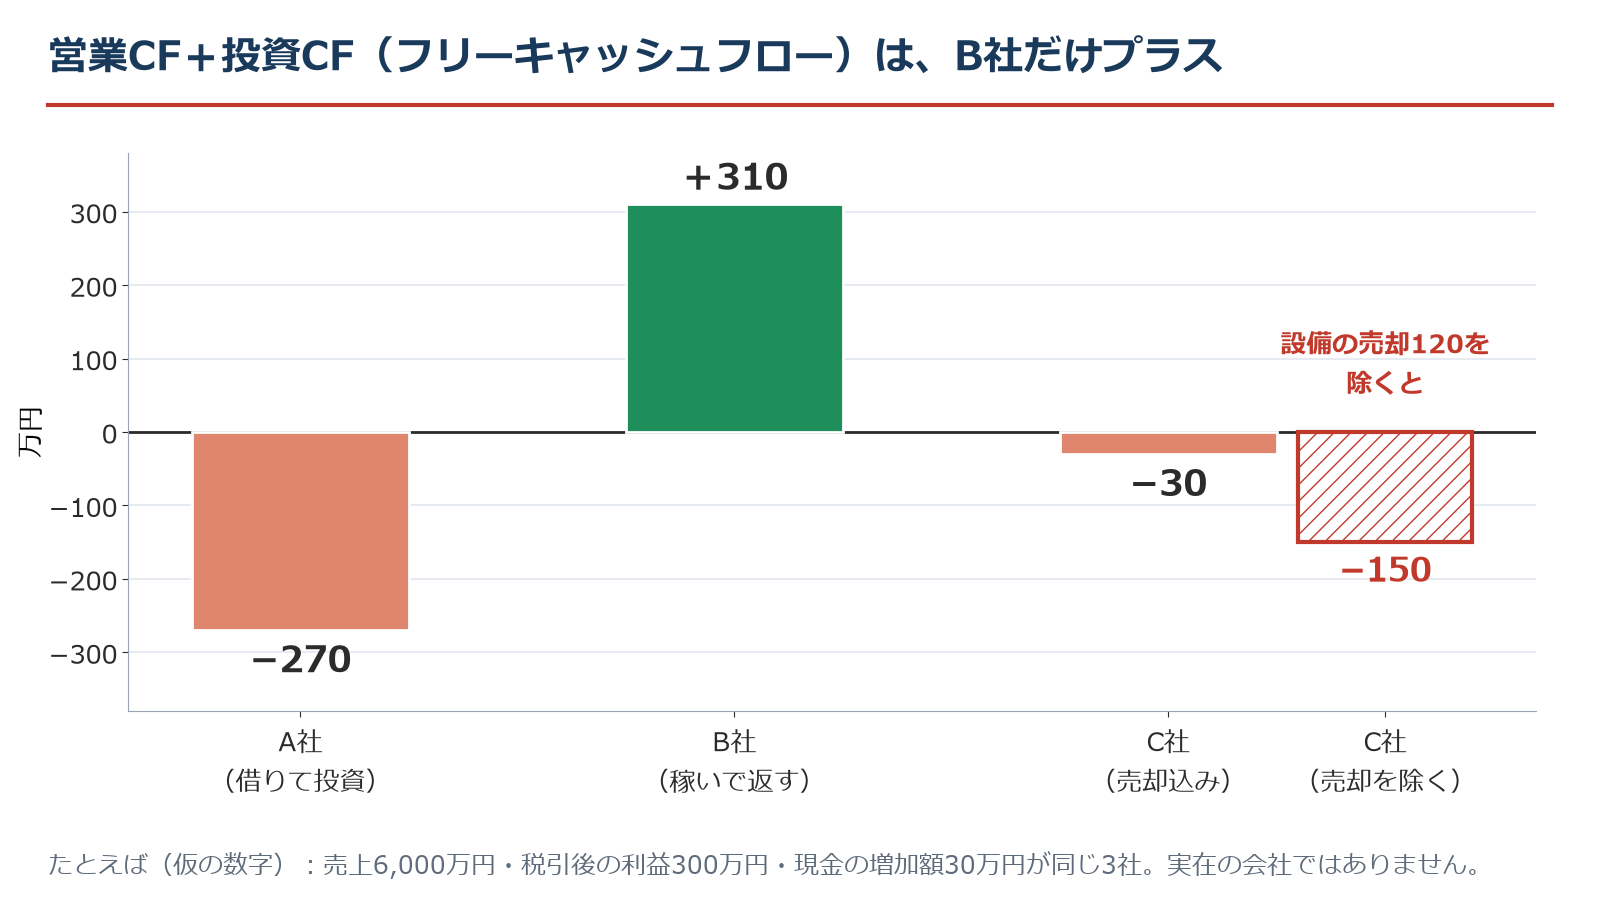
A社のマイナスは、借りて投資している成長期の形です。B社のプラスは、稼いだお金が自由に使える状態です。C社は、設備の売却で−30万円に見えますが、売却を除くと−150万円です。
補足
「いくらあればよいか」の公的な基準はありません。この記事では、手元のお金の目安を「毎月の支出の1か月分」と置いて考えます。
営業・投資・財務の組み合わせで見る会社の段階
営業・投資・財務のプラス・マイナスの組み合わせで、会社の段階が読めます。ただし、これは「よく言われる目安」で、公的な基準ではなく、業種や会社で変わります。
| 営業CF | 投資CF | 財務CF | よく言われる読み方 | 仮の3社 |
|---|---|---|---|---|
| + | − | + | 借りて投資する成長期 | A社 |
| + | − | − | 稼いで投資し、返す安定期 | B社 |
| − | + | + | 売却と借入で本業の不足を補う停滞期 | C社 |
| − | − | + | 創業期によくある形 | (例なし) |
同じ「利益が出ている会社」でも、A社は投資のために借りている形、B社は稼いで返している形、C社は本業が不足している形です。利益だけでは、この違いは見えません。
注意
組み合わせの読み方は、あくまで目安です。A社が一番良いとは限りません(借入で投資している点が気になります)。成長期なら、借りて投資するのは自然です。投資が稼ぎに変わるまでは、借入に頼る形になります。
キャッシュフローを改善する手は?効果を数字で比べる
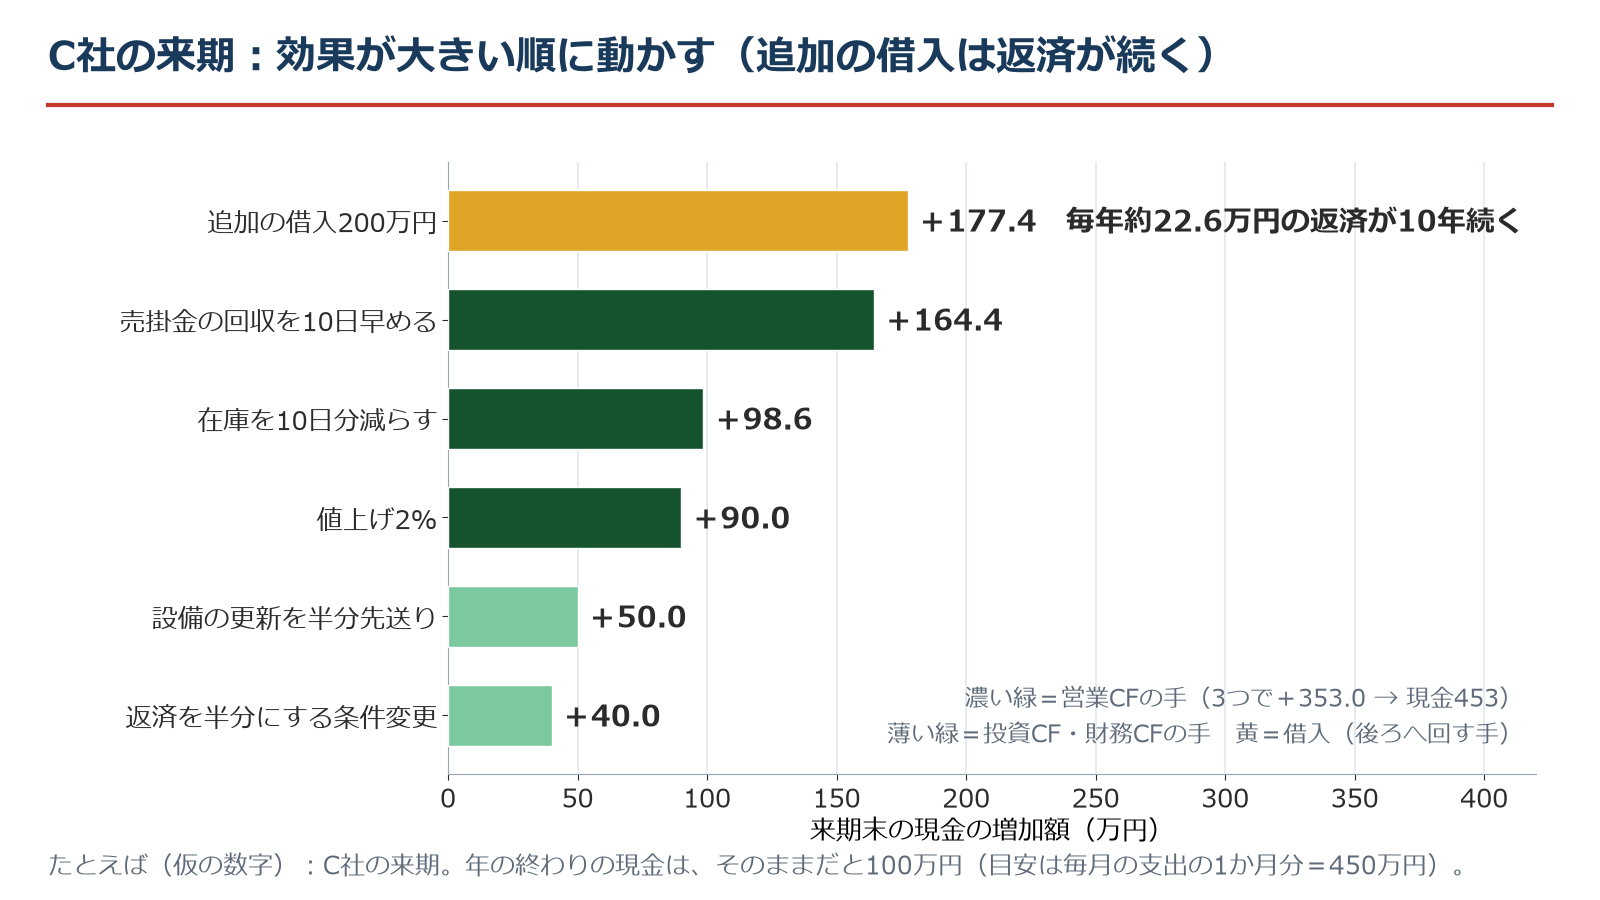
営業CFの手(値上げ・在庫・回収)を3つ合わせると、C社の来期の現金は+353万円増えます。借入は足りない分を後ろへ回す手で、返済が続きます。
C社の来期を、そのままにすると、年の初めの現金430万円は、営業CF−150万円・設備の更新−100万円・借入の返済−80万円で、年の終わりに100万円になります。毎月の支出は約450万円なので、約0.2か月分です。手元の目安を毎月の支出の1か月分(450万円)と置くと、350万円足りません。
| 流れ | 動かす手 | 来期末の現金の増加額(万円) | 前提(仮) |
|---|---|---|---|
| 営業CF | 売掛金の回収を10日早める | +164.4 | 売上6,000万円÷365×10日 |
| 営業CF | 在庫を10日分減らす | +98.6 | 売上原価3,600万円÷365×10日 |
| 営業CF | 値上げ2%(数量は同じ) | +90.0 | 6,000万円×2%×(1−税率25%) |
| 投資CF | 設備の更新を半分先送り | +50.0 | 更新100万円の半分 |
| 財務CF | 返済を半分にする条件変更 | +40.0 | 返済80万円の半分(金融機関の承諾が必要) |
| 財務CF | 追加の借入200万円 | +177.4 | 年2.5%・10年・元利均等。毎年約22.6万円を10年返済(利息は合計約26万円) |
営業CFの3つ(回収・在庫・値上げ)を合わせると+353.0万円で、年の終わりの現金は453万円です。毎月の支出の1か月分(450万円)に届きます。回収と在庫の2つだけでも+263.0万円で、363万円(約0.8か月分)です。
注意
値上げ2%は、数量が約4.8%減ると、粗利が元に戻ります。回収を早める交渉では、取引先が離れる心配もあります。どの手にも相手がいるため、効果の大きい順に決めて、並べて進めます。借入の可否や金利は、金融機関の審査で決まります(金利の参考:日本政策金融公庫の金利情報。年2.5%は、この記事の仮置きです)。
固定費の大きい業種で、数字の動かし方が収支にどう効くかは、コインランドリーの稼働率の記事でも1店舗の数字で見ています。
自分の決算書で確認する手順(チェックリスト)
直近2期分の貸借対照表と損益計算書があれば、営業・投資・財務の3つの流れを、自分で計算できます。
- ☐ 直近2期分の貸借対照表と損益計算書を用意する
- ☐ 営業CFを出す:利益+減価償却費+売掛金・在庫・買掛金の増減(売掛金・在庫の増加はマイナス、買掛金の増加はプラス)
- ☐ 投資CFを出す:設備の購入(マイナス)と売却(プラス)
- ☐ 財務CFを出す:借入の増減(借りたらプラス、返したらマイナス)
- ☐ 3つを足して、現金の増減と一致するか確認する
- ☐ 手元の目安(たとえば毎月の支出の1か月分)と、動かす順番を決める
補助金は、設備投資の自己負担の出口の1つですが、多くは後払いです。補助金がなくても回るかを先に見てください。対象になるかどうかは、公募要領で必ず確認します。
よくある質問(FAQ)
Q1.営業キャッシュフローがマイナスでも、黒字倒産しない会社はある?
A1.あります。マイナスが一時的で、手元の現金や借入で埋められるなら、続く場合もあります。一方、マイナスが続くと現金が減ります。C社の例では、来期の現金が100万円(約0.2か月分)まで減りました。営業CFの中身(売掛金・在庫・買掛金)を見て、動かせる手を決めます。
Q2.フリーキャッシュフローは、いくらあればいい?
A2.公的な基準はありません。営業CF+投資CFがプラスかどうかと、手元の現金が毎月の支出の何か月分あるかを合わせて見ます。この記事では、毎月の支出の1か月分(例では450万円)を目安に置きました。業種や取引条件で変わります。
Q3.中小企業でもキャッシュフロー計算書は必要?
A3.会社法の計算書類には含まれていません。金融商品取引法に基づく財務諸表には含まれます(財務諸表等規則第1条第1項)。提出が必要かどうかは会社の区分や提出先で変わるため、個別に確認してください。経営の判断には、自社の決算書から3つの流れを読む形に直して使えます。
Q4.キャッシュフロー計算書と資金繰り表は何が違う?
A4.キャッシュフロー計算書は過去の現金の動き、資金繰り表はこれからの現金の動きです。前者は決算書から3つの流れに分けて読み、後者は月ごとの入金と支払の見込みを並べます。月ごとの考え方は、開業1年目の資金ショートの記事でも説明しています。
Q5.減価償却費を、営業CFで足し戻すのはなぜ?
A5.お金が出ていかない費用だからです。減価償却費は、設備の購入代金を何年かに分けて費用にしたもので、その年に現金は出ていません。利益から引かれているため、営業CFでは足し戻します。C社の例では、利益300万円に200万円を足し戻しています。
出典と注意
- 会社法 第435条第2項(計算書類)e-Gov法令検索(2026年10月24日確認)
https://laws.e-gov.go.jp/law/417AC0000000086 - 会社計算規則 第59条第1項(各事業年度に係る計算書類)e-Gov法令検索(2026年10月24日確認)
https://laws.e-gov.go.jp/law/418M60000010013 - 財務諸表等規則 第1条第1項(財務諸表)e-Gov法令検索(2026年10月24日確認)
https://laws.e-gov.go.jp/law/338M50000040059 - 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な数字の見方の整理で、個別の助言ではありません。数字は、すべて仮の例(実在の会社ではありません)です。実際の数字は、業種・規模・取引条件で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)