自己資本比率と流動比率とは?2つの数字で会社の倒れにくさを見る
結論(先に答えます)
・自己資本比率は純資産÷総資産で長い目の体力、流動比率は流動資産÷流動負債で1年以内の支払いの余裕です。平均は、法人企業全体で自己資本比率が約45%、流動比率が約190%です。
・仮の製造業2社(自己資本比率50%と15%・流動比率200%と約90%)に売上2割減が6か月続く場面を置くと、15%の会社は5か月目に手元のお金がマイナスになります。経常利益は黒字のままです。
・比率を上げる手でも、手元が増えるとは限りません。手元のお金が尽きるかどうかも合わせて見て、動かす順番を決めておきます。
この記事は、仮の製造業2社「青葉工業」と「白鷺製作所」(実在の会社ではありません)の数字で説明します。売上3億円・粗利率30%・固定費・総資産2億円は同じで、違うのはお金の出どころです。数字はすべて仮の例で、会社が危ないという話ではなく、倒れにくさを決算書で先に確かめる記事です。
自己資本比率と流動比率とは?2つの数字の意味と式
自己資本比率は、総資産のうち返さなくてよいお金の割合で、長い目の体力を見ます。流動比率は、1年以内に現金になるものと1年以内に払うものを比べて、目の前の支払いの余裕を見ます。
| 比率 | 式 | 見ているもの | 読み方 |
|---|---|---|---|
| 自己資本比率 | 純資産÷総資産 | 総資産のうち、返さなくてよいお金の割合(長い目の体力) | 高いほど、借入に頼らずに事業ができています。0%を下回ると、純資産がマイナス(債務超過)の状態です |
| 流動比率 | 流動資産÷流動負債 | 1年以内に現金になるものと、1年以内に払うものの比較(目の前の余裕) | 100%を切ると、1年以内に払うほうが多い状態です |
流動資産は、現金・売掛金・在庫など、1年以内に現金になるものです。流動負債は、買掛金・短期の借入・未払いなど、1年以内に払うものです。2つの比率は、どちらも決算書(貸借対照表)の数字だけで計算できます。
自己資本比率の目安は?業種別の平均
公的な基準はありません。目安として、中小企業庁の調査(令和6年度決算)では、自己資本比率の平均は法人企業全体で約45%、製造業・建設業で約49%、小売業で約39%、運輸業・郵便業で約37%、宿泊業・飲食サービス業で約31%です。
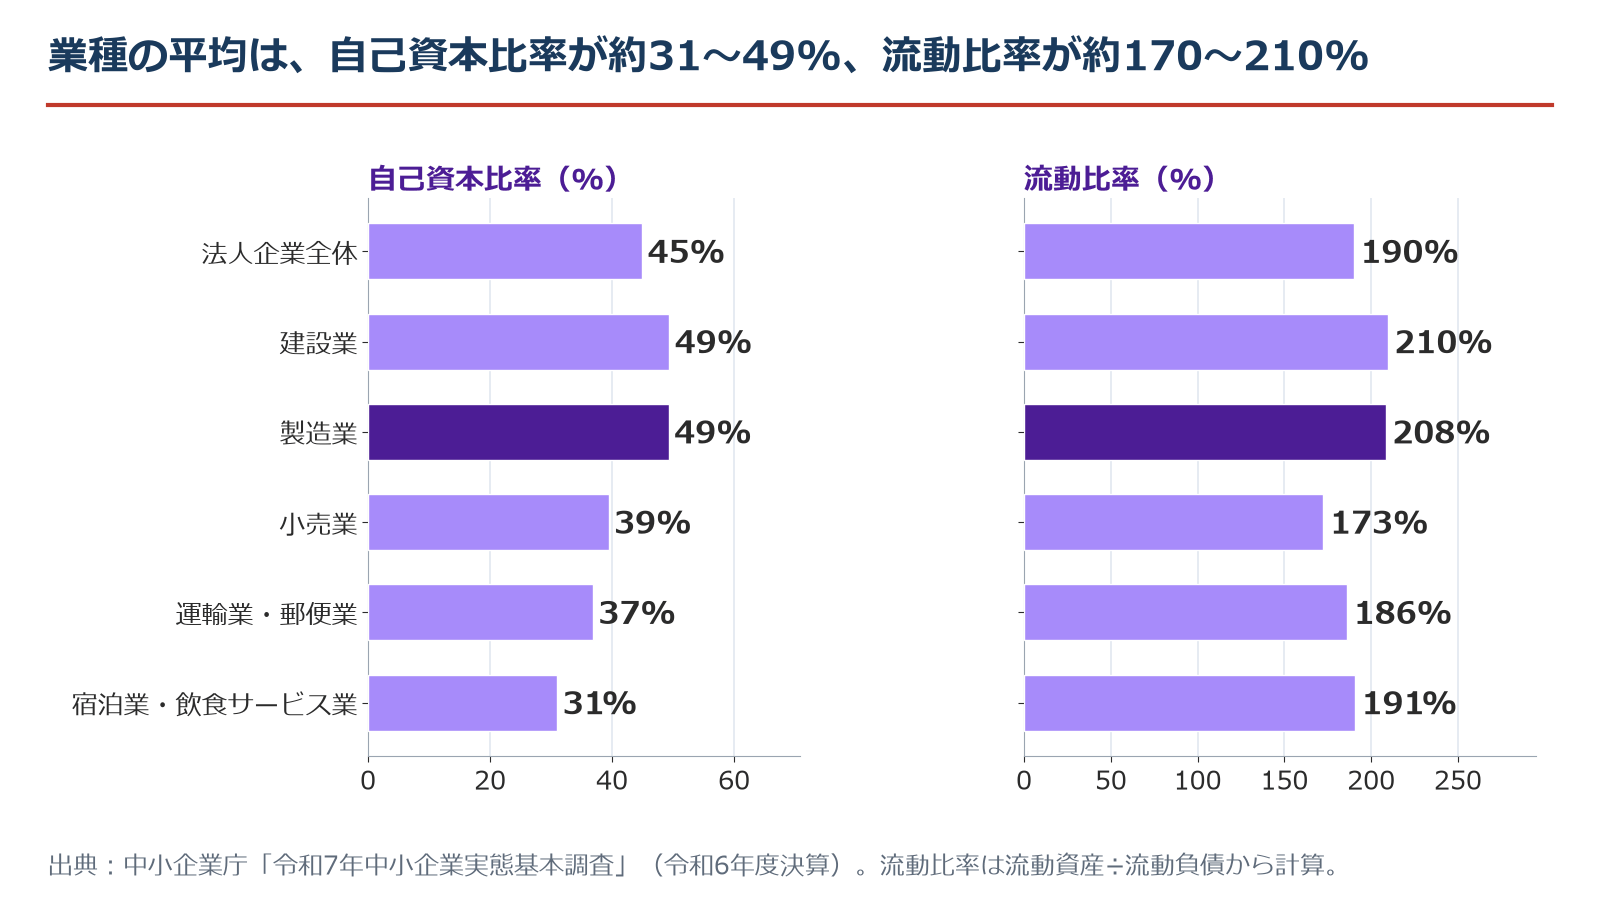
| 業種(令和6年度決算の平均) | 自己資本比率 | 流動比率(計算) |
|---|---|---|
| 法人企業全体 | 約45% | 約190% |
| 建設業 | 約49% | 約210% |
| 製造業 | 約49% | 約208% |
| 小売業 | 約39% | 約173% |
| 運輸業・郵便業 | 約37% | 約186% |
| 宿泊業・飲食サービス業 | 約31% | 約191% |
補足
流動比率は調査に載っていないため、調査の流動資産と流動負債(1企業当たり)から「流動資産÷流動負債」で計算しました。業種の平均は標本調査の1企業当たりの平均で、個々の会社の数字とは異なります。
業種の平均は、年度で大きく動くことがあります。宿泊業・飲食サービス業の自己資本比率は、前の年度が約16%、令和6年度(2024年度)の決算が約31%でした。平均は目安にして、自社の数字で見ます。
流動比率は100%以上あれば安心?
100%以上は目安の1つですが、それだけで安心とは言えません。比率は決算日の残高の比較で、手元のお金は月ごとの出入りです。仮の2社は、同じ総資産2億円でも、お金の出どころが違います。
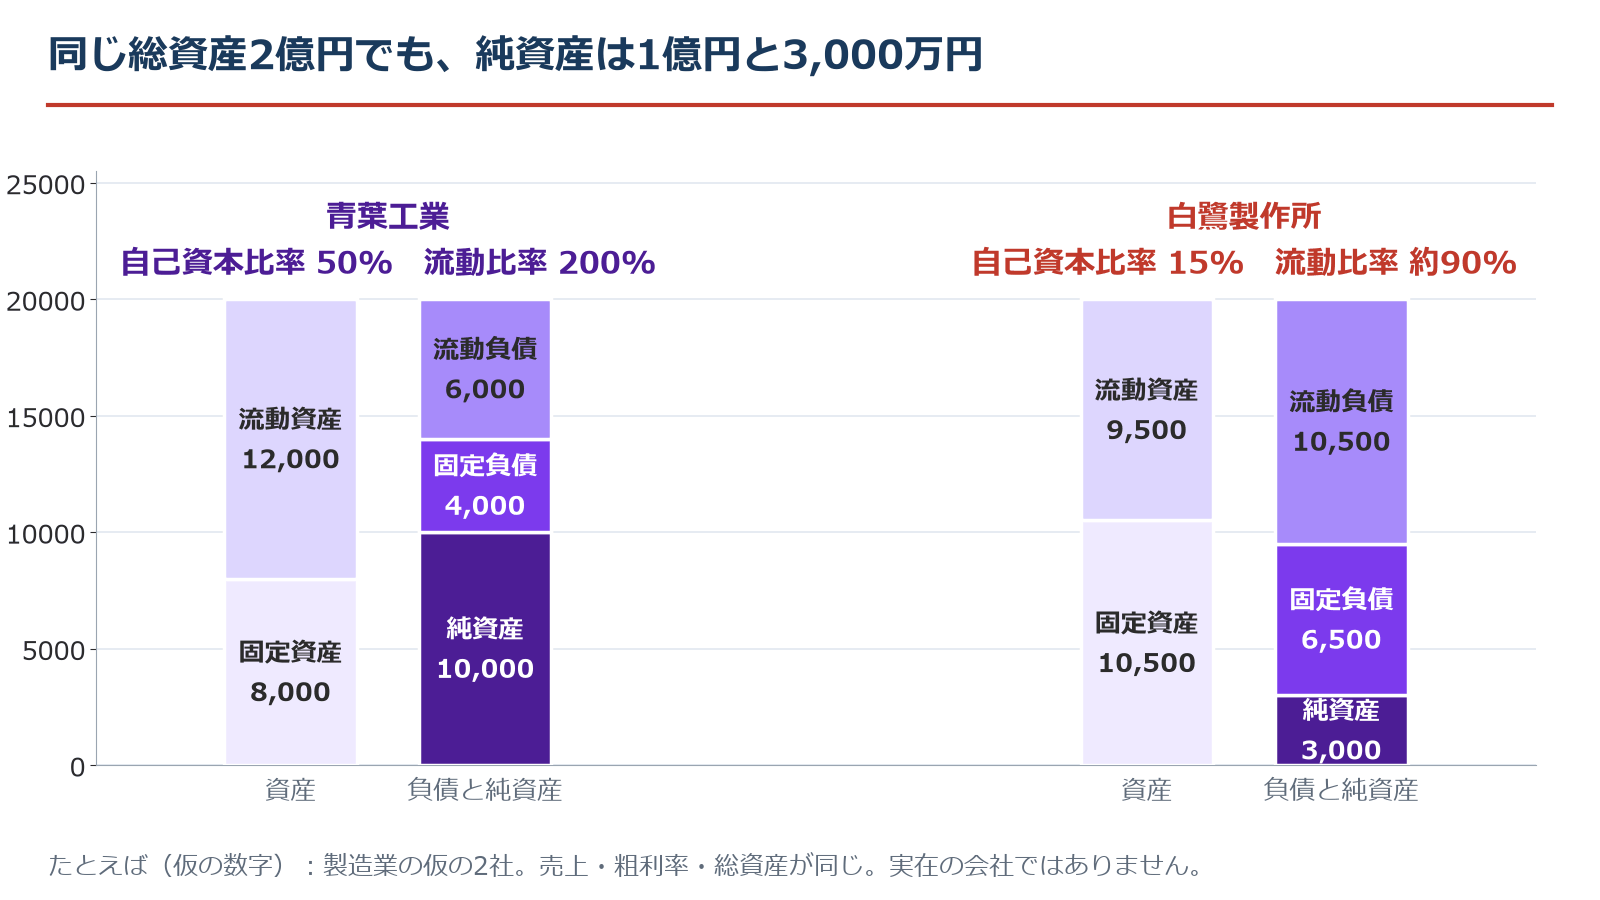
| 項目(万円) | 青葉工業 | 白鷺製作所 |
|---|---|---|
| 総資産 | 20,000 | 20,000 |
| 流動資産(現金・売掛金・在庫) | 12,000(3,000・6,000・3,000) | 9,500(1,500・5,000・3,000) |
| 流動負債(買掛金・短期借入・未払い) | 6,000(3,000・2,000・1,000) | 10,500(3,000・5,500・2,000) |
| 固定負債(長期借入) | 4,000 | 6,500 |
| 純資産 | 10,000 | 3,000 |
| 自己資本比率 | 50.0% | 15.0% |
| 流動比率 | 200.0% | 約90%(90.5%) |
| 経常利益(年・金利は年2.5%) | 550 | 400 |
| 手元のお金の月商倍 | 1.2か月分 | 0.6か月分 |
平時は、どちらも毎月、手元のお金が増えます(青葉工業は月+62.5万円、白鷺製作所は月+29.2万円)。違いが出るのは、売上が落ちたときです。
自己資本比率が低いと何が起きる?手元が尽きるまでの月数
仮の例では、売上2割減が6か月続き、1か月目に取引先の入金が半月遅れると、自己資本比率15%の白鷺製作所は5か月目に手元のお金がマイナスになります。経常利益は黒字のままです。
条件は、売上が2割減る状態が6か月続く(粗利で月150万円の減)ことと、1か月目に入金が半月遅れる(約1,000万円)ことです。短期借入は借り換えられる前提で、税金や設備投資は入れていません。
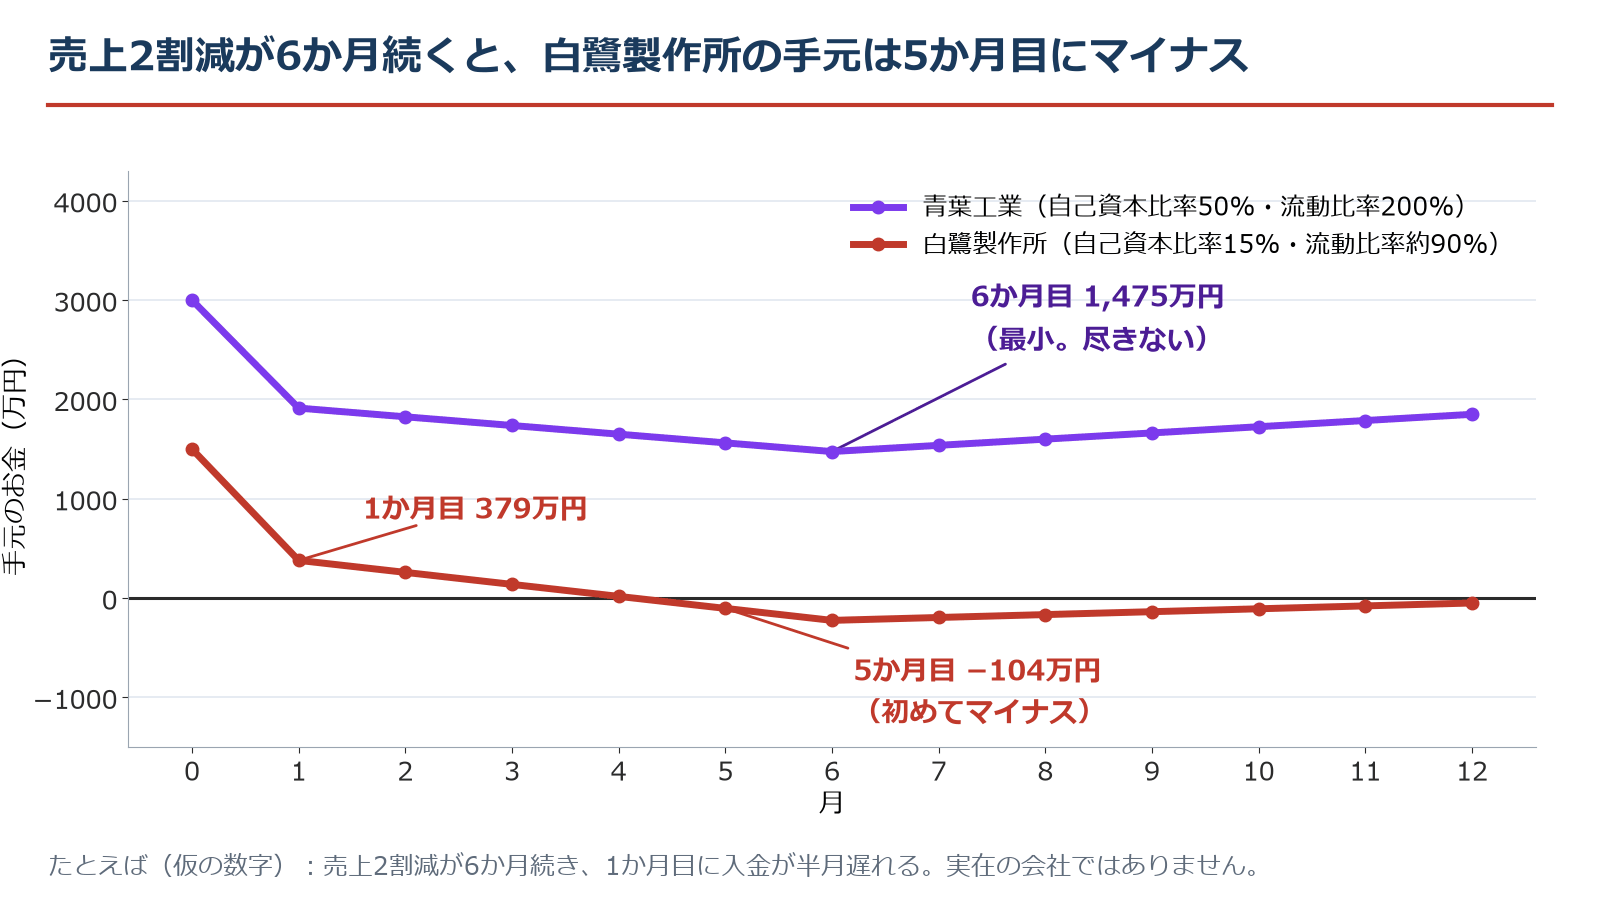
| 月 | 0(最初) | 1 | 3 | 5 | 6 | 12 |
|---|---|---|---|---|---|---|
| 青葉工業(万円) | 3,000 | 1,912.5 | 1,737.5 | 1,562.5 | 1,475.0(最小) | 1,850.0 |
| 白鷺製作所(万円) | 1,500 | 379.2 | 137.5 | −104.2(初めてマイナス) | −225.0(最小) | −50.0 |
利益と、手元のお金は別の話です。白鷺製作所は経常利益が400万円の黒字でも、入金の遅れと売上減が重なると、手元が先に尽きます。手元の月商倍(青葉工業1.2か月分・白鷺製作所0.6か月分)の差が、粘りの差として2つの比率に出ていました。
注意
金利を変えても結論はほとんど変わりません。年2%と年2.5%では白鷺製作所が尽きるのは5か月目、年3%と年4%では4か月目です。青葉工業は、年4%でも尽きません(最小1,430万円)。月ごとの手元の追い方は、開業1年目の資金ショートの記事でも仮の居酒屋の数字で説明しています。
自己資本比率・流動比率を上げる手は?効果を数字で比べる
白鷺製作所に1,000万円ずつ手を打つと、流動比率を100%にする手は3つありますが、手元が尽きないのは「遊休設備を売って手元に置く」と「自己資金を追加する」の2つです。短期借入を手元で返すと、比率は下がり、手元は1か月目にマイナスになります。
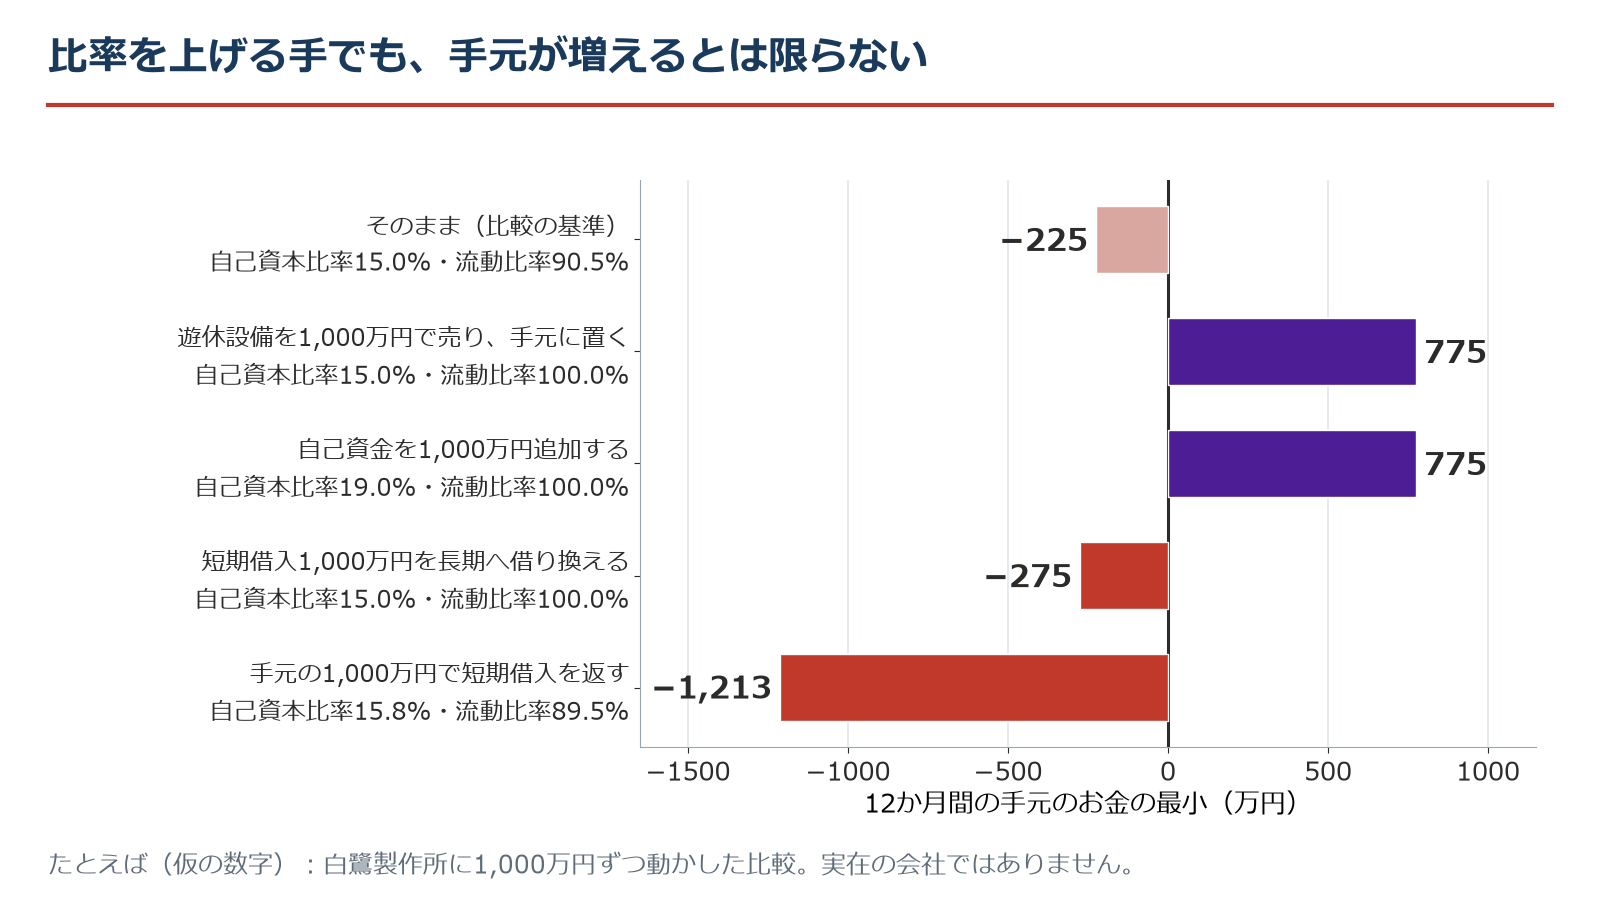
| 1,000万円の動かし方 | 自己資本比率 | 流動比率 | 手元が尽きる月(12か月間の最小) |
|---|---|---|---|
| そのまま(現状) | 15.0% | 90.5% | 5か月目(最小−225万円) |
| 短期借入を長期へ借り換える | 15.0% | 100.0% | 4か月目に早まる(最小−275万円)。毎月の返済が約8万円増える |
| 遊休設備を売って手元に置く | 15.0% | 100.0% | 尽きない(最小775万円) |
| 自己資金を追加する | 19.0% | 100.0% | 尽きない(最小775万円) |
| 利益を1,000万円積む | 19.0% | 100.0% | 結果は自己資金の追加と同じ。粗利率1ポイント(年300万円)なら約3年強。税金は入れていません |
| 手元の1,000万円で短期借入を返す | 15.8% | 89.5%(下がる) | 1か月目にマイナス(最小約−1,213万円) |
比率が上がるのに手元が楽にならない手があります。流動比率が100%を切るうちは、返すほど比率も下がります。順番は、先に借換や手元の現金で流動比率を100%以上にし(借換は毎月の返済が増える点に注意)、そのあとで利益を積んで自己資本比率を上げます。自己資本比率は、利益で積み上げるものです。
POINT
この例は、1,000万円ずつ同じ前提で比べています。実際は金額も、借入の条件も違います。金融機関が追加の借入や借換に応じるかは、審査で決まります。自社の数字で計算してください。
自分の決算書で確認する手順
直近の貸借対照表があれば、2つの比率と、手元のお金が月商の何か月分かを、自分で出せます。
- ☐ 自己資本比率を出す:純資産÷総資産
- ☐ 流動比率を出す:流動資産÷流動負債(100%以上か)
- ☐ 手元のお金が、月商の何か月分かを見る
- ☐ 足りないときは、借換→手元の現金→利益の順に動かす
補助金も、お金を足す手の1つです。ただ、多くは後払いなので、なくても成り立つかを先に見ておきます。対象になるかどうかは、公募要領で必ず確認してください。
自己資本比率と流動比率の基本の確認は、自己資本比率と流動比率|銀行に聞かれる数字を自社で確認するの記事で説明しています。お金の流れを3つに分けて見る方法は、キャッシュフロー計算書の見方の記事にまとめました。
よくある質問(FAQ)
Q1.自己資本比率は、何%あれば安心?
A1.公的な基準はありません。中小企業庁の調査では、令和6年度決算の平均は、法人企業全体で約45%、製造業で約49%です。ただ、平均は目安で、業種や成長の段階で変わります。仮の例の白鷺製作所(15%)は、売上減と入金の遅れで手元が尽きました。比率と、手元のお金の月商倍を合わせて見ます。
Q2.自己資本比率が0%を下回ると、どうなる?
A2.純資産がマイナスの状態で、債務超過といいます。資金調達ができるかどうかは、金融機関の審査で決まります。個別の状況によって変わるため、早めに相談してください。
Q3.流動比率は、高いほどいい?
A3.高いほど、1年以内の支払いの余裕は大きくなります。ただ、流動資産の中身で、現金になる早さが違います。青葉工業の流動資産1億2,000万円は、現金3,000万円・売掛金6,000万円・在庫3,000万円です。売掛金の入金が遅れると、現金は思ったように増えません。手元のお金が月商の何か月分あるかも見ます。
Q4.流動比率が100%を切ったら、すぐ危ない?
A4.すぐ危ないとは限りません。白鷺製作所(約90%)も、平時は毎月、手元のお金が増えています。ただ、売上が落ちて入金が遅れると、5か月目に手元が尽きました。100%を切るうちは、手元のお金と短期借入の借換の見通しを、先に確認します。
Q5.自己資本比率を上げるには?
A5.利益を積むか、自己資金を追加します。仮の例では、利益1,000万円を積むと、自己資本比率は15.0%から19.0%になります。粗利率が1ポイント上がっても年300万円なので、1,000万円を積むのに約3年強かかります。借入を手元のお金で返すと、比率は15.8%に上がりますが、手元が減るため、流動比率は下がります。
Q6.自己資本比率と流動比率は、どちらを先に見る?
A6.両方を見ますが、資金が詰まるのは目の前の支払いが足りなくなったときです。自己資本比率は長い目の体力、流動比率は目の前の余裕です。先に流動比率と手元のお金を見て、そのうえで自己資本比率を上げる順番を決めます。
出典と注意
- 中小企業庁「令和7年中小企業実態基本調査(令和6年度決算実績)確報」第2-2表(1企業当たりの資産及び負債・純資産)・第10-1表/第10-5表(経営指標)、2026年6月29日公表(調査時点:2024年度の決算)。流動比率は、第2-2表の流動資産÷流動負債から計算した値
https://www.chusho.meti.go.jp/koukai/chousa/kihon/index.html - 統計表(e-Stat)
https://www.e-stat.go.jp/stat-search/files?page=1&toukei=00553010&tstat=000001019842 - 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html - 日本銀行 貸出約定平均金利(金利の参考)
https://www.boj.or.jp/statistics/dl/loan/yaku/yaku2608.pdf
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な数字の見方の整理で、個別の助言ではありません。数字は、すべて仮の例(実在の会社ではありません)です。実際の数字は、業種・規模・取引条件・金利で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)