【社長向け】限界利益とは?粗利との違いと、値下げ・安い注文を受ける判断を数字で解説
結論(先に答えます)
・限界利益は、売上-変動費です。この例では400万円(率40%)で、粗利(200万円・20%)とは別の数字です。
・値下げ10%で利益を守るには、売る数を33%増やす必要があります。5%なら14%、20%なら2倍です。
・安い追加の注文は、機械に空きがあり、固定費が増えず、既存のお客様に値引きが伝わらないときだけ、限界利益がそのまま利益になります。
この記事の数字は、実在しない小さな印刷会社「あおぞら印刷」の例です。税金・借入は入れていません。
限界利益とは?計算式と見方
売上から、売る数に応じて増える費用(変動費)を引いた利益です。固定費を払い、残りが営業利益になります。公的機関(J-Net21)の資料でも、限界利益=売上高-変動費と説明されています。
たとえば、あおぞら印刷のひと月の数字は次のとおりです。売上1,000万円、変動費600万円(材料・外注550、運賃・梱包50)、固定費350万円。限界利益は1,000-600=400万円、率は40%です。100円売れるごとに、40円が固定費と利益に回ります。
| 項目 | あおぞら印刷(ひと月) |
|---|---|
| 売上 | 1,000万円 |
| 変動費 | 600万円(材料・外注 550、運賃・梱包 50) |
| 限界利益 | 400万円(限界利益率 40%) |
| 固定費 | 350万円(製造の人件費200、機械の減価償却費50、家賃など60、事務の人件費40) |
| 営業利益 | 50万円(400万円-350万円) |
固定費を回収する考え方は、損益分岐点の出し方の記事や損益分岐点の求め方の記事でも使っています。この記事では、その限界利益を、値決めの判断に使う方法を見ます。
限界利益と粗利は何が違う?
粗利は売上から売上原価を引いた数字で、限界利益は売上から変動費を引いた数字です。製造の人件費や機械の償却費が原価に入ると、この例では粗利が200万円(20%)、限界利益が400万円(40%)と、ずれます。
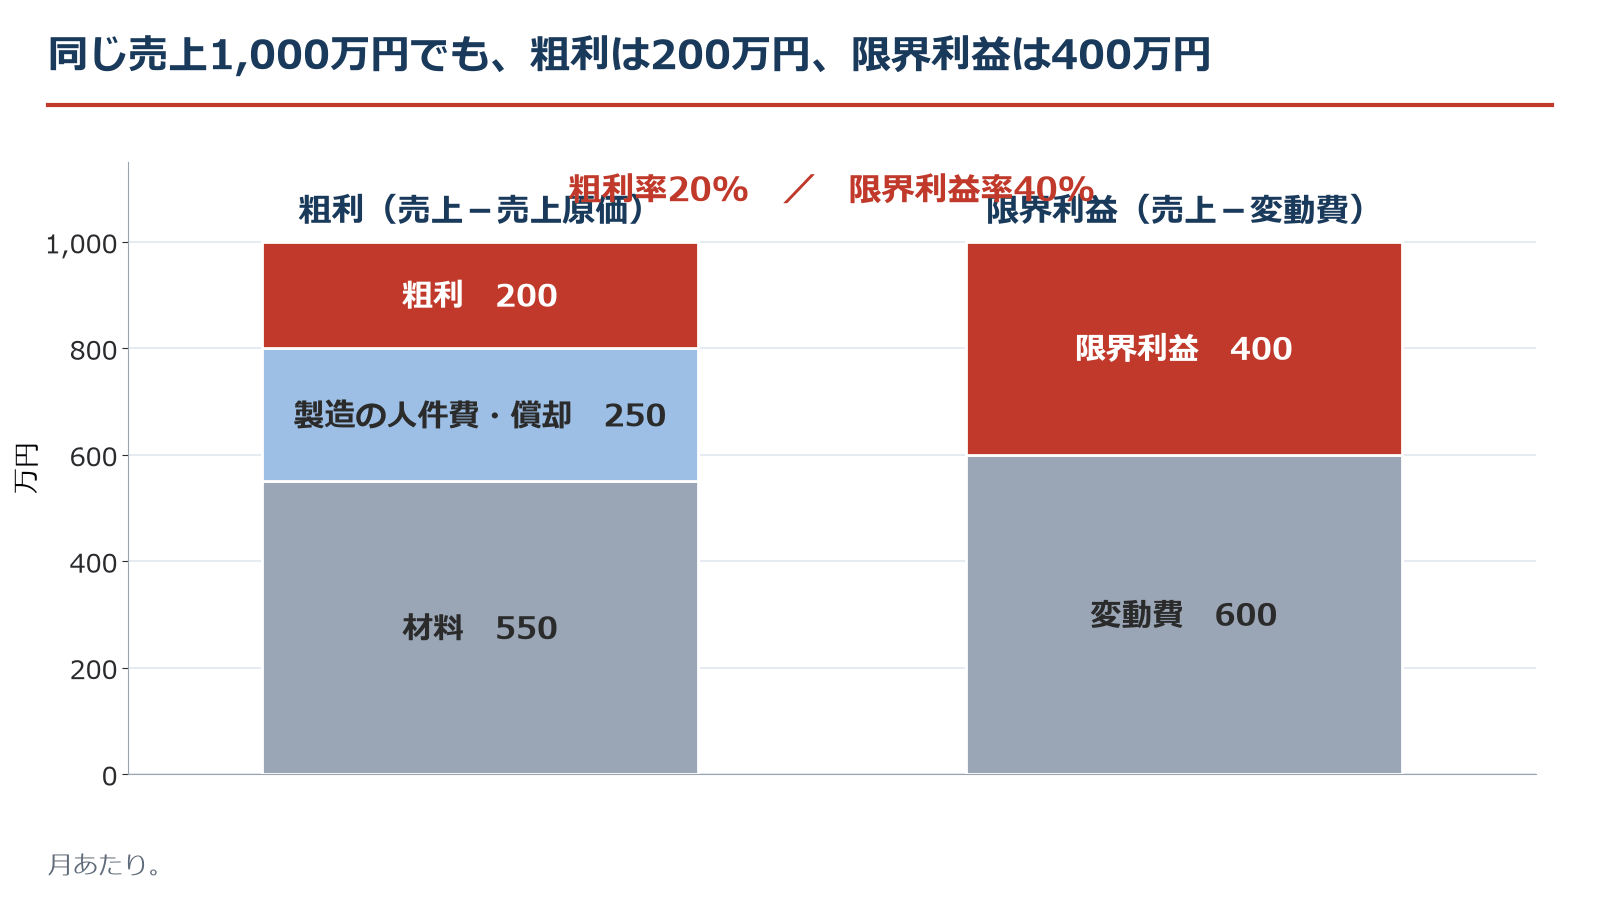
この会社の売上原価は、材料550+製造の人件費200+機械の減価償却費50=800万円。粗利は1,000-800=200万円(20%)です。粗利は決算書に出る数字ですが、原価に固定的な費用が入るため、売上の変化が利益に響く額を見るには向きません。値決めの判断には、限界利益を使います。損益計算書での粗利・営業利益の位置づけは損益計算書の見方の記事にまとめています。
値下げは何%までしてよい?売る数をどれだけ増やせば元が取れる?
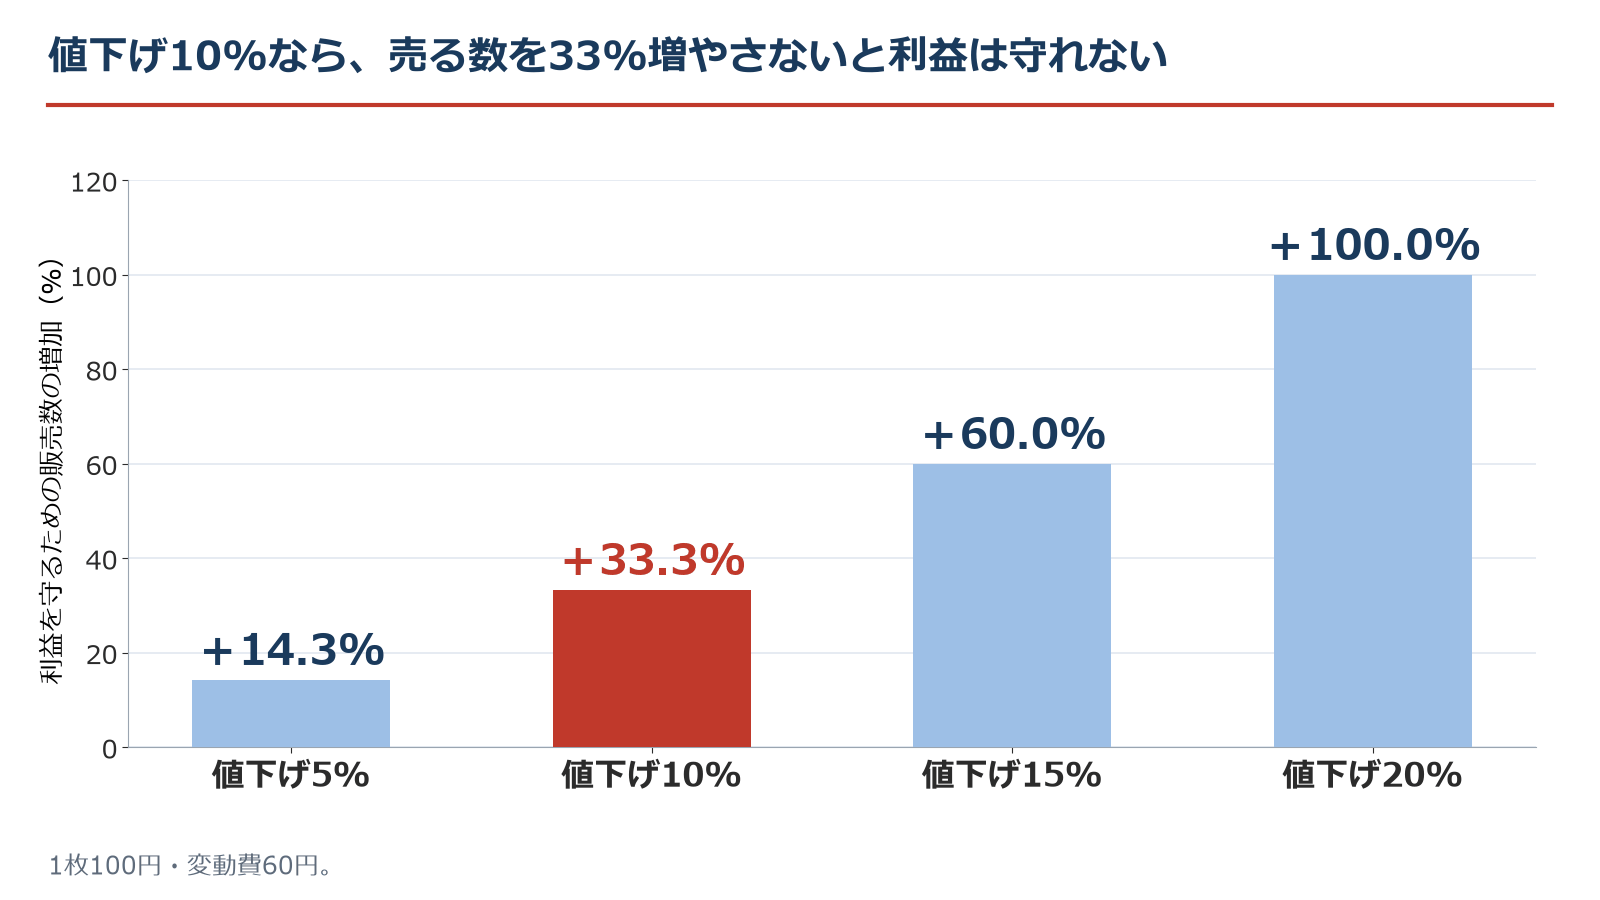
10%値下げなら、利益を守るために売る数を33%増やす必要があります。5%の値下げで14%、15%で60%、20%の値下げでは売る数が2倍です。
チラシ1枚の値段を100円、変動費を60円とします。1枚あたりの限界利益は40円です。値段を10%下げて90円にすると、変動費は同じ60円なので、限界利益は30円に減ります。同じ利益を守るには、40÷30=1.33倍。売る数を33%増やす必要があります。
| 値下げ幅 | 値段 | 1枚の限界利益 | 必要な販売数の増加 |
|---|---|---|---|
| 5% | 95円 | 35円 | +14.3% |
| 10% | 90円 | 30円 | +33.3% |
| 15% | 85円 | 25円 | +60.0% |
| 20% | 80円 | 20円 | +100.0% |
値下げの幅よりも、必要な増加のほうがずっと大きくなります。1枚あたりの限界利益が薄くなるからです。値下げは一度すると戻しにくいので、必要な増加が見込めるかを先に数字で決め、期間や商品を区切って試してから広げます。
売上が減ると、利益はどれだけ減る?
限界利益率を掛けます。売上が10%減る(100万円の減少)と、限界利益は40万円減り、営業利益は50万円から10万円になります。
売上の減少額に、限界利益率40%を掛けて、100万円×40%=40万円。営業利益は、50万円-40万円=10万円です。粗利率の20%で計算すると、20万円の減少と見誤ります。変動費は売上に応じて減りますが、固定費は減らないためです。
原価割れに見える追加の注文は、受けてよい?
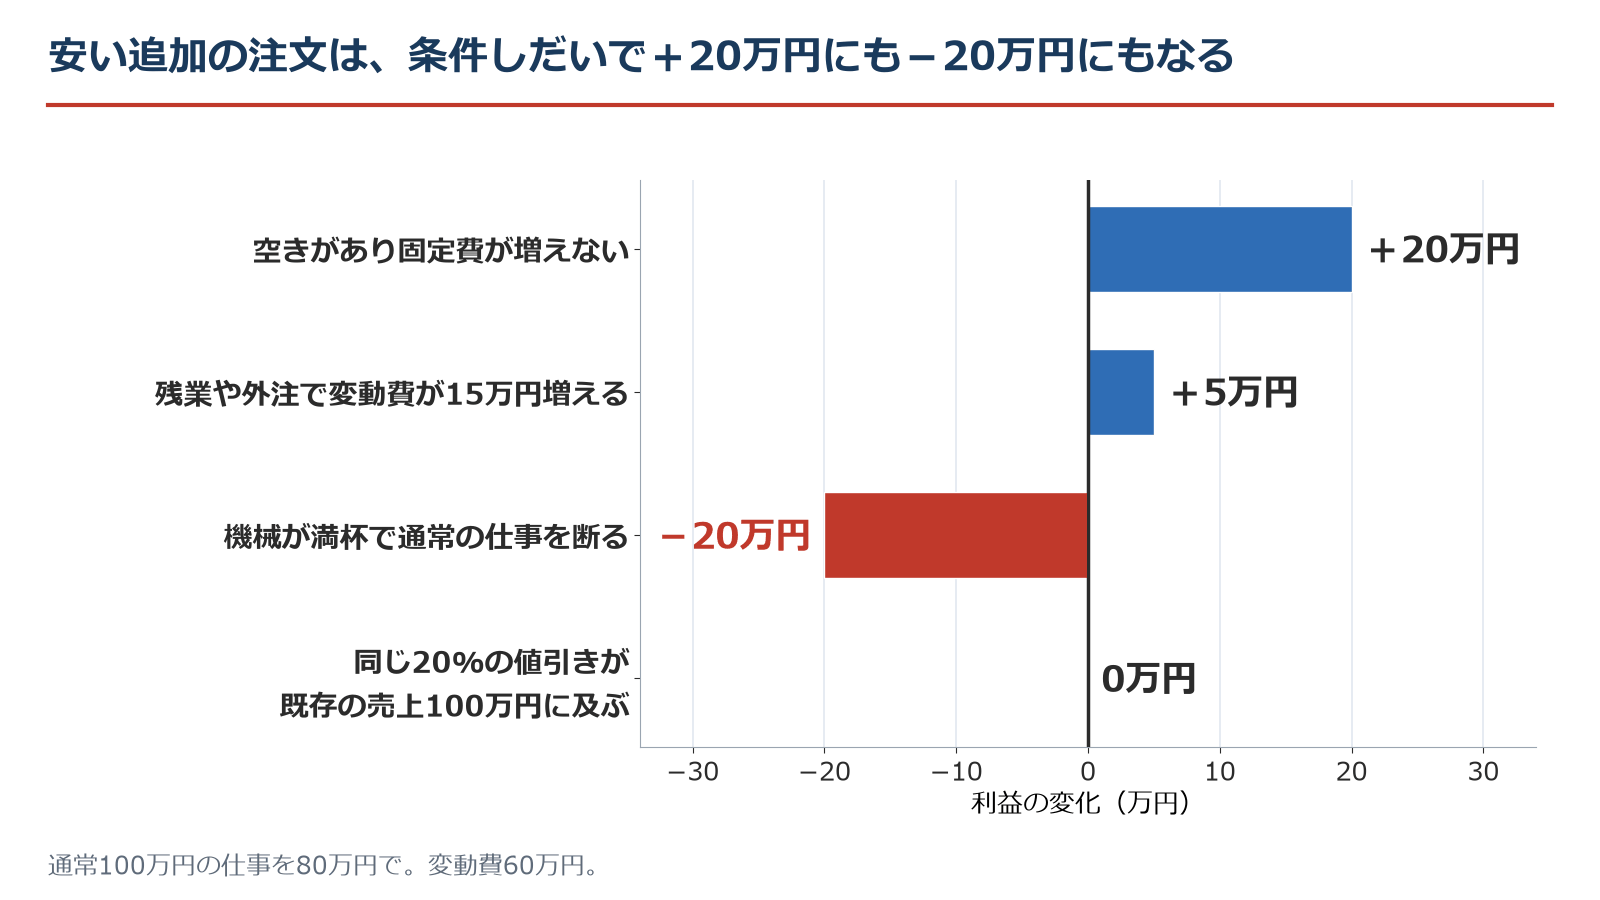
機械に空きがあり、固定費が増えないなら、80万円-変動費60万円=20万円が、そのまま利益に足されます。営業利益は50万円から70万円になります。
通常は100万円の仕事を、80万円でやってほしいという注文が来たとします。変動費は60万円。固定費350万円を売上に応じて割り当てると、100万円の仕事に35万円なので、原価は60+35=95万円で、80万円では15万円の赤字に見えます。
ただし、機械に空きがあって、固定費が増えないなら、この仕事を受けても固定費は変わりません。増えるのは変動費の60万円だけです。80-60=20万円が、そのまま利益になります。受けなければ、その空きは、ゼロ円のままです。
追加の注文を、断るべきなのはどんなとき?
機械が満杯のとき、残業や外注で変動費が増えるとき、既存のお客様に値引きが伝わるときの3つです。空きと波及を、先に確かめます。
| 条件 | 考え方(万円) | 利益の変化 |
|---|---|---|
| 機械に空きがあり、固定費が増えない | 80-60 | +20万円 |
| 残業や外注で変動費が15万円増える | 20-15 | +5万円 |
| 機械が満杯で、通常の仕事を断る | 20-40(通常の仕事の限界利益40を逃す) | -20万円 |
| 同じ20%の値引きが既存の売上100万円に及ぶ | 20万円の増加が、20万円の値引きで帳消し | 0万円 |
満杯のときは、通常の仕事の限界利益40万円を捨てて、20万円の注文を受けることになり、マイナス20万円です。既存のお客様に値引きが伝わると、同じ20%の値引きが売上100万円に及んで、20万円は帳消しです。「空きがあるか」「波及しないか」の2つを、受ける前に確かめます。
値下げの前に、できることは?
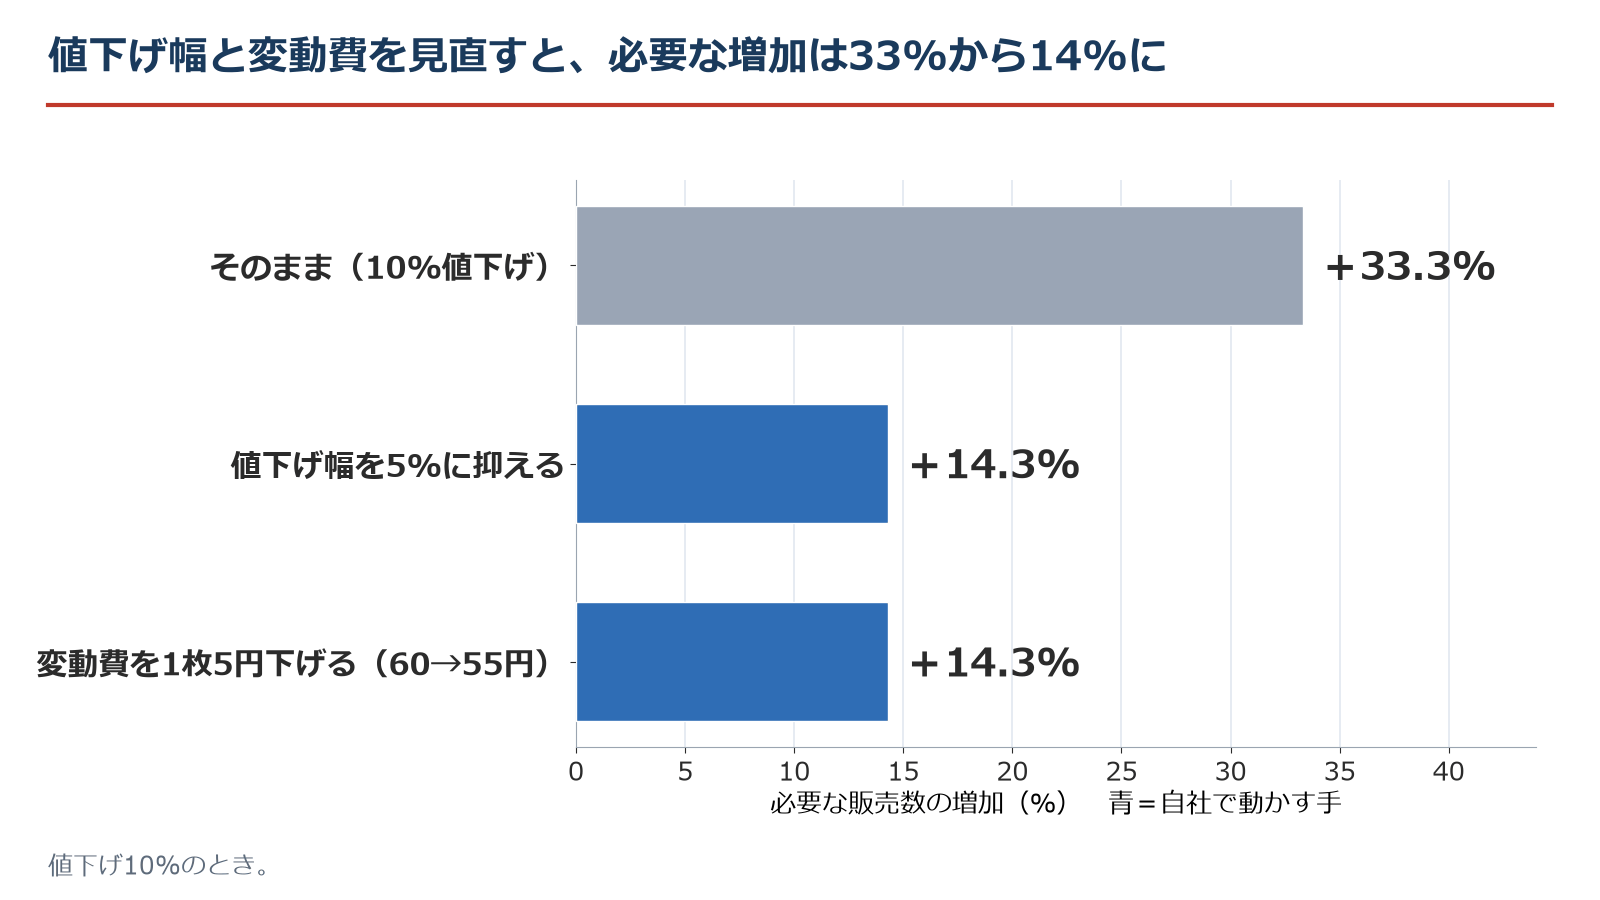
値下げ幅を抑える、変動費を見直す、数量の条件をつける、の3つで、必要な増加を小さくできます。10%値下げの33%が、5%値下げか変動費5円減で14%になります。
| 手 | 1枚の限界利益 | 必要な販売数の増加 |
|---|---|---|
| そのまま(10%値下げ) | 30円 | +33.3% |
| 値下げ幅を5%に抑える | 35円 | +14.3% |
| 変動費を1枚5円下げる(60円→55円) | 35円 | +14.3% |
変動費を下げる手は、材料の仕入れ先を見直す、運賃をまとめて安くする、などです。数量の条件とは、たとえば、まとめて一定の枚数以上を注文する場合に限って値引きをする、という決め方です。値引きに頼る前に、限界利益を守る手を先に打ちます。
自社の限界利益を出す手順は?
費用を変動費と固定費に分け、商品ごとに限界利益率を出し、機械や人の空きを確かめます。値下げも追加の注文も、この3つがそろってから決めます。
- ☐ 費用を、変動費と固定費に分ける:完璧でなくてよい。実態に合わせて簡便に決め、毎回同じ分け方で見る
- ☐ 商品ごとに、限界利益率を出す:(売上-変動費)÷売上
- ☐ 機械や人の、空きがどれだけあるかを確かめる:満杯なら、通常の仕事の限界利益を逃すことになる
値段を決める前に、決めておく数字は、限界利益率・空きの量・値引きの範囲の3つです。
よくある質問(FAQ)
Q1.限界利益と粗利は同じですか。
A1.同じではありません。粗利は売上から売上原価を引き、限界利益は売上から変動費を引きます。製造の人件費や償却費が原価に入る会社では、率がずれます(この例では粗利率20%、限界利益率40%)。
Q2.限界利益率は何%あればよいですか。
A2.業種や費用の分け方で変わり、公的な目安は確認できていません。固定費を払って利益が残るかで見ます。この例の40%は、目安ではなく計算例です。
Q3.変動費と固定費は、どう分ければよいですか。
A3.実態に合わせて、簡便に分けます。J-Net21の解説でも、実際の会社では費用を変動費と固定費にはっきり分けにくいとされ、実態に合わせて簡便に分類して活用することが勧められています。毎回、同じ分け方で見ます。
Q4.値下げは、いつ有効ですか。
A4.必要な販売数の増加が見込めるときです。10%値下げで33%増が必要な点を先に数字で決め、期間や商品を区切って試します。限界利益が残る限り、数が増えれば利益も増えますが、戻しにくい点に注意します。
Q5.原価割れの注文は、受けないほうがよいですか。
A5.一律には言えません。空きがあり、固定費が増えず、既存のお客様に値引きが波及しないなら、限界利益が利益になります。満杯・残業・波及があると、逆転します。
Q6.限界利益を、税金の計算に使えますか。
A6.この記事は、経営判断の考え方の説明です。税務の処理や申告は、税理士などの専門家にご相談ください。
出典と注意
この記事は、統計を使っていません。限界利益の定義と、費用の分け方の考え方は、次の資料によります。
- 独立行政法人中小企業基盤整備機構 J-Net21 経営相談Q&A「損益分岐点分析」(限界利益=売上高-変動費、費用は変動費と固定費にはっきり分けにくく簡便に分類する旨)
https://j-net21.smrj.go.jp/qa/financial/Q0240.html - 独立行政法人中小企業基盤整備機構 J-Net21 起業マニュアル 5-2-9(損益分岐点売上高の考え方)
https://j-net21.smrj.go.jp/startup/manual/list5/5-2-9.html
補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な計算方法の整理で、個別の助言ではありません。実際の数字は、業種・設備・費用の分け方で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

