損益計算書の見方|売上総利益・営業利益・経常利益の違いを数字で読む
結論(先に答えます)
・売上総利益は商品の稼ぐ力、営業利益は本業の力、経常利益は借入の利息や補助金まで込みの結果です。見る場所が違うので、同じ「利益」でも意味が変わります。
・仮の会社(売上1億円)では、経常利益は320万円の黒字でも、営業利益は300万円、売上100円のうち本業で残るのは3円です。補助金150万円がなければ、経常利益は170万円です。
・営業利益は、値上げ・仕入れ・費用・客数のどれかを動かすと増えます。借入の金利を下げても、営業利益は動きません。どの数字をどの順で動かすかを先に決めておきます。
この記事は、仮の会社「みなと惣菜工房」(惣菜を作ってスーパーや飲食店に卸す、従業員12人。実在の会社ではありません)の1年間の損益計算書で説明します。数字はすべて仮の例で、統計ではありません。個別の経営や税務の助言ではなく、一般的な見方の整理です。
損益計算書とは?上から順に読むと何が分かる?
損益計算書は、1年間の売上から利益までを、上から順に並べた表です。上から順に読むと、利益がどこで薄くなるかが分かります。
損益計算書は、売上から費用を引いて、利益を段階ごとに出していきます。この記事の仮の会社は、売上高が1億円(10,000万円)、売上原価が6,800万円、販管費が2,900万円、補助金収入が150万円、支払利息が130万円です。
| 項目(1年間・万円) | 金額 | 中身 |
|---|---|---|
| 売上高 | 10,000 | 1年間の売上 |
| 売上原価 | 6,800 | 惣菜の材料費など |
| 販管費 | 2,900 | 人件費1,700・家賃と光熱費600・配送費350・その他250 |
| 補助金収入 | 150 | この年だけ入った(営業外収益) |
| 支払利息 | 130 | 借入5,200万円×年2.5%(営業外費用) |
利益の行は、この表から計算します。売上総利益 → 営業利益 → 経常利益の順に、1行ずつ見ていきます。
売上総利益(粗利)とは?何を表す利益?
売上総利益は、売上から売上原価を引いた利益で、粗利ともいいます。商品そのものがどれだけ稼ぐかを表します。
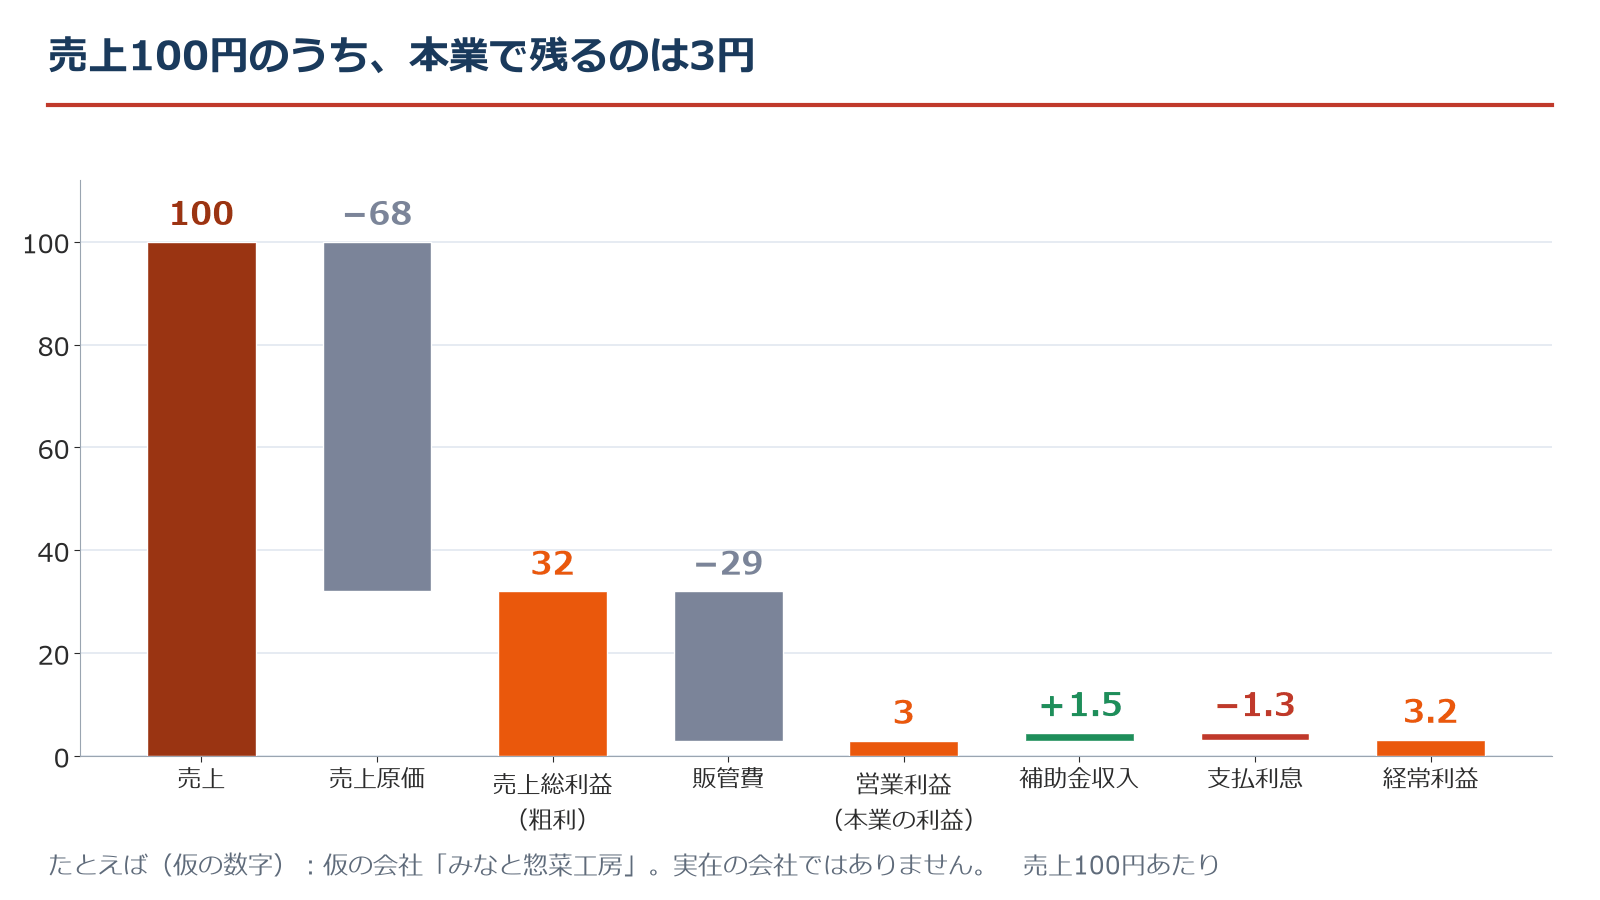
10,000万円から6,800万円を引いて、売上総利益は3,200万円です。売上の32%で、逆に言うと原価率は68%です。仕入れ値が上がると、まずこの利益が減ります。人件費や家賃はまだ引いていないので、費用を払う前の稼ぐ力です。
営業利益とは?販管費を引くと、いくら残る?
営業利益は、売上総利益から販管費(販売費及び一般管理費)を引いた利益で、本業の利益です。仮の会社では300万円で、売上の3.0%です。
販管費は、人件費・家賃・配送費など、会社を動かす費用です。仮の会社は、人件費1,700万円・家賃と光熱費600万円・配送費350万円・その他250万円で、合計2,900万円。人件費が販管費の約6割(59%)を占めます。
3,200万円から2,900万円を引くと、営業利益は300万円です。売上100円のうち、粗利は32円ありますが、費用で29円が出ていき、本業で残るのは3円です。粗利が出ていても、費用が重いと営業利益は薄くなります。
経常利益とは?営業利益と何が違う?
経常利益は、営業利益に、借入の利息や補助金など、本業以外の収支を足し引きした利益です。会社の経常的な利益として見られます。
独立行政法人 中小企業基盤整備機構の情報サイト(J-Net21)でも、経常利益は、営業利益から配当や利息などの財務収支や本業以外の収支を加減した額、と説明されています。仮の会社の本業以外は、補助金収入の150万円と、支払利息の130万円の2つです。
300万円に150万円を足して、130万円を引くと、経常利益は320万円です。補助金収入を営業外収益に入れる形が多いですが、会社や補助金の内容、会計処理で扱いは変わります。
| 利益 | 仮の会社(万円) | 何を見るか | 引いたもの・足したもの |
|---|---|---|---|
| 売上総利益 | 3,200 | 商品の稼ぐ力 | 売上から売上原価を引く |
| 営業利益 | 300 | 本業の力 | 売上総利益から販管費を引く |
| 経常利益 | 320 | 利息や補助金まで込みの結果 | 営業利益に、補助金(+150)と支払利息(−130)を足し引きする |
経常利益が黒字なら安心?補助金と利息の中身を見る
経常利益が黒字でも、営業利益と、その差の中身を見ます。仮の会社の経常利益は320万円の黒字ですが、補助金150万円がなければ170万円です。
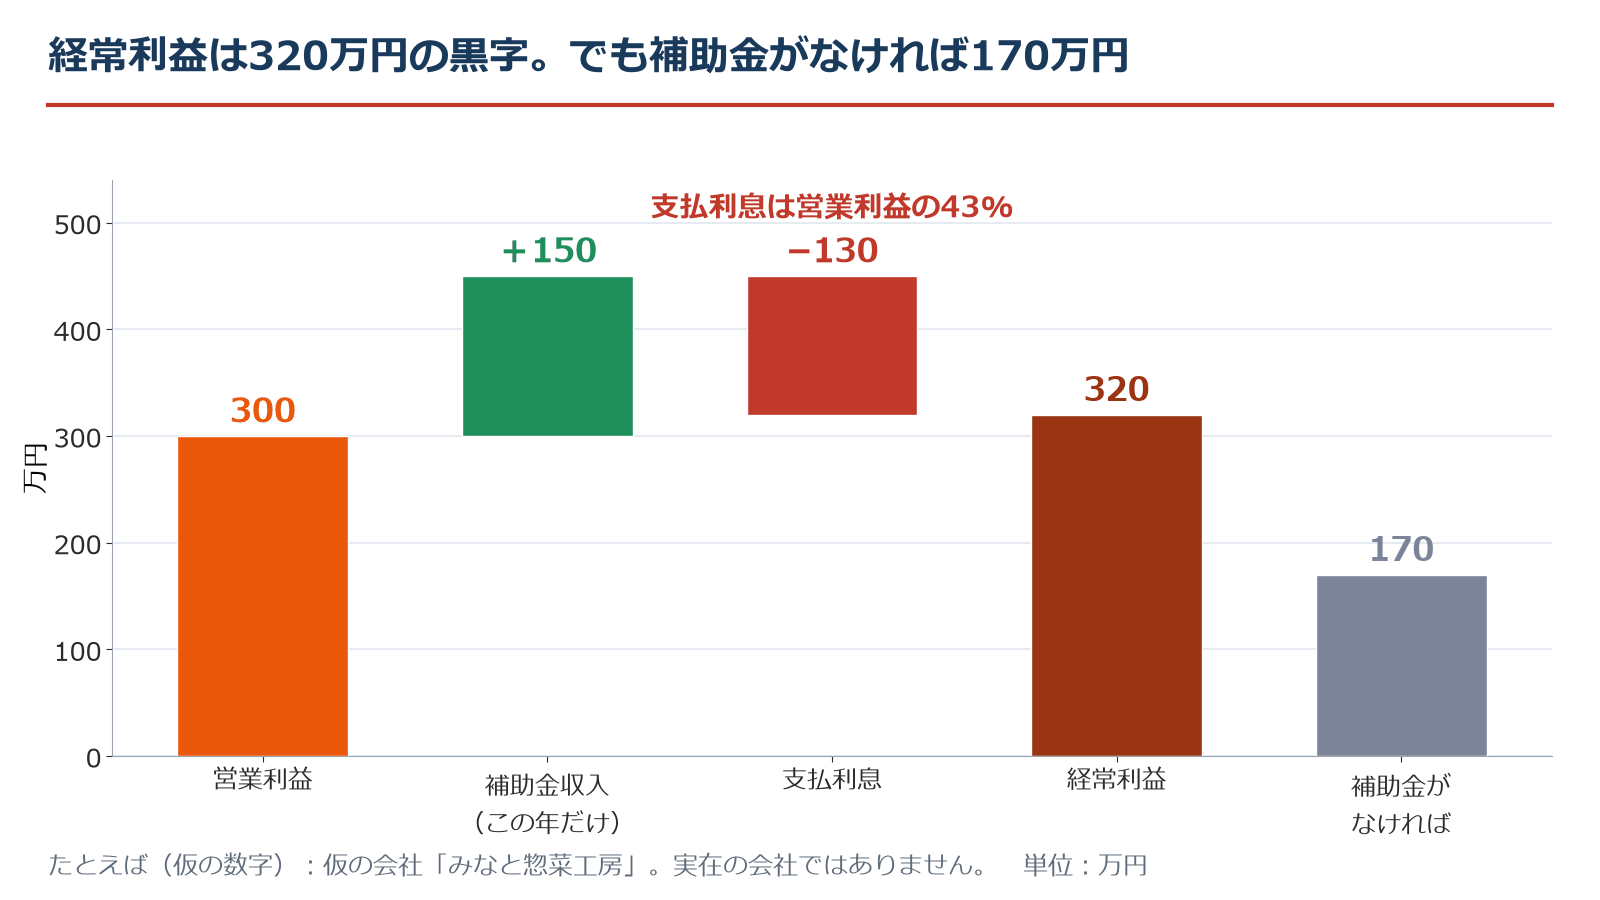
営業利益と経常利益の差は、20万円しかありません。ただ、中身は、補助金のプラス150万円と、利息のマイナス130万円で、差が小さくても中身は大きく動いています。支払利息の130万円は、営業利益300万円の43%にあたり、本業の利益の4割強が利息に回っています。
補助金の150万円は、同じ額が毎年入るとは限りません。入らなければ、経常利益は170万円に減ります。営業利益が小さいと、補助金に頼る形になりやすい、ということです。「黒字だから安心」と見る見方も、「補助金がなければ170万円」と見る見方も、どちらも一理あります。中身を分けて見ると、判断がしやすくなります。
注意
この記事の仮の会社は、臨時の損益(特別損益)・税金・当期純利益・元金の返済を入れていません。実際の決算では、これらも損益計算書に載ります。
営業利益を増やすには、どの数字を動かす?
仮の会社では、値上げ2%(客数が同じ場合)で営業利益が+200万円、客数5%増で+142.5万円、仕入れ値2%減で+136万円、販管費3%減で+87万円です。借入の金利を下げても、営業利益は動きません。
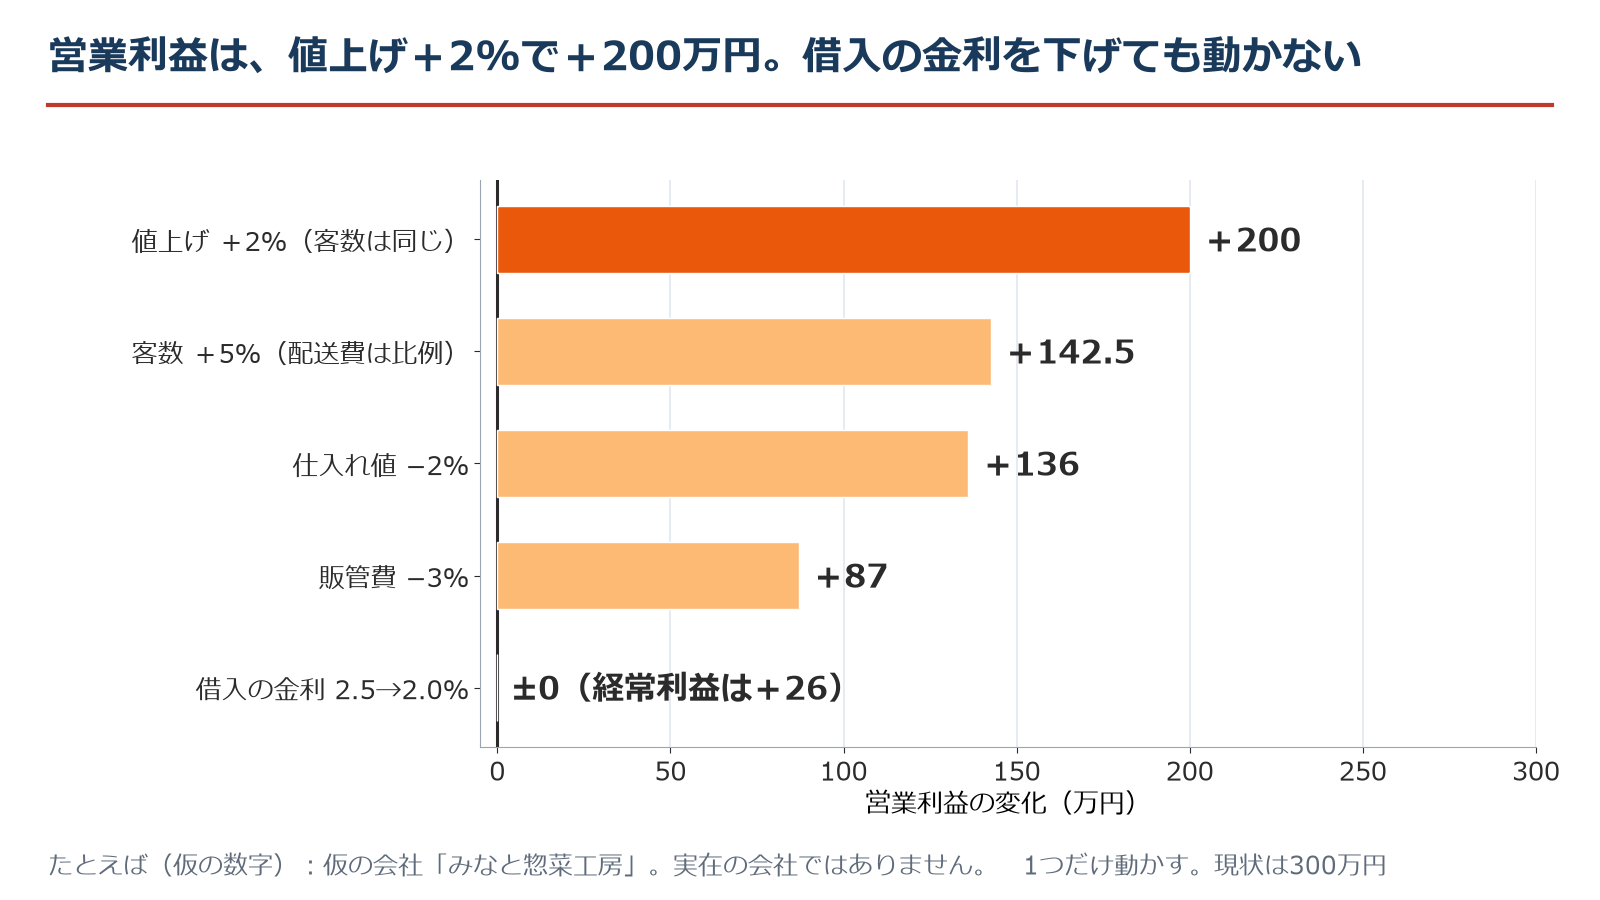
| 動かす数字(1つだけ) | 営業利益の変化 | 営業利益 | 前提 |
|---|---|---|---|
| 販管費 −3% | +87万円 | 387万円 | 2,900万円×3% |
| 仕入れ値(売上原価)−2% | +136万円 | 436万円 | 6,800万円×2% |
| 客数 +5% | +142.5万円 | 442.5万円 | 配送費は売上に比例して増える、ほかの費用は同じ |
| 値上げ +2% | +200万円 | 500万円 | 客数は同じとして |
| 借入の金利 2.5%→2.0% | 0(経常利益は+26万円) | 300万円 | 支払利息が130万円から104万円になる |
1%あたりで比べると、値上げが+100万円、仕入れ値が+68万円、販管費が+29万円で、値上げが一番効きます。ただ、値上げをすると客数が減ることがあります。仮の会社で2%値上げした場合、客数が約6.6%減るまでは、営業利益は300万円以上でいられます(配送費は客数に比例、ほかの費用は固定と置いた場合)。値上げの前に、客数が何%減ったら元に戻るかを計算しておきます。
手は組み合わせられます。たとえば、仕入れ値2%減と販管費3%減を合わせると、営業利益は523万円です。実際は会社ごとに数字が違うので、自分の損益計算書で計算してください。
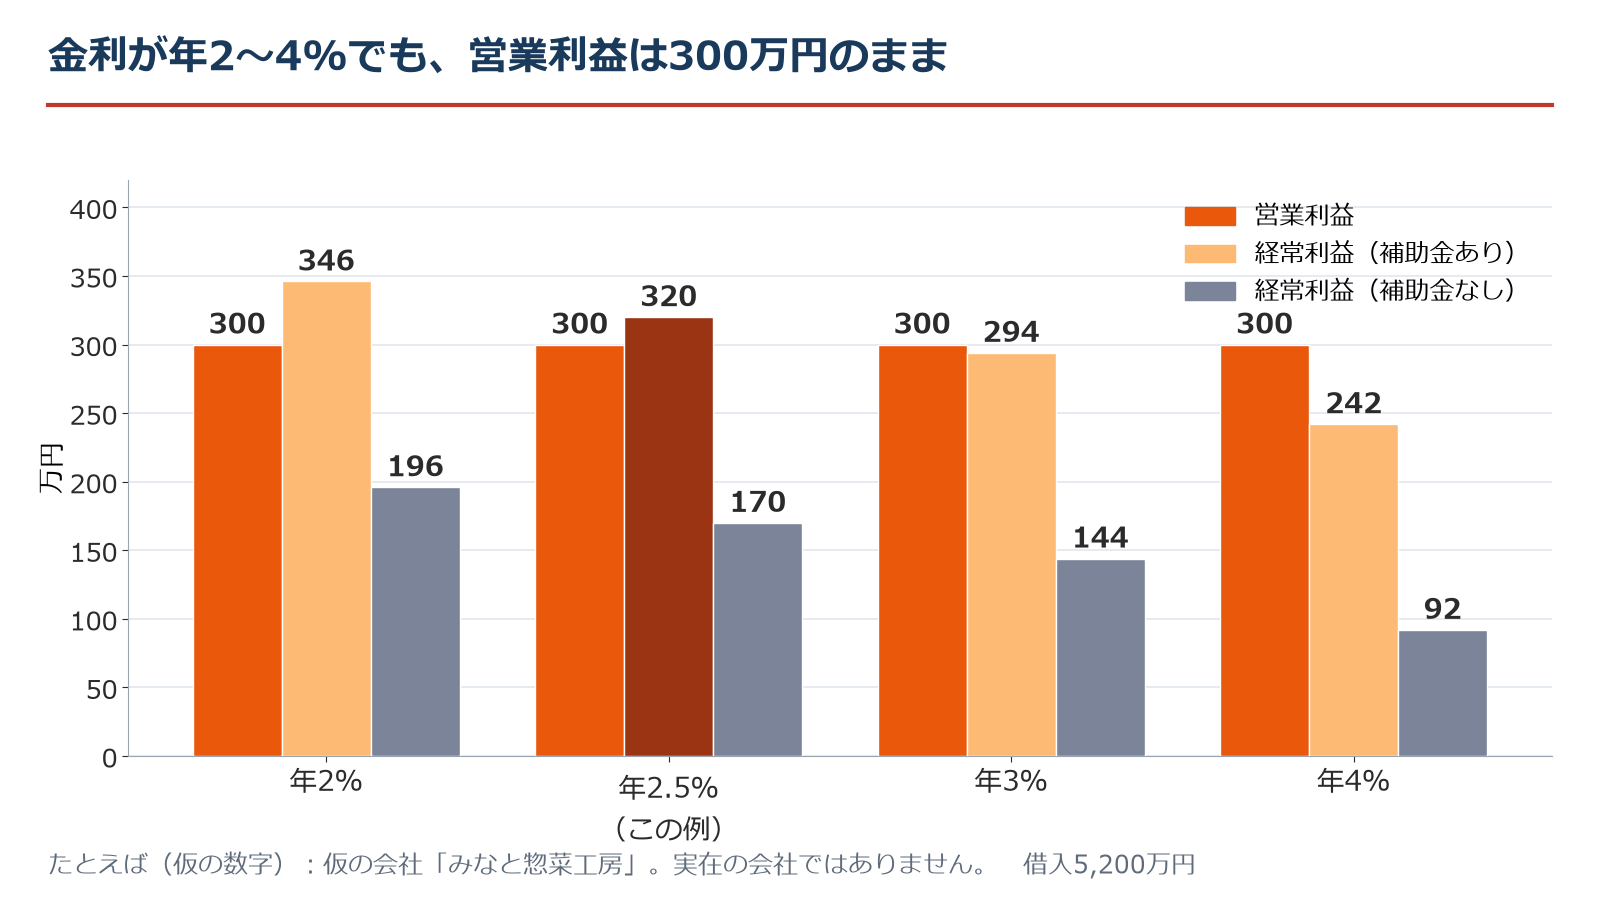
この例の金利は年2.5%と置いています。借り方・保証の有無・時期で変わりますが、年3%でも結論はほぼ変わりません(支払利息156万円、経常利益294万円、補助金がなければ144万円)。
自分の損益計算書では、どこを確認する?
直近の損益計算書があれば、4つの手順で、自分の会社の利益の薄くなる場所と、動かす順番を確認できます。
- ☐ 売上総利益率を出す:売上総利益÷売上
- ☐ 営業利益と営業利益率を出す:営業利益÷売上
- ☐ 経常利益と営業利益の差の中身を見る:補助金のような1回きりの収入と、利息がどれだけ入っているか
- ☐ 営業利益が足りないときの動かす順番を決めておく(値上げは、客数の減少幅の上限を先に決める)
補助金も、営業利益を動かす手段の1つになりえます。ただ、多くは後払いで、毎年入るとも限らないので、なくても営業利益が成り立つかを先に見ておきます。対象になるかどうかは、公募要領で必ず確認してください。
営業利益と経常利益の違いは営業利益と経常利益の違いの記事、4つの利益の全体像と銀行が見る点は損益計算書の見方の記事で解説しています。利益が出ていても手元のお金が足りなくなる仕組みは、キャッシュフロー計算書の見方の記事と自己資本比率と流動比率の記事も参考になります。
損益計算書のあとに、貸借対照表で会社の手元のお金と運転資本を読む順番は、貸借対照表の見方の記事で解説しています。
よくある質問(FAQ)
Q1.売上総利益・営業利益・経常利益は、何が違う?
A1.見る場所が違います。売上総利益は売上から売上原価を引いた「商品の稼ぐ力」、営業利益はそこから販管費を引いた「本業の力」、経常利益は営業利益に利息や補助金など本業以外の収支を足し引きした「結果」です。仮の会社では、3,200万円・300万円・320万円でした。
Q2.粗利と売上総利益は、同じ?
A2.同じ意味で使われます。売上総利益を、粗利(粗利益)とも呼びます。売上から売上原価を引いた利益です。
Q3.営業利益が小さくて、経常利益が大きいのは、問題?
A3.中身を見る必要があります。仮の会社のように、補助金収入などの1回きりの収入で経常利益が大きくなっていることがあります。補助金が毎年入るとは限らないので、なくても営業利益が成り立つかを先に見ます。逆に、利息の負担で経常利益が営業利益より小さくなることもあります。
Q4.借入の金利が下がると、営業利益は増える?
A4.営業利益は動きません。支払利息は、営業利益の下の「営業外費用」に入るので、金利が下がって増えるのは経常利益です。仮の会社では、金利が2.5%から2.0%になると、営業利益は300万円のまま、経常利益が26万円増えます。
Q5.営業利益を増やすには、何から手を付ける?
A5.会社ごとに、効きと影響を数字で比べて決めます。仮の会社では、1%あたりの効きは、値上げ+100万円、仕入れ値+68万円、販管費+29万円でした。ただ、値上げは客数が減ることがあります。2%値上げなら客数が約6.6%減るまでは営業利益が300万円以上、という損益ラインを先に計算しておくと、判断がしやすくなります。
Q6.補助金は、営業利益と経常利益のどちらに入る?
A6.会社や補助金の内容、会計処理で変わります。補助金収入を営業外収益(経常利益に入る)に入れる形が多いですが、内容によって扱いが変わります。会計処理は、顧問の税理士や会計の専門家に確認してください。
出典と注意
- 独立行政法人 中小企業基盤整備機構「J-Net21」決算書とは?(売上総利益・営業利益・経常利益の定義)。閲覧:2026年11月1日(ページの最終更新日:2018年3月31日)
https://j-net21.smrj.go.jp/solution/financial/accounts/tax/20140328_23.html - 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html - 日本銀行 貸出約定平均金利(金利の参考)
https://www.boj.or.jp/statistics/dl/loan/yaku/yaku2608.pdf
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な数字の見方の整理で、個別の助言ではありません。数字は、すべて仮の例(実在の会社ではありません)です。実際の数字は、業種・規模・取引条件・金利で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

