【社長向け】キャッシュコンバージョンサイクル(CCC)とは?計算式と、1日縮めると増えるお金を卸の例で解説
結論(先に答えます)
・CCC(キャッシュコンバージョンサイクル)は、在庫の日数+回収の日数-支払の日数で出す、お金が出ていったままの日数です。あおば商会では80日です。
・1日縮めたときに手元のお金が増える額は、回収が100万円、在庫と支払が80万円。同じ1日でも、回収がいちばん重くなります。
・縮める順番は、自社で決められる手(請求書の発行・在庫)から。回収と支払の日数は相手との合意が前提なので、あとにします。
この記事は、卸の仮の会社「あおば商会」(実在の会社ではありません)の数字で説明します。数字はすべて仮の例で、統計ではありません。個別の経営や税務の助言ではなく、一般的な計算方法の整理です。
キャッシュコンバージョンサイクル(CCC)とは?
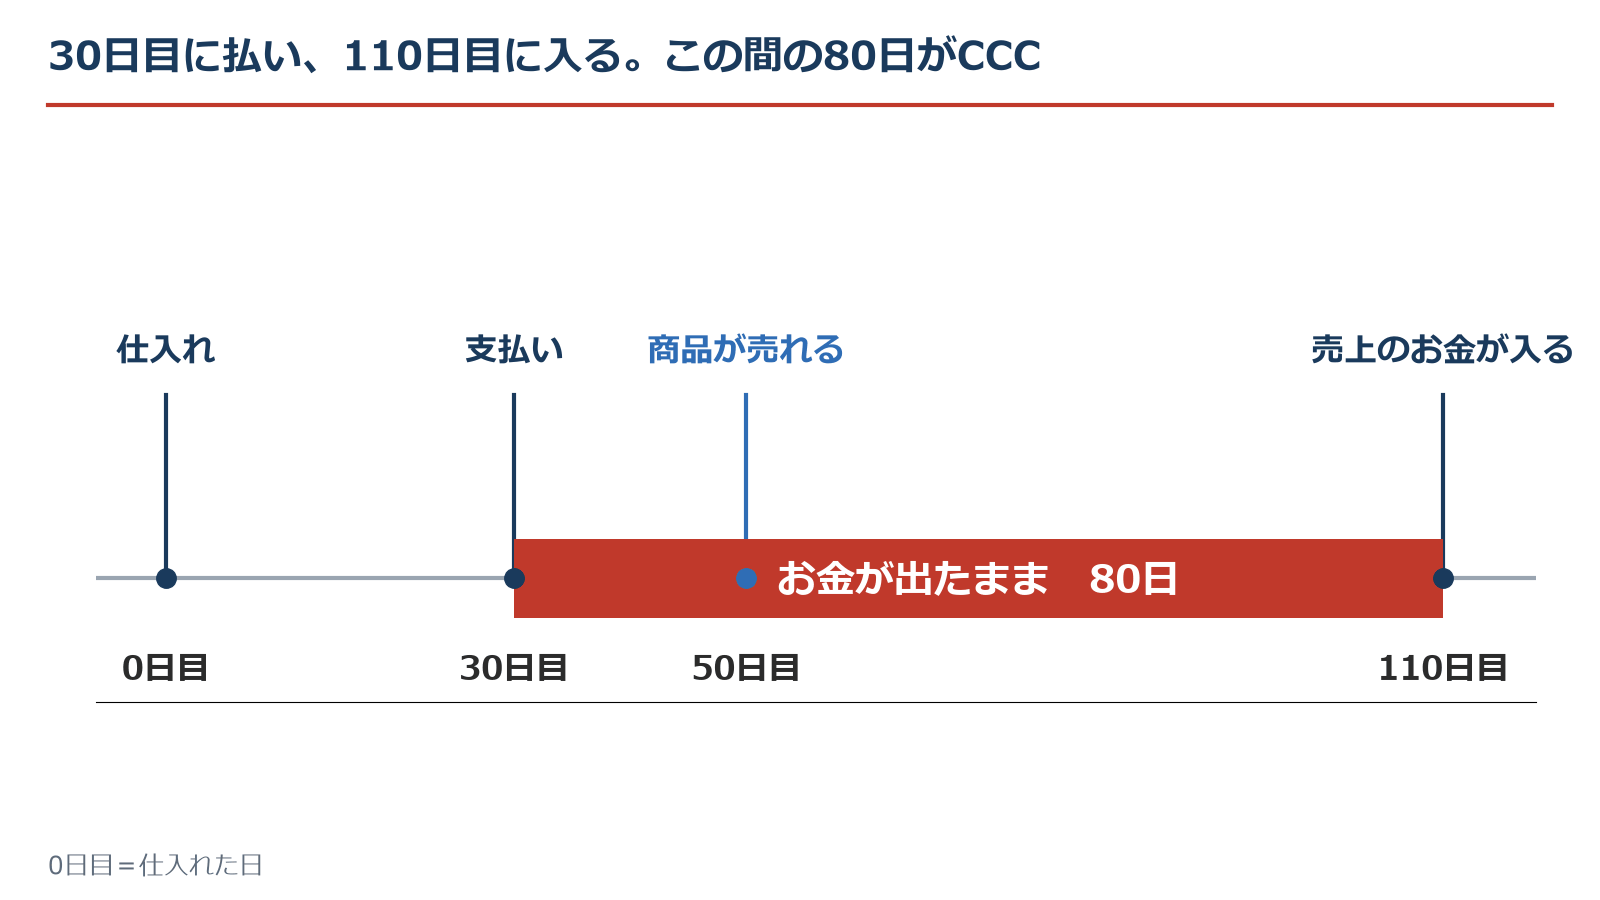
仕入代金を支払ってから、売上のお金が入るまでの、お金が出ていったままの日数です。この例では、30日目に払って110日目に入るので、この間の80日がCCCです。
商品を仕入れても、仕入先への支払いは30日後、売れるのは50日目、売上のお金が入るのは売れた60日あと(110日目)という会社を考えます。30日目に出ていったお金が、110日目まで戻りません。この日数を、CCCと呼びます。
運転資金(売掛金+在庫-買掛金)が金額なら、CCCは日数です。運転資金そのものの考え方は、運転資金と設備資金の違いの記事で整理しています。この例の運転資金は7,600万円で、すべて借入だとすると、金利年2.5%で年190万円です。金利は借り方で変わりますが、年3%(年228万円)でも結論はほぼ同じです。
CCCの計算式は?在庫・回収・支払の日数の出し方
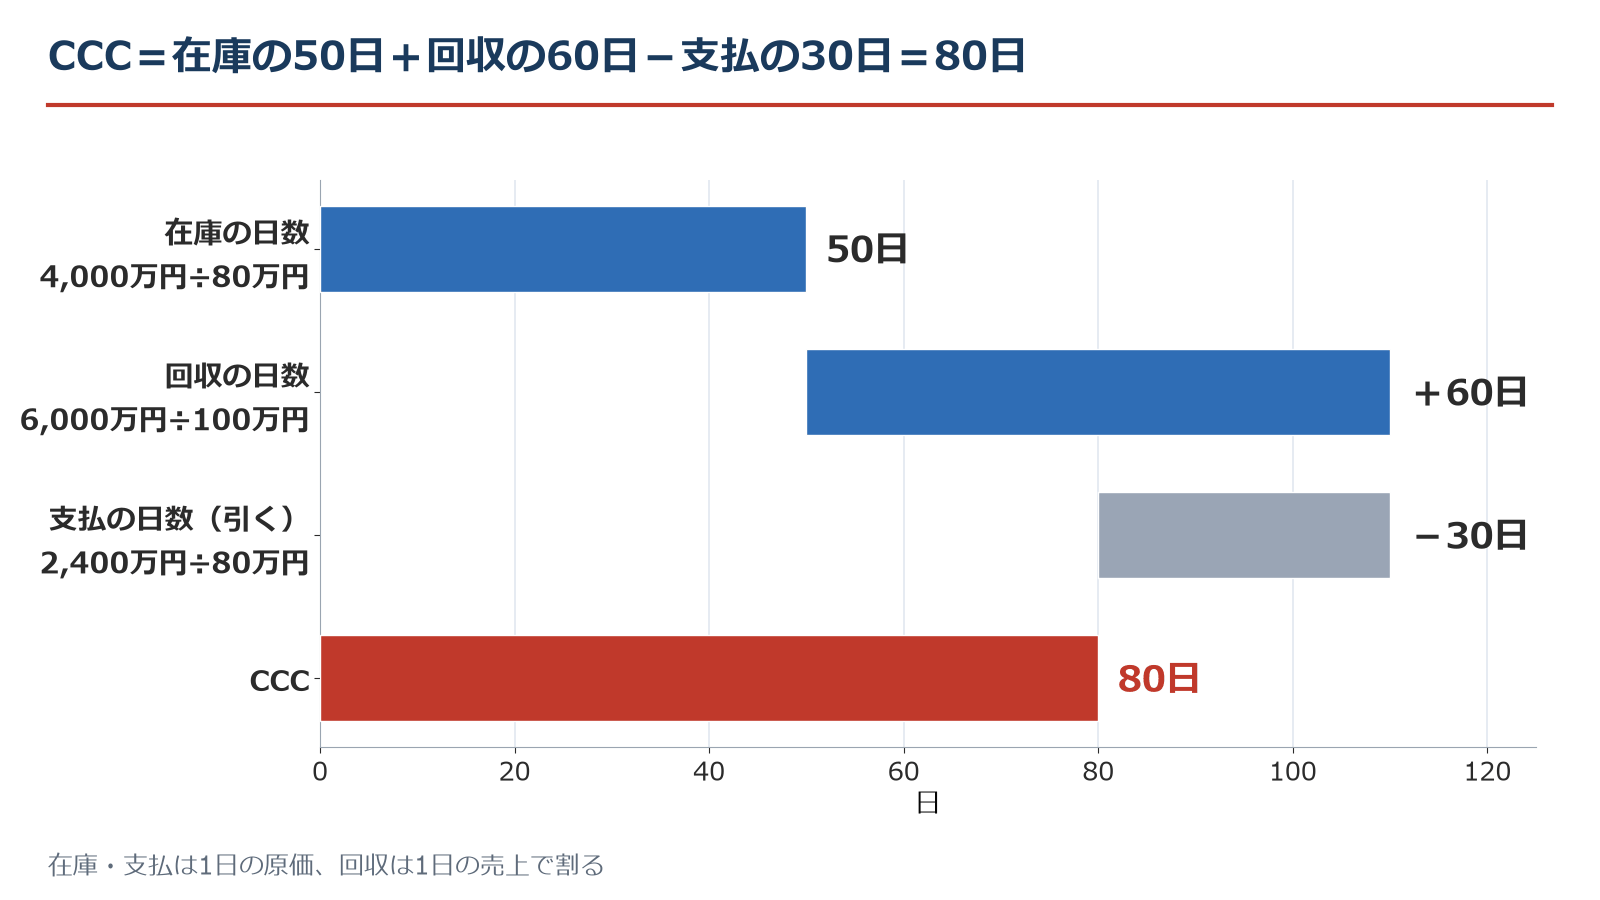
在庫の日数+回収の日数-支払の日数です。それぞれ、決算書の金額を、1日分の売上(または原価)で割って出します。
| 項目 | 式(万円) | 日数 |
|---|---|---|
| 在庫の日数 | 在庫4,000 ÷ 1日の原価80 | 50日 |
| 回収の日数 | 売掛金6,000 ÷ 1日の売上100 | 60日 |
| 支払の日数 | 買掛金2,400 ÷ 1日の原価80 | 30日 |
| CCC | 50+60-30 | 80日 |
前提は、年間の売上3億6,500万円(1日あたり100万円)、原価は売上の80%(1日あたり80万円)です。在庫・売掛金・買掛金は、決算書の貸借対照表から拾います。貸借対照表の見方は貸借対照表の見方の記事を参照してください。
割る数の取り方は、資料によって違います。この記事は、在庫と支払は原価、回収は売上で割りました。在庫と支払も売上で割る方法では、在庫40日・回収60日・支払24日で、CCCは76日になります。どちらでも、前と後を同じ基準で比べれば、縮める効果の方向は変わりません。
CCCは短いほどよい?マイナスになる会社もある
一般には、短いほど手元に余裕が出ます。ただし、現金で売る小売の会社のように、CCCがマイナスになる形もあります。在庫を減らしすぎて欠品が出れば、かえって損になります。
| 会社の形 | 在庫・回収・支払 | CCC |
|---|---|---|
| 現金で売る小売の会社 | 在庫20日・回収0日・支払40日 | -20日 |
| 卸の会社(あおば商会) | 在庫50日・回収60日・支払30日 | 80日 |
| 製造の会社 | 在庫90日・回収60日・支払30日 | 120日 |
マイナスは、払う前に、お金が入る形です。上の3つは、業種の平均ではありません。実際の標準日数は、業種や取引条件で大きく変わるので、自社の数字の前と後で比べます。
CCCを1日縮めると、手元のお金はいくら増える?
回収を1日早めると100万円、在庫を1日減らすと80万円、支払を1日延ばすと80万円です(あおば商会の例)。売上は原価より大きいので、回収の1日がいちばん重くなります。
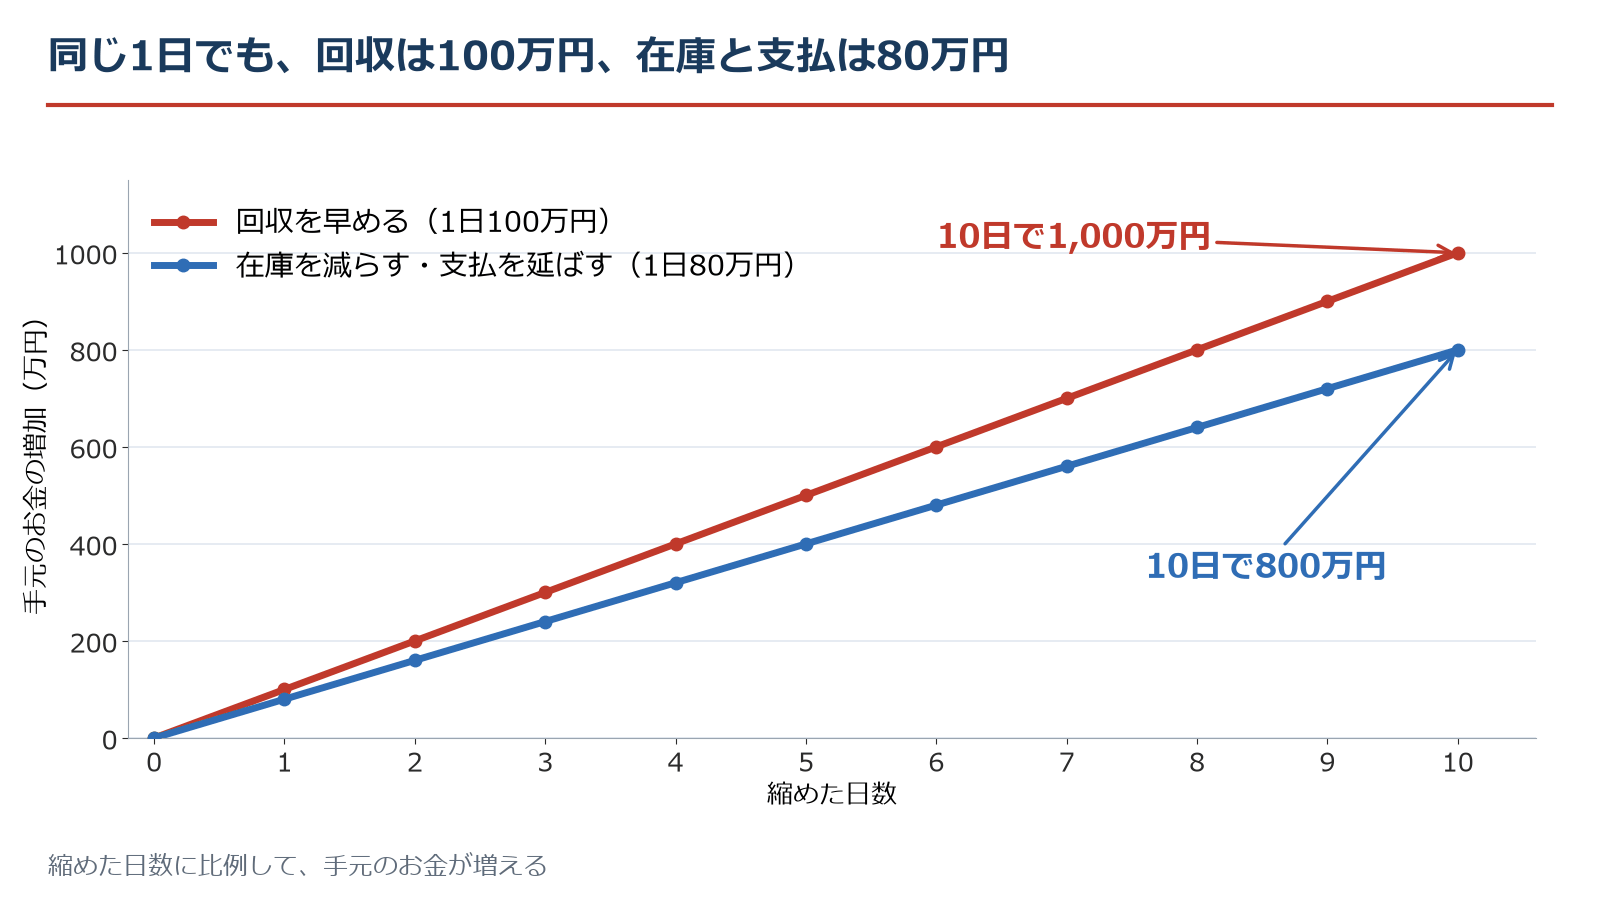
日数が同じでも、手元に残る金額は違います。回収と在庫・支払のどちらを縮めるかは、日数ではなく金額で比べます。
在庫・回収・支払、どれから縮める?
自社で決められる手(請求書の発行を早める・在庫を減らす)から動かします。回収と支払の日数は、取引先との合意が前提なので、あとにします。
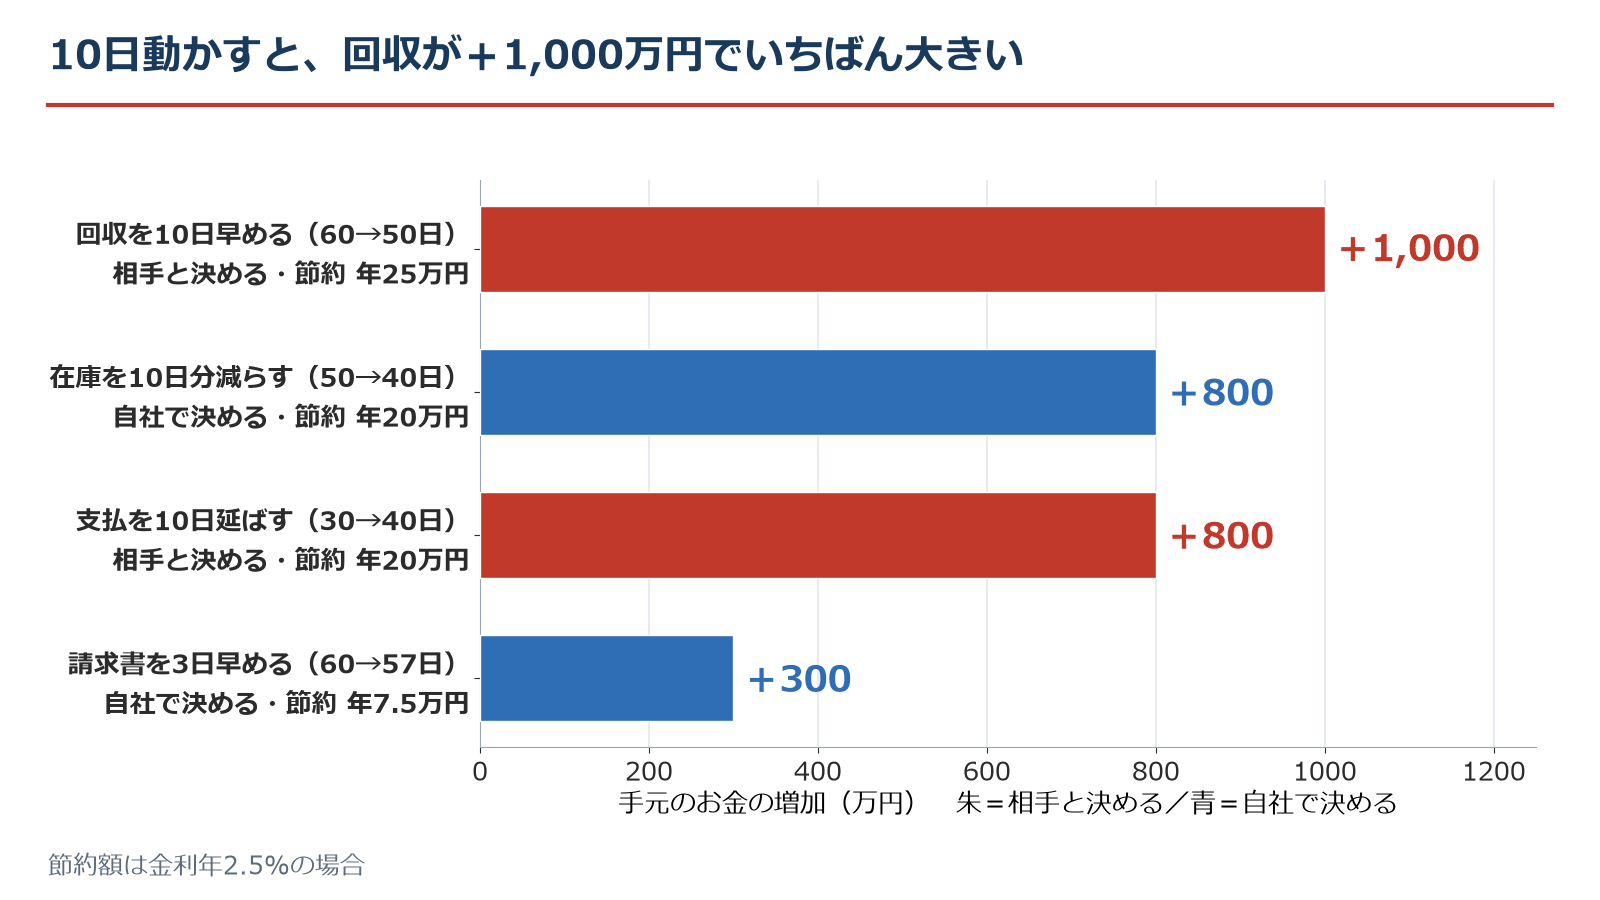
| 動かす手(1つだけ) | 手元の増加 | CCC | 金利年2.5%の節約 |
|---|---|---|---|
| 回収を10日早める(60→50日) | +1,000万円 | 70日 | 年25万円 |
| 在庫を10日分減らす(50→40日) | +800万円 | 70日 | 年20万円 |
| 支払を10日延ばす(30→40日) | +800万円 | 70日 | 年20万円 |
| 請求書の発行を3日早める(回収60→57日) | +300万円 | 77日 | 年7.5万円 |
請求書の発行を、締めた日に出して3日早めるだけでも、300万円です。入金の日は取引先が決めますが、請求書を出す日は自社で決められます。
在庫は自社で決められますが、減らしすぎると欠品が出ます。売上が1%減ると、粗利(20%)で年73万円の損です。在庫10日分の金利の節約は年20万円なので、欠品の損のほうが約3.65倍大きくなります。在庫は、欠品しない範囲で減らします。
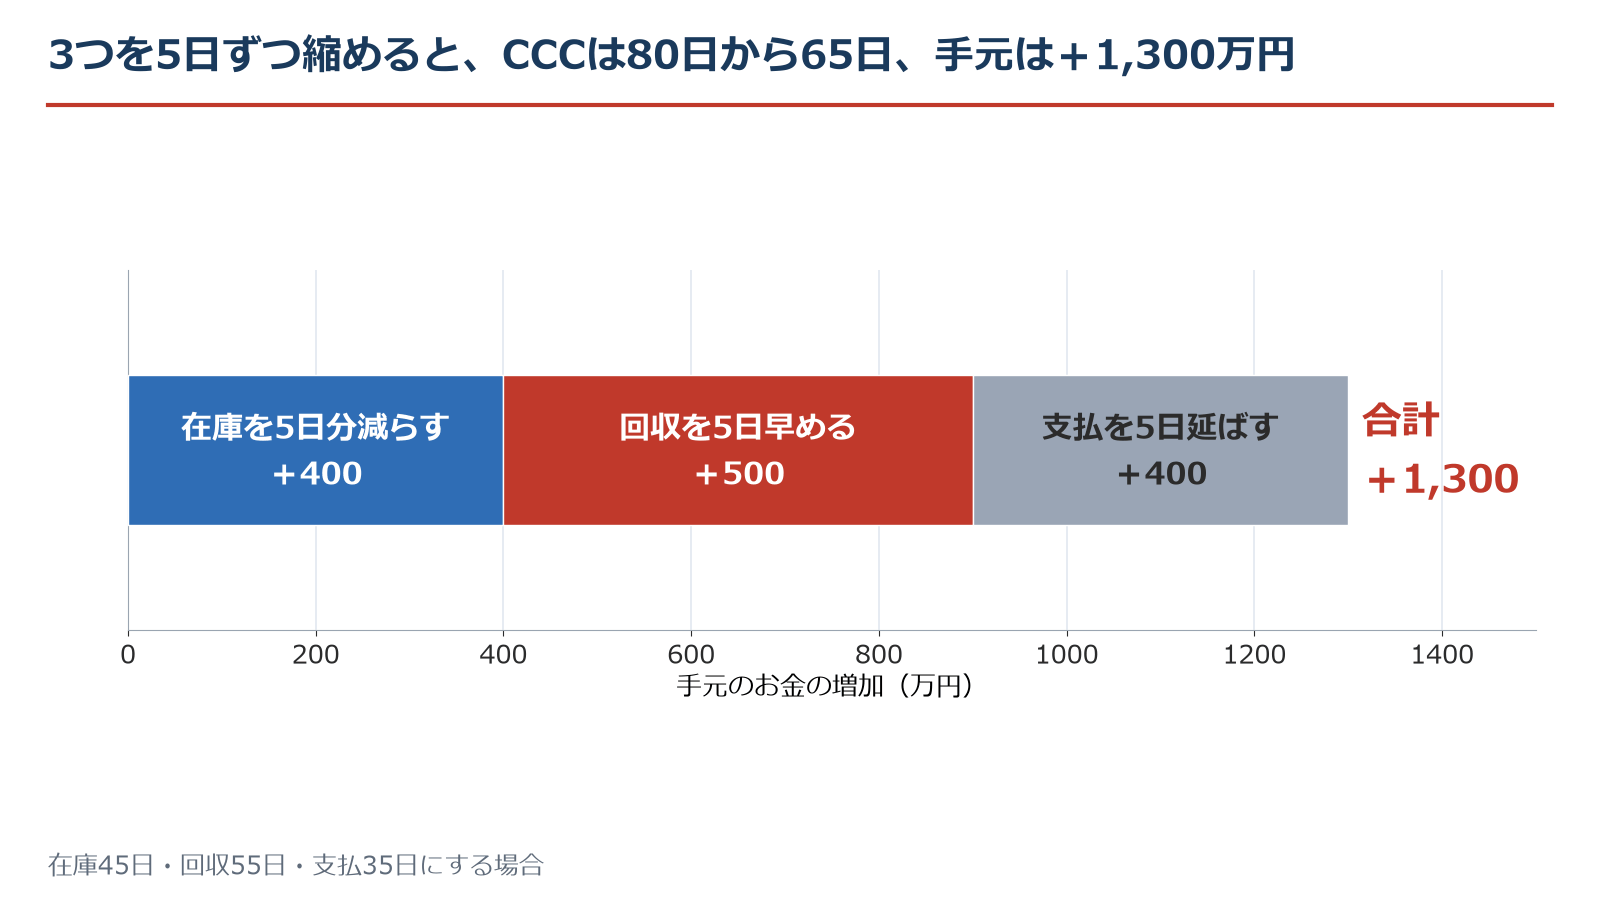
1つに頼らず、3つを少しずつ縮める形もあります。売上が増えるときの立て替えは売上が増えるほどお金が足りなくなる理由の記事で、利益と手元のお金のずれはキャッシュフロー計算書の見方の記事で扱っています。
支払を延ばすときの注意は?(取適法・仕入先の事情)
支払を延ばす手は、仕入先の売掛金を増やし、相手の資金繰りに響きます。対象となる取引では、取適法で、手形払いが禁止され、支払期日は物品の受領から60日以内と定められています。
あおば商会が支払を10日延ばすと、手元は800万円増えます。同じ800万円は、仕入先から見ると売掛金の増加で、回収が10日遅くなります。自社の支払の日数は、取引先のCCCにもなります。
取適法(中小受託取引適正化法)は、対象となる取引の場合の決まりです。対象かどうかは、取引の内容で決まります。詳しくは、公正取引委員会の資料で確認してください。支払の延長は、相手と話し合って、合意できる範囲で、最後に使います。
注意
手形による支払の延長は、おすすめしません。支払の条件は、取引の内容や契約で変わります。個別の判断は、専門家にご確認ください。
自社のCCCを出す手順は?
決算書があれば、3つの手順で、自社のCCCを出せます。
- ☐ 決算書から3つの金額を拾う:貸借対照表の在庫(棚卸資産)・売掛金・買掛金
- ☐ 1日の売上・原価で割って、3つの日数とCCCを出す:損益計算書の売上高・売上原価を365で割る
- ☐ 自社で決められる手から、何日縮めるかを決める:請求書の発行・在庫から。回収・支払は相手と相談
設備の費用には、補助金が使える場合もあります。ただ、多くは後払いなので、受け取るまでのお金は、寝ているお金に足して考えます。対象になるかどうかは、公募要領で必ず確認してください。
よくある質問(FAQ)
Q1.CCCは、短いほどよいのですか。
A1.一般には短いほど手元に余裕が出ますが、在庫を減らしすぎて欠品が出れば損になります。この例では、売上が1%減ると粗利が年73万円減るので、在庫10日分の金利の節約(年20万円)より損が大きくなります。欠品しない範囲で縮めます。
Q2.CCCの計算式は、資料によって違いますか。
A2.式は同じ(在庫+回収-支払)ですが、割る数が資料により違います。割る数を売上高にするか売上原価にするかが資料により異なります。この例では、原価基準で80日、売上基準で76日です。同じ基準で前と後を比べます。
Q3.CCCがマイナスになるのは、どんな会社ですか。
A3.現金で売り、在庫がすぐ売れ、仕入代金の支払が遅い形です。この例では、在庫20日+回収0日-支払40日で-20日です。払う前に、お金が入る形です。
Q4.自社のCCCは、決算書のどこから出しますか。
A4.貸借対照表の在庫・売掛金・買掛金と、損益計算書の売上高・売上原価から出します。期末の1時点の値で、季節の波は反映されません。月ごとに追うと精度が上がります。受取手形・支払手形がある場合は、売掛金・買掛金に含めて考えます。
Q5.支払の日数を延ばしても、法律上の問題はありませんか。
A5.対象の取引かどうかで変わります。取適法(中小受託取引適正化法)の対象では、手形払いが禁止され、支払期日は物品の受領から60日以内です。対象かどうかは取引の内容で決まるので、個別の判断は専門家に確認してください。
Q6.CCCを縮める資金は、補助金で手当てできますか。
A6.設備の費用に補助金を使える場合もありますが、多くは後払いです。受け取るまでの分は、寝ているお金に足して考えます。対象かどうかは、公募要領で確認してください。
出典と注意
この記事の数字は、すべてこの例の計算で、統計は使っていません。取適法の説明と、日数の式・金利の参考は次のとおりです。
- 公正取引委員会・中小企業庁「約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について」(取適法:手形払いの禁止、受領から60日以内の支払期日)
https://www.jftc.go.jp/yakusokutegata_yousei.html - 独立行政法人中小企業基盤整備機構 J-Net21「資金繰り改善法(基礎編)」(在庫・売上債権・仕入債務の回転日数の式)
https://j-net21.smrj.go.jp/startup/manual/list8/8-3-8.html - 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な計算方法の整理で、個別の助言ではありません。実際の数字は、業種・取引条件・金利で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

