【社長向け】ROI(投資利益率)とは?設備投資の計算式と回収期間を、仮の加工会社の例で解説
結論(先に答えます)
・ROI(投資利益率)は、設備が生む年の利益÷投資額です。例(投資2,400万円・年の利益600万円)では25%です。
・回収期間は、投資額÷年のキャッシュです。同じ設備でも、利益で割ると4年、キャッシュ(利益+減価償却費)で割ると2年8か月になります。
・買う前に、売上の見立て・必要な投資額・返済の余裕の3つを数字で出します。補助金は実質の投資額を下げる手ですが、多くは後払いです。
この記事は、金属部品の加工会社の仮の例「ひなた工作所」(実在の会社ではありません)の数字で説明します。数字はすべて仮の例で、統計ではありません。税金・会計の扱いは入れていません。個別の経営の助言ではなく、一般的な計算方法の整理です。
ROI(投資利益率)とは?設備投資では何を何で割るのか
設備が生む年の利益を、投資額で割った割合です。公的機関(J-Net21)の資料では「投資利益率法」と呼ばれ、増加利益÷投資額で出すと説明されています。
たとえば、金属部品の加工会社が、新しい加工機を1台入れる場合を考えます。設備の費用は、運転資金(材料の立て替えなど)とは別の設備資金です。違いは運転資金と設備資金の違いの記事で整理しています。
| 項目 | ひなた工作所 |
|---|---|
| 投資額 | 2,400万円(本体・据え付け・調整・操作の教育) |
| 使える年数 | 8年(仮に置いた年数) |
| 増える売上 | 年3,000万円 |
| 材料・外注 | 売上の50%(年1,500万円) |
| 人件費・保守など | 人件費 年480万円、保守・電気代など 年120万円 |
| 資金 | 自己資金400万円+借入2,000万円(年2.5%) |
借入の金利は年2.5%で置きました。創業向けの融資の水準を想定した仮の数字で、実際は借り方で変わります。年3%に変えても、結論はほぼ同じです(返済への影響は、あとの見出しで見ます)。
ROIの計算式は?加工会社で、年の利益とROIを出す
売上3,000万円から、増える費用と減価償却費を引いた600万円が、年の利益です。600÷2,400で、ROIは25%。割るのは売上ではなく、利益です。
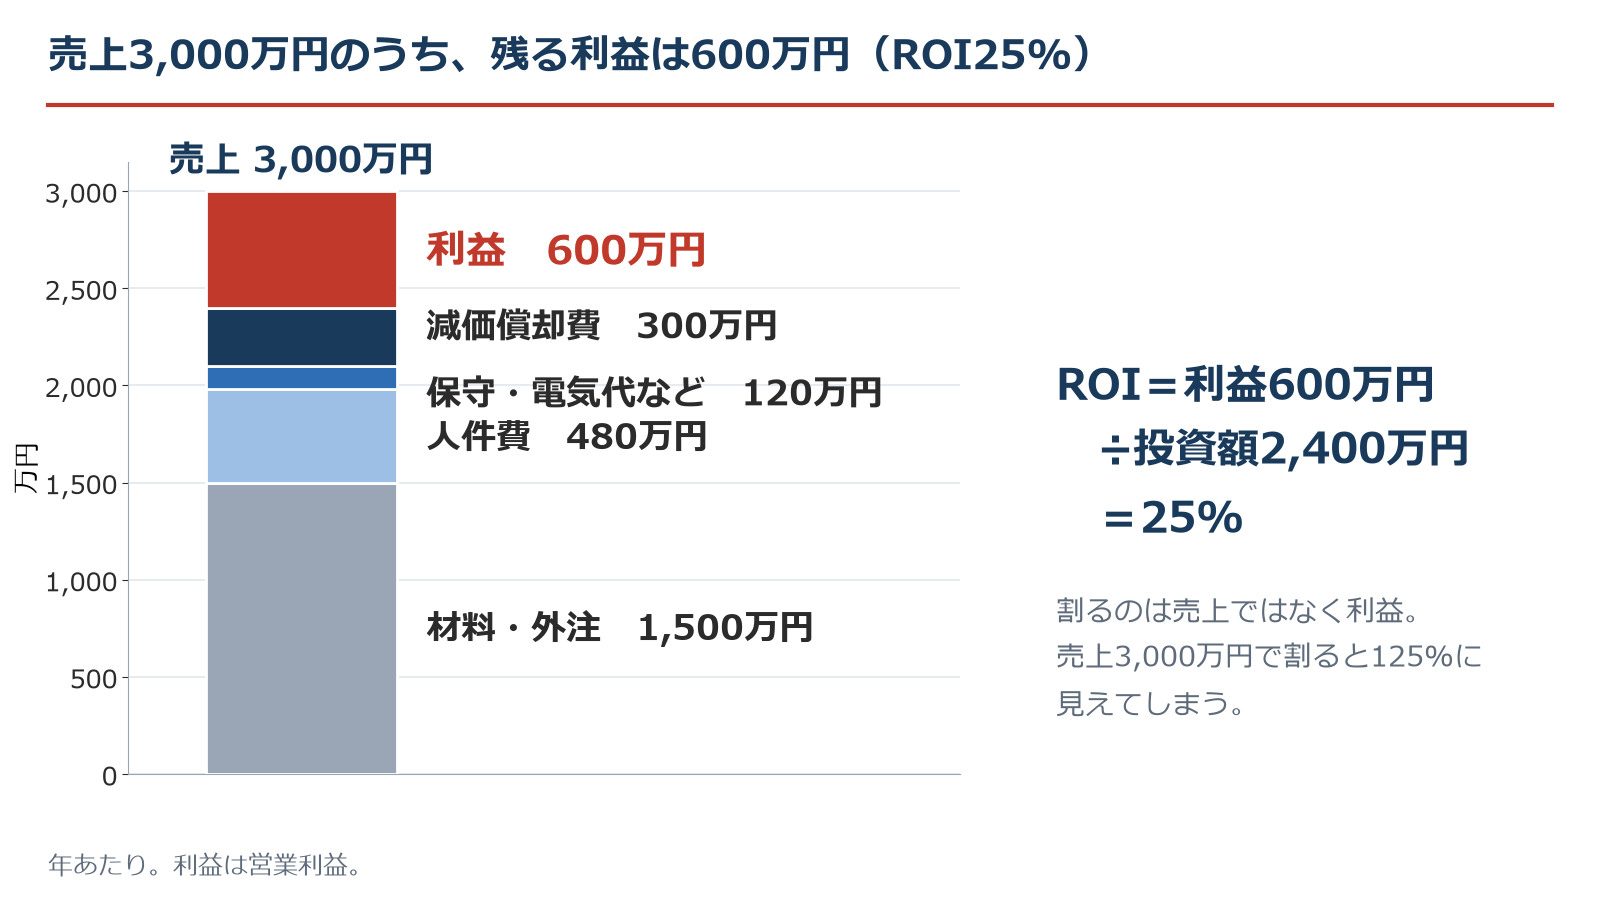
減価償却費は、設備を使った分だけ、費用にする計算です。2,400万円の設備を8年で割ると、年300万円。その年に、お金が出ていくわけではありません。
年の利益は、3,000-1,500-480-120-300=600万円。ROIは、600÷2,400=25%です。売上3,000万円をそのまま2,400万円で割ると125%になりますが、これは費用を引く前の数字で、ROIではありません。
ここでの「利益」は、設備が生む年の増加利益(営業利益。利息・税の前)です。資料によって、使う利益の定義は違います。比べるときは、同じ定義にそろえます。
回収期間は何年?利益で割るか、キャッシュで割るか
キャッシュ(利益+減価償却費=900万円)で割ると、2年8か月です。利益で割ると4年で、16か月ちがいます。
| 見方 | 式(万円) | 回収期間 |
|---|---|---|
| キャッシュで見る | 2,400 ÷ 900(利益600+減価償却費300) | 約2.7年(2年8か月) |
| 利益で見る | 2,400 ÷ 600 | 4年 |
| 差 | 1年4か月(16か月) |
減価償却費は、お金が出ていかない費用です。お金が戻る早さを見る回収期間では、利益に足し戻して、キャッシュで割ります。J-Net21の資料でも、キャッシュフローは「当期利益+減価償却費」と説明されています。利益とキャッシュのずれは、キャッシュフロー計算書の見方の記事でも扱っています。
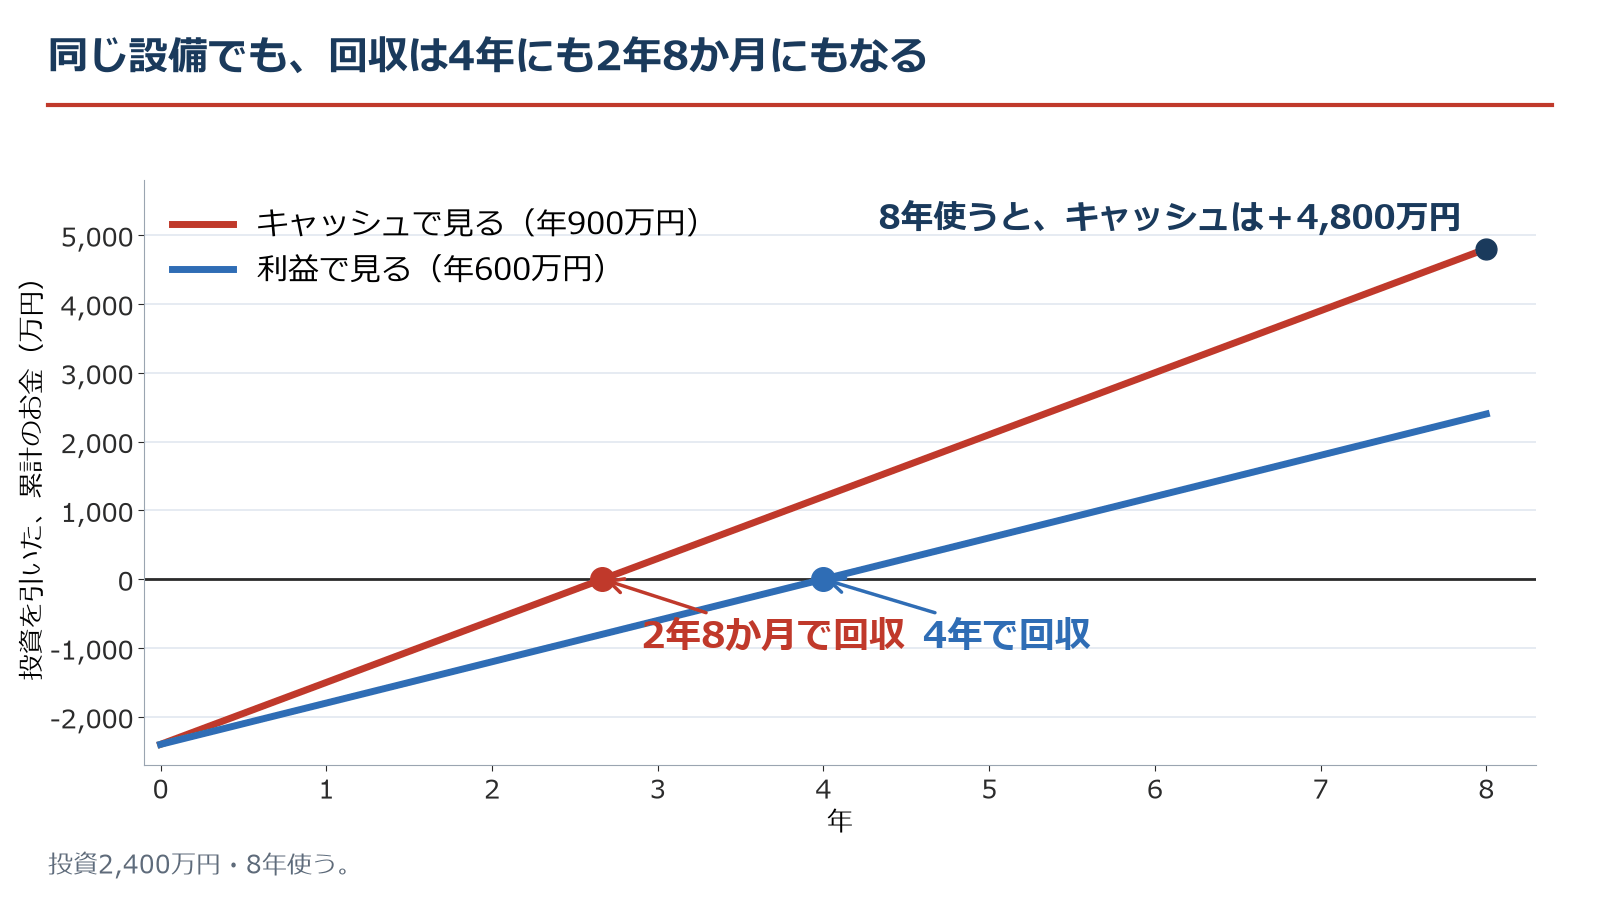
8年使うと、キャッシュで見た累計は、投資を引いて+4,800万円です。一方、利益は、減価償却費(設備の費用を使った年数に分けたもの)をすでに引いています。その利益の累計から、さらに投資額を引くと、投資を二重に引くことになり、戻りが遅く見えます。違うのは、いつ戻る見え方になるかです。
同じ設備なのにROIが変わるのはなぜ?使える年数の置き方
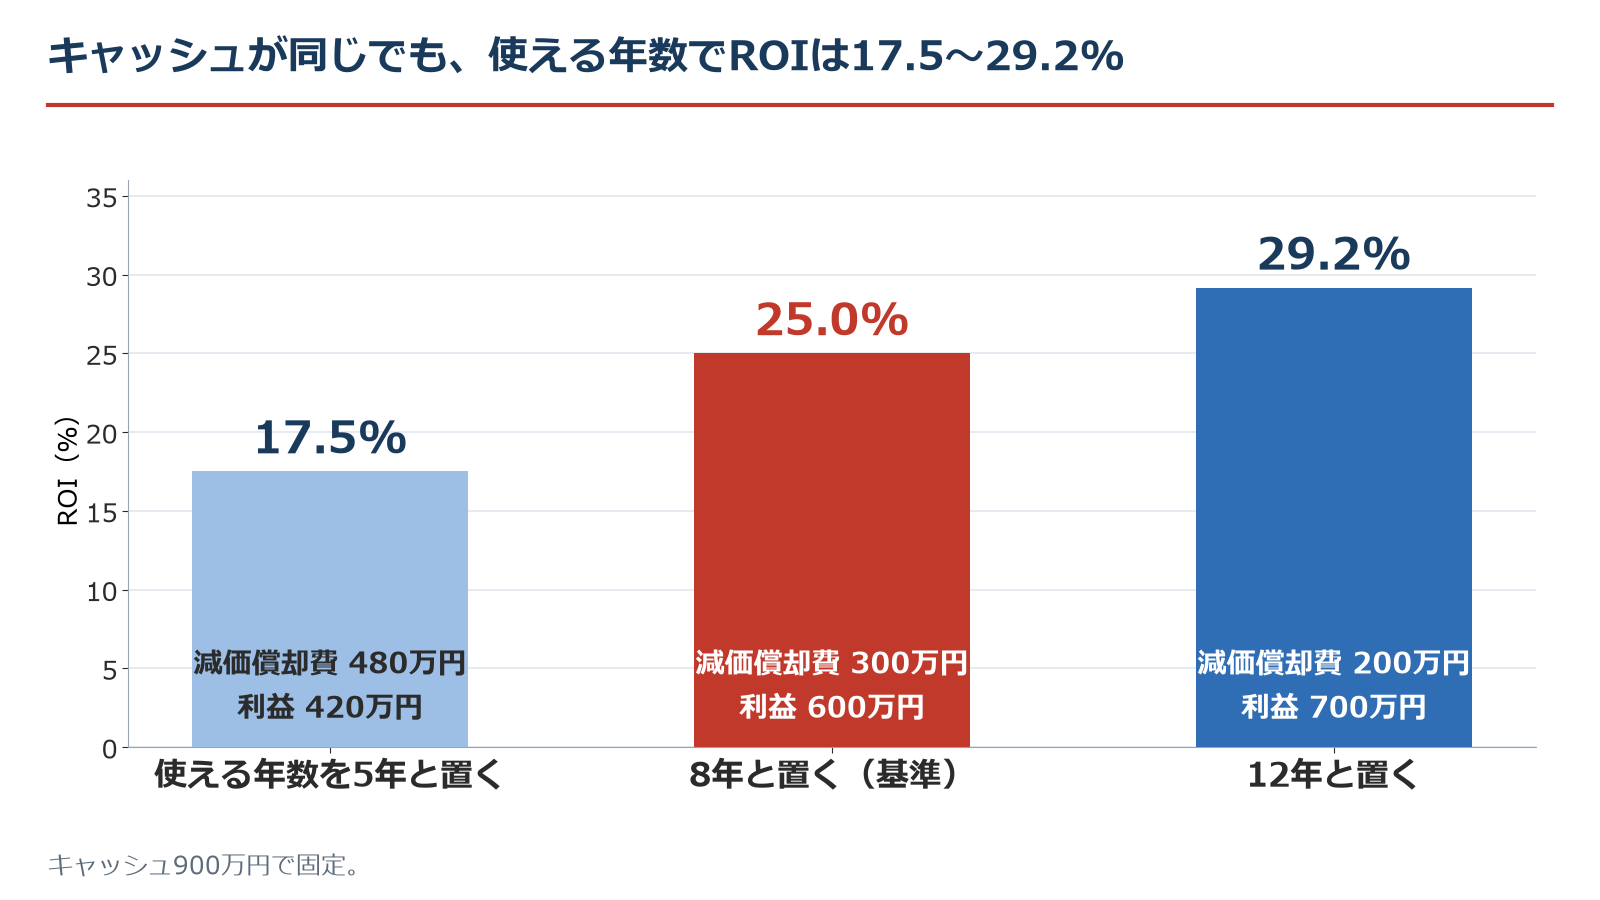
減価償却費の置き方(使える年数)で、ROIは変わります。年のキャッシュが同じ900万円でも、5年と置けば17.5%、12年と置けば29.2%です。回収期間は、どれも2年8か月です。
| 使える年数 | 減価償却費 | 年の利益 | ROI | 回収期間(キャッシュ) |
|---|---|---|---|---|
| 5年 | 480万円 | 420万円 | 17.5% | 2年8か月 |
| 8年 | 300万円 | 600万円 | 25.0% | 2年8か月 |
| 12年 | 200万円 | 700万円 | 29.2% | 2年8か月 |
使える年数は、仮に置いた数字です。実際の設備の使える年数や、税金・会計の扱いは、この記事では入れていません。ROIだけで設備を比べると、年数の置き方の差が、そのまま差に見えます。ROIで案を比べ、回収期間と返済で、お金が回るかを確かめます。
ROIと回収期間をよくするには?1つずつ動かして比べる
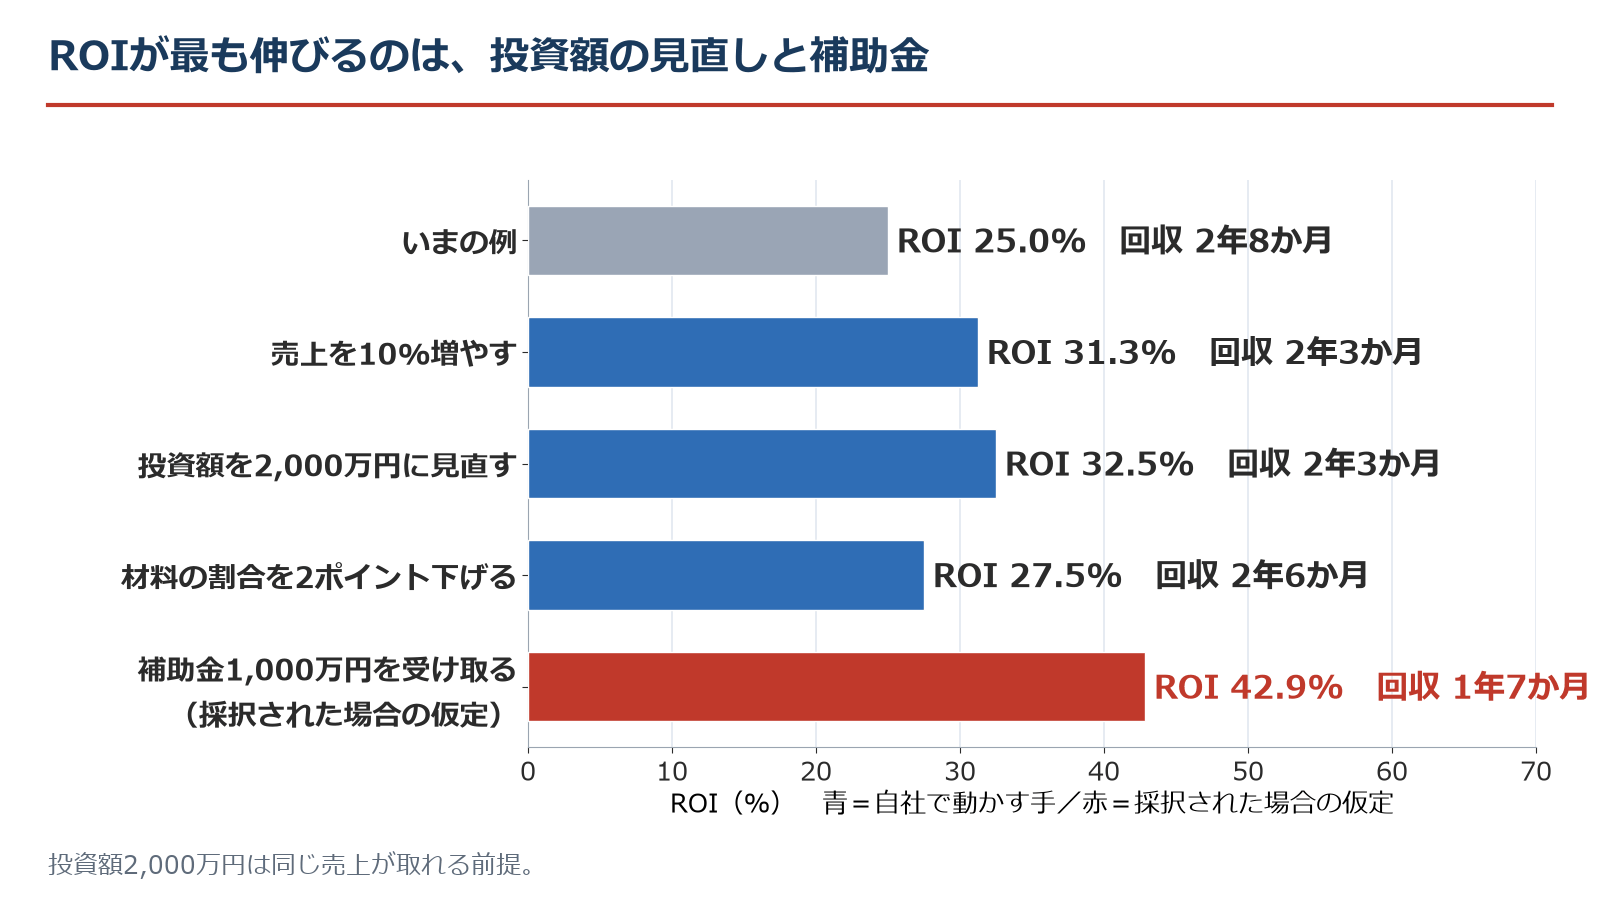
売上を10%増やすとROIは31.3%、投資額を2,000万円に見直すと32.5%、材料の割合を2ポイント下げると27.5%です。動かす順番は、売上の見立て、投資額、材料の割合です。
| 動かす手 | 年の利益 | ROI | 年のキャッシュ | 回収期間 |
|---|---|---|---|---|
| いまの例 | 600万円 | 25.0% | 900万円 | 2年8か月 |
| 売上を10%増やす(3,300万円) | 750万円 | 31.3% | 1,050万円 | 2年3か月 |
| 投資額を2,000万円に見直す | 650万円 | 32.5% | 900万円 | 2年3か月 |
| 材料の割合を2ポイント下げる(48%) | 660万円 | 27.5% | 960万円 | 2年6か月 |
| 3つを重ねる | 866万円 | 43.3% | 1,116万円 | 1年10か月 |
投資額の見直しは、ROIの伸びが大きい手です。ただし、安い設備にして加工できる量が減ると、売上が取れません。表の「投資額2,000万円」は、同じ売上が取れる前提です。先に売上の見立てを決め、その量をこなせる、いちばん小さい投資額を選びます。
補助金を使うとROIと回収期間はどう変わる?
補助金1,000万円を受け取る仮定(採択された場合の仮定)で、実質の投資額は1,400万円。ROIは42.9%、回収期間は1年7か月です。補助金は多くが後払いで、受け取るまでは全額を先に払います。
実質の投資額は、2,400-1,000=1,400万円。ROIは、600÷1,400=42.9%。回収期間は、1,400÷900=約1.6年(1年7か月)です。補助金の会計や税金の処理で、会計上の利益の数え方は変わりますが、この記事では入れていません(簡易計算です)。税金に関わる制度の使い分けは設備投資に使える中小企業税制の使い分けの記事を、個別の処理は税理士などの専門家にご確認ください。
補助金が後払いであることは、資金繰りに直結します。ものづくり補助金の事務局の手引き(第15次締切)p.13には、補助金額が確定したあとに請求する旨が書かれています(出典は末尾)。制度や公募回によって異なるので、最新の公募要領で必ず確認してください。
| 受け取るまでのつなぎ | 式(万円) | 結果 |
|---|---|---|
| つなぎ融資の利息 | 1,000 × 年2.5% × 1年 | 25万円 |
| 利息を足した実質の投資額 | 1,400 + 25 | 1,425万円 |
| 回収期間(キャッシュ) | 1,425 ÷ 900 | 約1.6年(1年7か月) |
受け取るまでの1,000万円を、1年のつなぎ融資で借りても、利息は25万円で、回収期間はほぼ変わりません。補助金がなくても、25%・2年8か月で成り立つかを先に見ておくと、判断がぶれにくくなります。
借りて買っても返済は回る?年のキャッシュと年の返済を比べる
借入2,000万円・年2.5%・5年返済で、年の返済は約426万円。年のキャッシュ900万円は約2.1倍です。売上が2割減ると600万円で約1.4倍。返済期間を7年にすると、約1.9倍になります。
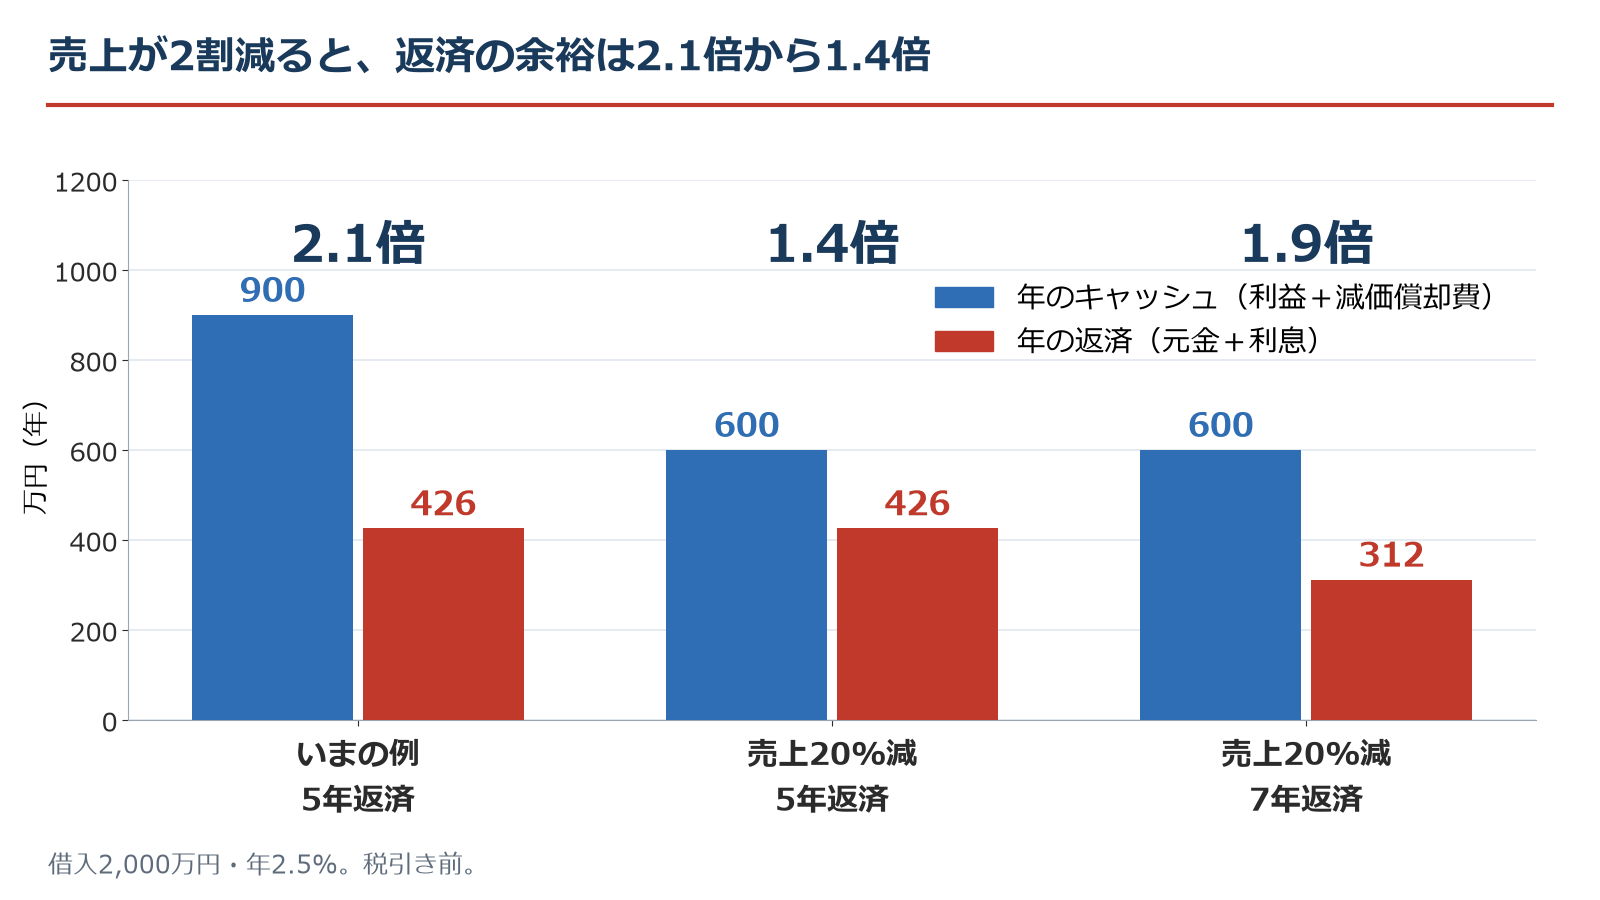
返済のうち元金は、費用ではないので、利益には出ません。でも、お金は出ていきます。利益ではなく、キャッシュで見るのはこのためです。
売上が2割減ると、売上は2,400万円です。材料・外注は減りますが、人件費・保守・減価償却費は減らないので、年の利益は300万円、ROIは12.5%、年のキャッシュは600万円になります。
| 返済の期間(借入2,000万円・年2.5%) | 5年返済 | 7年返済 |
|---|---|---|
| 毎月の返済 | 約35.5万円 | 約26.0万円 |
| 年の返済 | 約426万円 | 約312万円 |
| 総利息 | 約130万円 | 約182万円 |
| 余裕の倍率(年のキャッシュ900万円) | 2.1倍 | 2.9倍 |
| 余裕の倍率(売上2割減・600万円) | 1.4倍 | 1.9倍 |
金利が年3%でも、5年返済の余裕は2.09倍(売上2割減で1.39倍)で、結論はほぼ同じです。税金を払うと、余裕はさらに小さくなります。返済期間は、審査で決まります。この例には、材料の立て替え(運転資金)も入れていません。売上が増えるときの資金の見方はキャッシュコンバージョンサイクルの記事を参照してください。
自社のROIを出す手順は?
増える売上・費用・投資額・使える年数を書き出し、利益でROI、キャッシュで回収期間を出し、売上が2割減った場合の返済の余裕を確かめます。
- ☐ 増える売上と費用、投資額、使える年数を書き出す:売上・材料・人件費・保守など・設備の費用
- ☐ 利益でROI、キャッシュで回収期間を出す:ROI=利益÷投資額、回収期間=投資額÷(利益+減価償却費)
- ☐ 売上が2割減った場合の、年のキャッシュと年の返済を比べる:返済の余裕が1倍を切らないかを見る
補助金を使う場合は、受け取るまでの分を先に払う前提で考えます。対象になるかどうかは、公募要領で必ず確認してください。
よくある質問(FAQ)
Q1.ROIは何%あれば、投資してよいのですか。
A1.公的な目安は確認できていません。業種・投資の内容・借入の金利で変わります。当社の考え方としては、最低限、借入の金利(この記事のこの例では年2.5%)を上回ること、そのうえで、売上が2割減っても返済が回ることを確かめます。この例のROI25%は、目安ではなく計算例です。
Q2.ROIとROA・ROEは、何が違いますか。
A2.ROA・ROEは、利益を何に対して見るかで呼び方が変わる、別の指標です。この記事のROIは、設備1台のような個別の投資に対する利益の割合として使っています。ROA・ROEの正式な定義は、この記事では扱いません。
Q3.ROIの「利益」は、営業利益と純利益のどちらを使いますか。
A3.資料により異なります。この記事では、設備が生む年の増加利益(営業利益。利息・税の前)で計算しています。比べるときは、同じ定義にそろえます。
Q4.回収期間は、短いほどよいのですか。
A4.資金が戻る早さを見る指標で、回収したあとの利益は見えません。この例では、8年使うと累計のキャッシュは7,200万円で、投資を引いて4,800万円が残ります。ROIと併せて見ます。お金の寝る日数の見方はキャッシュコンバージョンサイクルの記事にあります。
Q5.補助金を受けた場合のROIは、どう計算しますか。
A5.この記事では、実質の投資額(総額-補助金)で割る簡易計算です。補助金の会計や税金の処理によって、会計上の利益の数え方は変わります。この記事では入れていません。個別の処理は、税理士などの専門家にご確認ください。
Q6.NPVやIRRは使わなくてよいのですか。
A6.この記事の計算は簡易版です。J-Net21の資料では、回収期間法・投資利益率法のほか、NPV法(キャッシュフローの割引現在価値-投資額)、IRR法(NPVがゼロになる割引率)が紹介されています。年数が長く金額が大きい投資では、お金の価値の時間による違いを見るこれらも併せて検討します。
出典と注意
この記事の数字は、すべてこの例の計算で、統計は使っていません。回収期間法・投資利益率法の定義と、補助金の支払の時期は、次の資料によります。
- 独立行政法人中小企業基盤整備機構 J-Net21 経営相談Q&A「設備投資の採算性を評価する方法」(回収期間法・投資利益率法の定義、キャッシュフロー=当期利益+減価償却費。確認日2026年11月1日)
https://j-net21.smrj.go.jp/qa/productivity/Q0241.html - ものづくり・商業・サービス生産性向上促進補助金事務局(全国中小企業団体中央会)「補助事業の手引き(第15次締切)」p.13(精算払の請求は、補助金額の確定後。確認日2026年11月1日。最新の公募回は、公募要領で確認してください)
https://portal.monodukuri-hojo.jp/common/bunsho/ippan/15th/hojo/%E8%A3%9C%E5%8A%A9%E4%BA%8B%E6%A5%AD%E3%81%AE%E6%89%8B%E5%BC%95%E3%81%8D_15%E6%AC%A1%E7%B7%A0%E5%88%87_20230929.pdf
補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な計算方法の整理で、個別の助言ではありません。実際の数字は、業種・設備・金利で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

