損益分岐点の出し方|返済と生活費を入れると、黒字の分かれ目は1日57人から80人に
結論(先に答えます)
・損益分岐点の売上は、固定費÷限界利益率で出します。仮のパン屋(固定費80万円・限界利益率60%)なら約133万円で、客単価900円・月26日営業なら1日約57人です。
・借入の返済(毎月約7.8万円)と店主の生活費(毎月25万円)を入れると、お金が残る分かれ目は約188万円、1日約80人に上がります。
・分かれ目を下げる手は、人件費−8万円で5.7人、客単価+50円で4.2人など、人数で比べられます。客数を増やしても分かれ目は動かず、お客さんの位置が上がるだけです。
この記事は、仮のパン屋「麦の小道」(持ち帰り中心。実在の会社ではありません)の数字で説明します。数字はすべて仮の例で、統計ではありません。個別の経営や税務の助言ではなく、一般的な計算方法の整理です。
損益分岐点とは?いくら売れば黒字になる?
損益分岐点は、利益がちょうどゼロになる売上です。これを超えると黒字、下回ると赤字になります。
売上から費用を引いた残りが利益です。費用には、売上がゼロでも出ていく固定費と、売上と一緒に増える変動費があります。この2つを分けて、「固定費をまかなえる売上はいくらか」を出すのが、損益分岐点の考え方です。
値上げ・採用・設備投資のとき、損益分岐点がどう動くかは損益分岐点の求め方の記事で整理しています。この記事では、お客さんの人数に直すことと、返済と生活費まで入れることを中心に見ます。
固定費と変動費は、どう分ける?人件費はどちら?
分け方の基準は1つだけです。売上がゼロでも出ていくお金は固定費、売上が増えると増えるお金は変動費です。人件費は、固定費として見るのが基本です。
| 区分 | 中身(仮の例) | 麦の小道の数字 |
|---|---|---|
| 固定費 | 人件費・家賃・光熱費・リースや保険 | 毎月80万円(人件費45万・家賃18万・光熱費10万・リース保険7万) |
| 変動費 | 材料費・包装・決済手数料 | 売上の40%(材料費33%+包装・決済手数料7%) |
人件費は、お客さんが少ない日も、必要な人数は変わらないので、固定費として見ます。パートの時給の分(たとえば10万円)を変動費にしても、損益分岐点は約133万円から約130万円(1日約1.5人)にしか動きません。大事なのは、一度決めた分け方を、毎月同じにすることです。
もう1つ、覚えておくと便利な数字があります。900円のお客さん1人から、材料費と手数料の360円を引いた540円が、固定費にまわせるお金です。
損益分岐点の出し方は?計算式と「1日何人」の出し方
損益分岐点の売上=固定費÷限界利益率です。限界利益は売上から変動費を引いた残りで、限界利益率は「1−変動費の率」です。仮の例では、80万円÷60%=約133万円(1日約57人)です。
| 手順 | 式 | 麦の小道の数字 |
|---|---|---|
| 1 限界利益率を出す | 1−変動費の率 | 1−40%=60% |
| 2 損益分岐点の売上を出す | 固定費÷限界利益率 | 80万円÷60%=約133万円 |
| 3 1人あたりの月の売上を出す | 客単価×営業日 | 900円×26日=2万3,400円 |
| 4 1日の人数に直す | 分岐点の売上÷1人あたりの月の売上 | 133万円÷2万3,400円=約57人 |
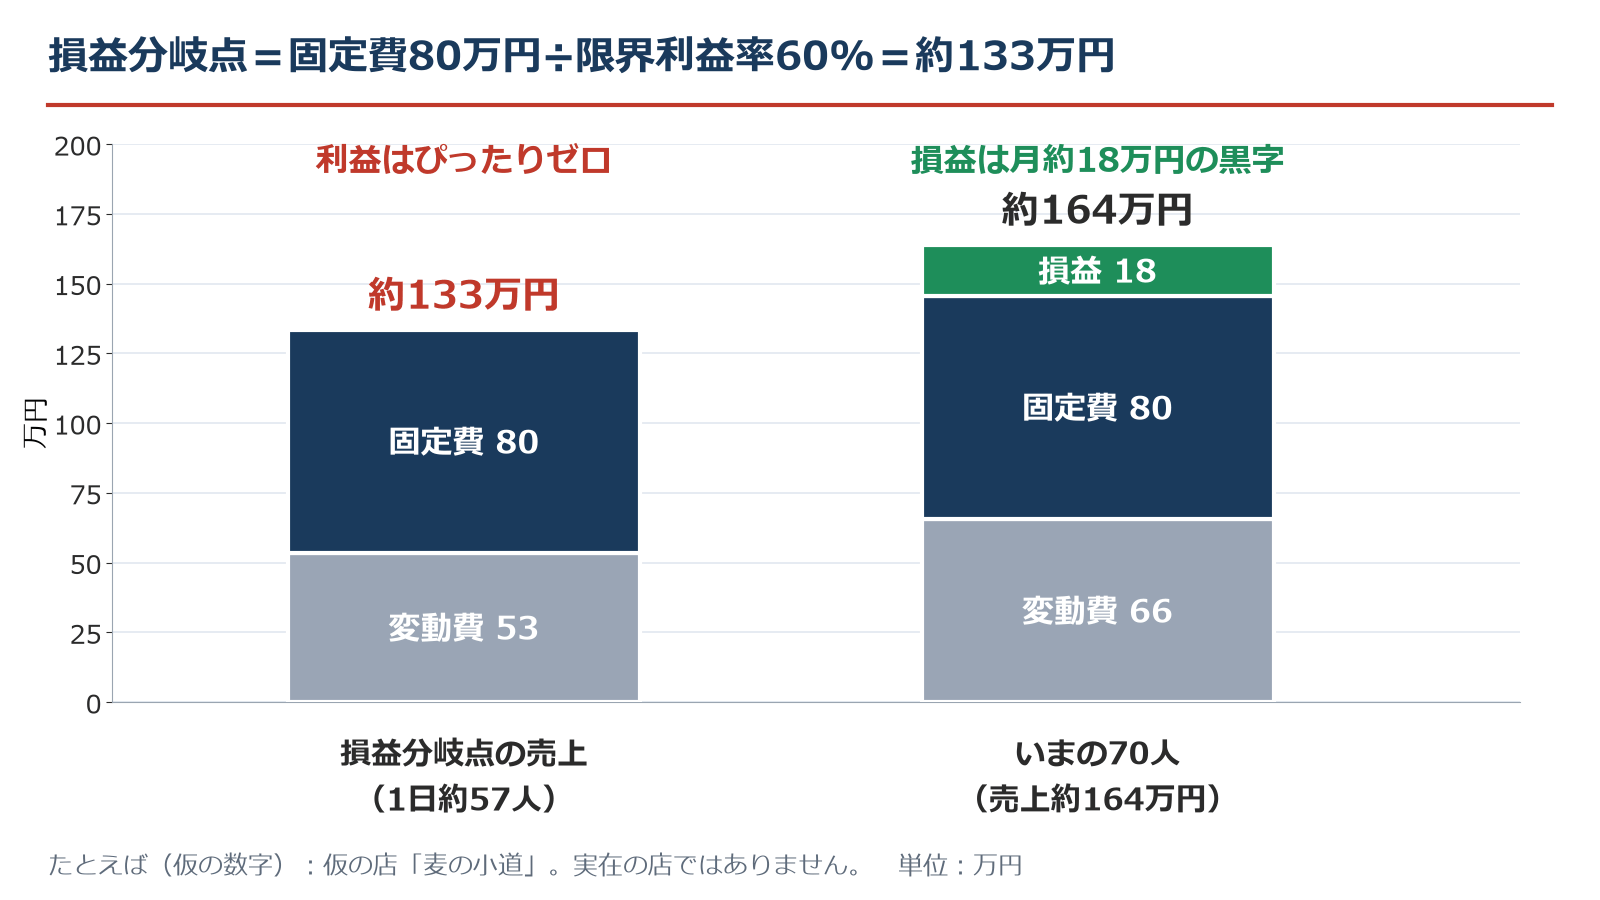
いまのお客さんは1日70人なので、損益は月約18万円の黒字です。売上があと約19%減るまでは黒字で、この余裕を安全余裕率と言います。ただ、固定費は売上が減っても減らないので、お客さんが70人から63人(1割減)になると、損益は約18万円から約8万円へ、5割以上減ります。
注意
この例の損益には、借入の利息・税金・設備の費用・消費税を入れていません。実際の数字は、業態・立地・契約条件で大きく変わります。
限界利益率は商品ごとに違う?平均の出し方は?
商品ごとに変動費の率が違えば、限界利益率も違います。売上の割合で平均した数字を、損益分岐点の計算に使います。仮の例では、平均で60%です。
| 商品 | 売上の割合 | 変動費の率 | 限界利益率 |
|---|---|---|---|
| 食事パン・惣菜パン | 5割 | 46% | 54% |
| 菓子パン | 3割 | 38% | 62% |
| 焼き菓子 | 2割 | 28% | 72% |
| 全体(売上の割合で平均) | 10割 | 40% | 60% |
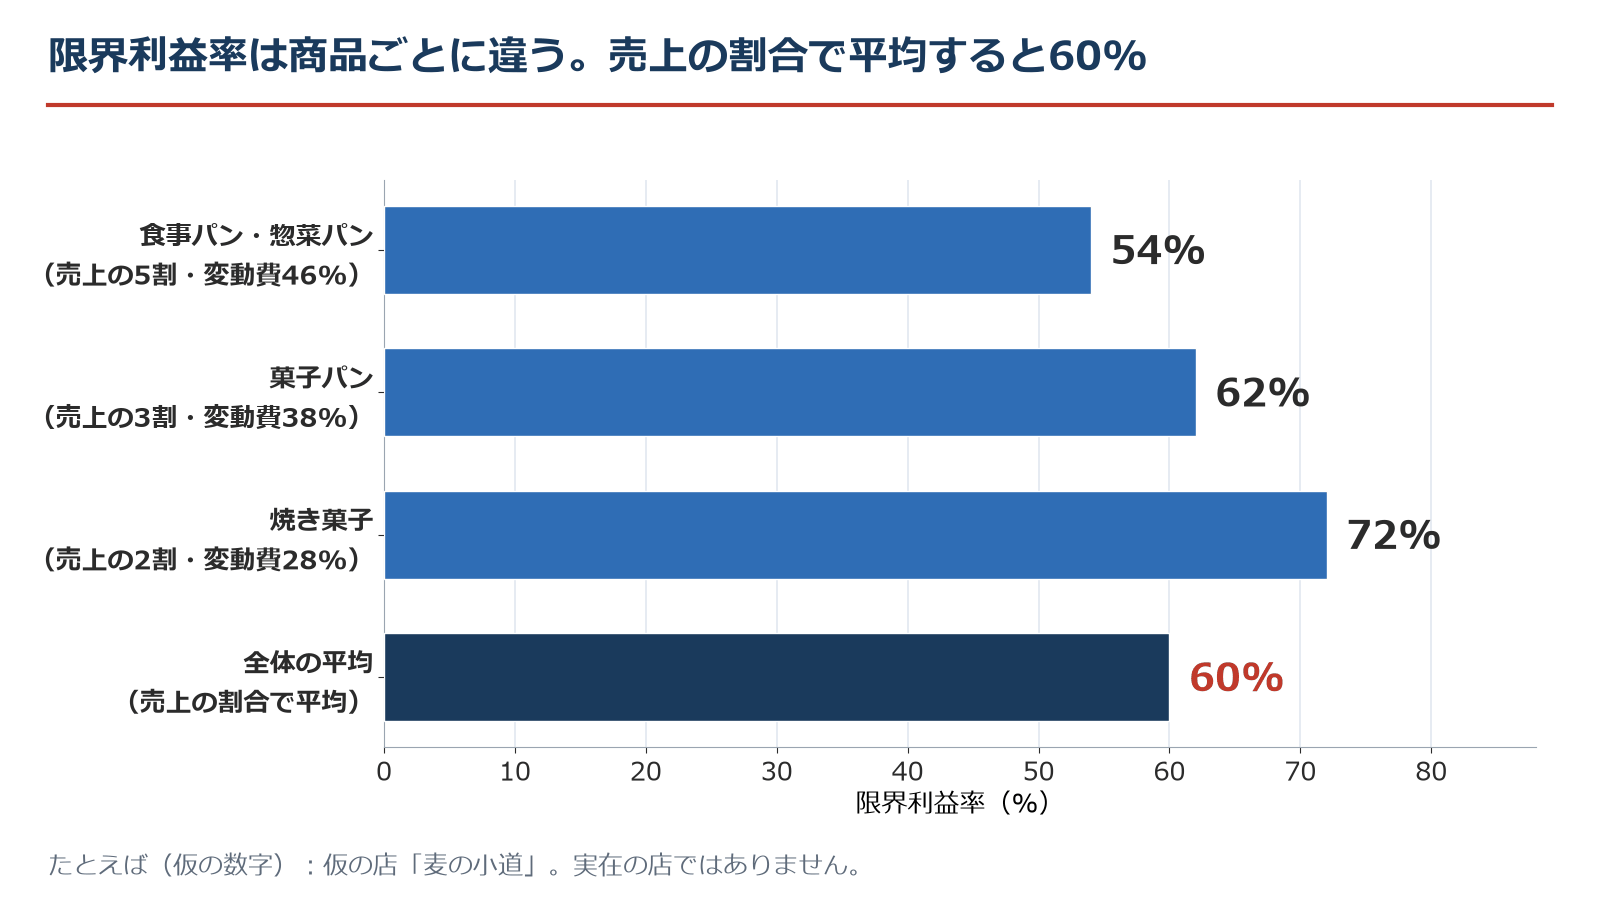
限界利益率が一番高い焼き菓子を増やせば、分かれ目は下がります。ただ、何を買うかはお客さんが選びます。焼き菓子が売上の2割から3割に増えたとして計算すると、平均は60%から61.8%になり、損益の分かれ目は1日約57人から約55人です。効きますが、それだけでは大きく動きません。ほかの手と重ねて見ます。
返済と生活費を入れると、損益分岐点はどう変わる?
借入の返済と店主の生活費を足して、同じ式で割ります。仮の例では、毎月約113万円を60%で割った約188万円(1日約80人)が、お金が残る分かれ目です。
| 分かれ目 | 毎月出ていくお金 | 売上 | 1日の人数 |
|---|---|---|---|
| 損益の分かれ目 | 固定費80万円 | 約133万円 | 約57人 |
| お金が残る分かれ目 | 固定費80万円+返済約7.8万円+生活費25万円=約113万円 | 約188万円 | 約80人 |
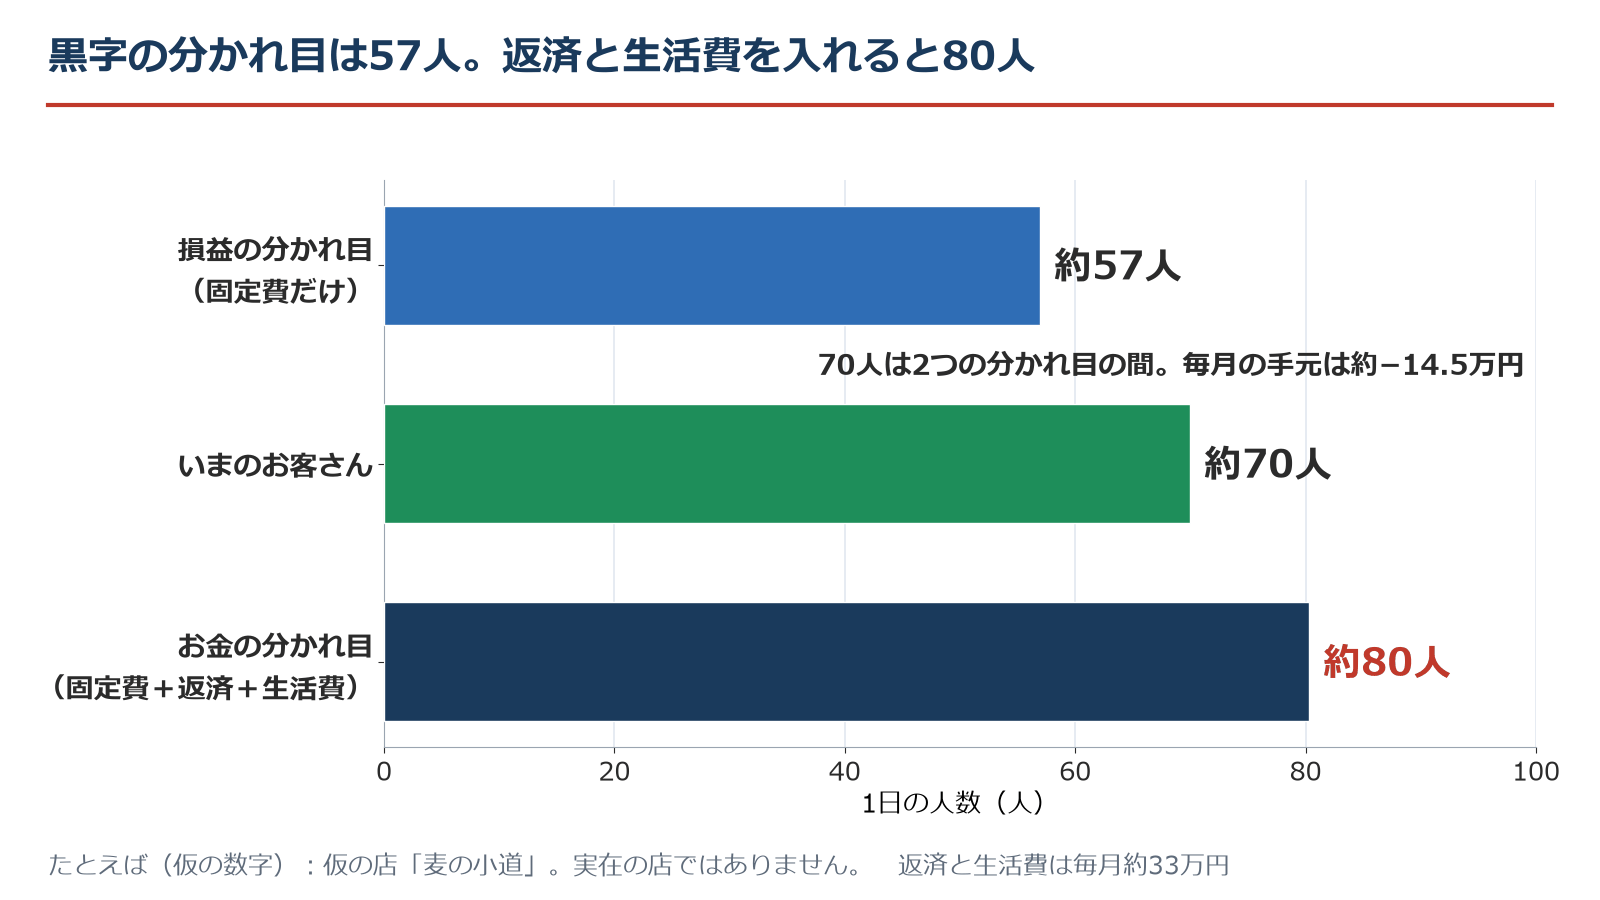
損益が黒字でも、毎月の手元のお金は、約−14.5万円です(70人のとき)。借入は600万円・年2.5%・7年で、毎月の返済は約7.8万円です。金利が年3%でも、お金の分かれ目は約80.4人で、結論はほとんど変わりません。この間の月ごとの動きは、開業1年目の資金ショートの記事で、12か月を追っています。
損益分岐点を下げるには、どの数字を動かす?
お金が残る分かれ目(約80人)を下げる手を、1つずつ動かして人数で比べます。最大は人件費−8万円の5.7人で、どの手も1つでは、いまとの差(約10人)に届きません。
| 動かす数字(1つだけ) | 分かれ目が下がる人数 | 毎月の手元の増減(参考) |
|---|---|---|
| 売る構成(焼き菓子2割→3割) | 2.3人 | −14.5万円→−11.6万円 |
| 店主の生活費 −5万円 | 3.6人 | →−9.5万円 |
| 変動費の率 −3ポイント(仕入れの見直し・ロス削減) | 3.8人 | →−9.6万円 |
| 客単価 +50円(もう1品。原価の率は同じ) | 4.2人 | →−9.1万円 |
| 人件費 −8万円(シフトの組み方) | 5.7人 | →−6.5万円 |
| 客数 1日+5人 | 0人(分かれ目は動かない) | →−7.5万円。位置が70→75人に上がる |
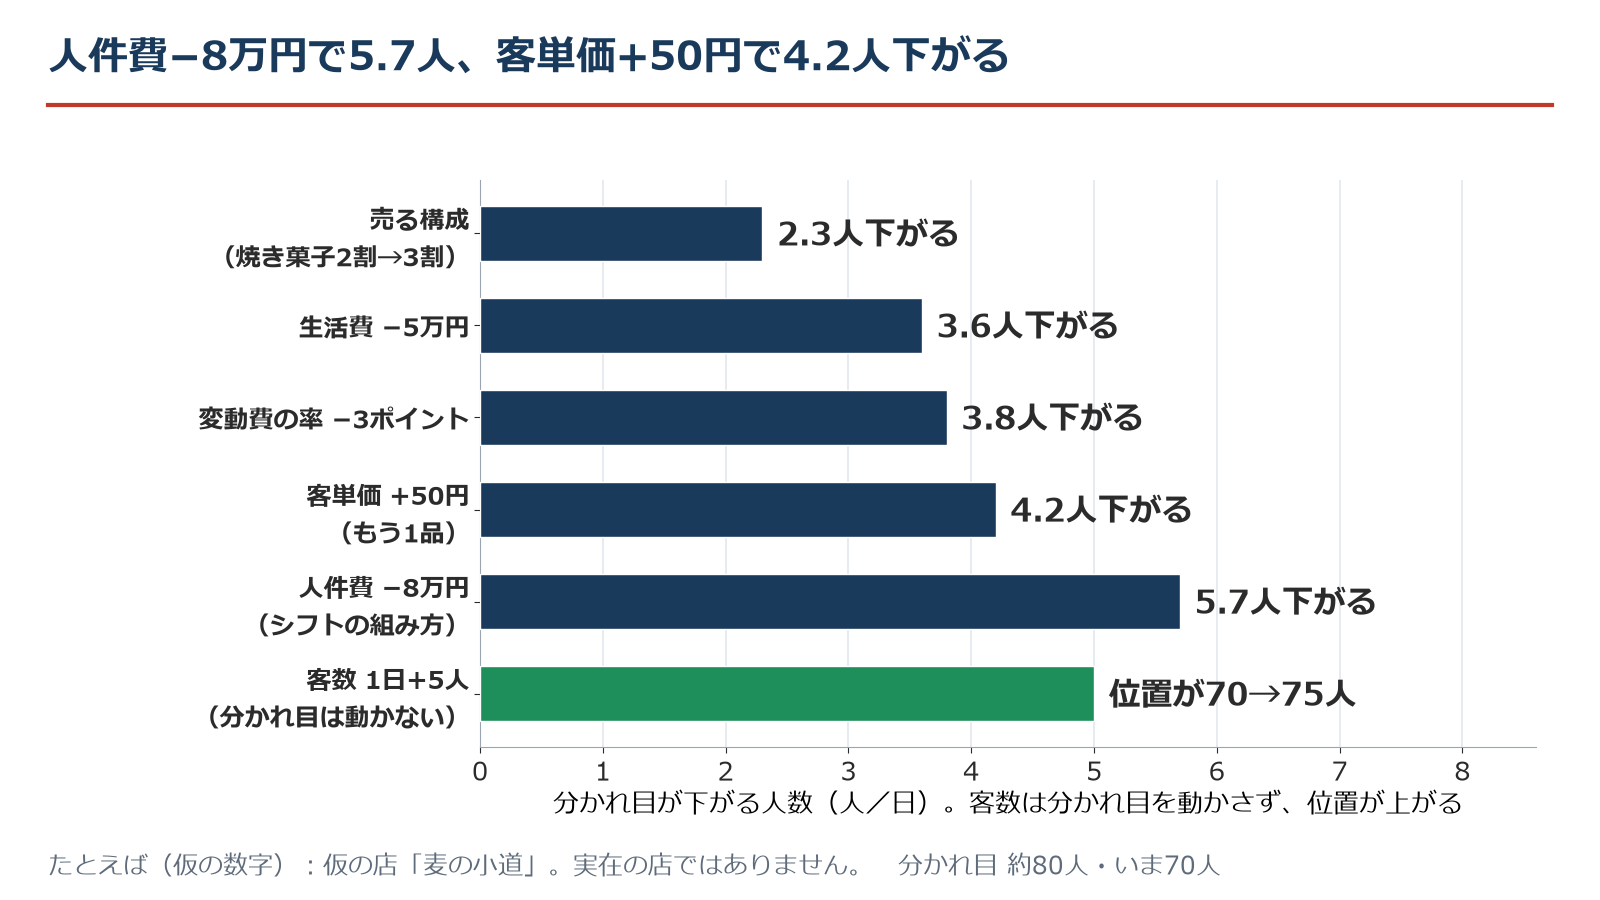
客数は、分かれ目の式に入りません。人数が増えても、分かれ目は動かず、お客さんの位置が上がるだけです。一方、人件費は一番効きますが、削りすぎると店が回らなくなります。そこで、自分で決められて、お客さんを減らしにくい手から重ねます。客単価、売る構成、変動費の率の順です。客数は、天気や近所の店で変わるので、最後に位置を上げる手として見ます。
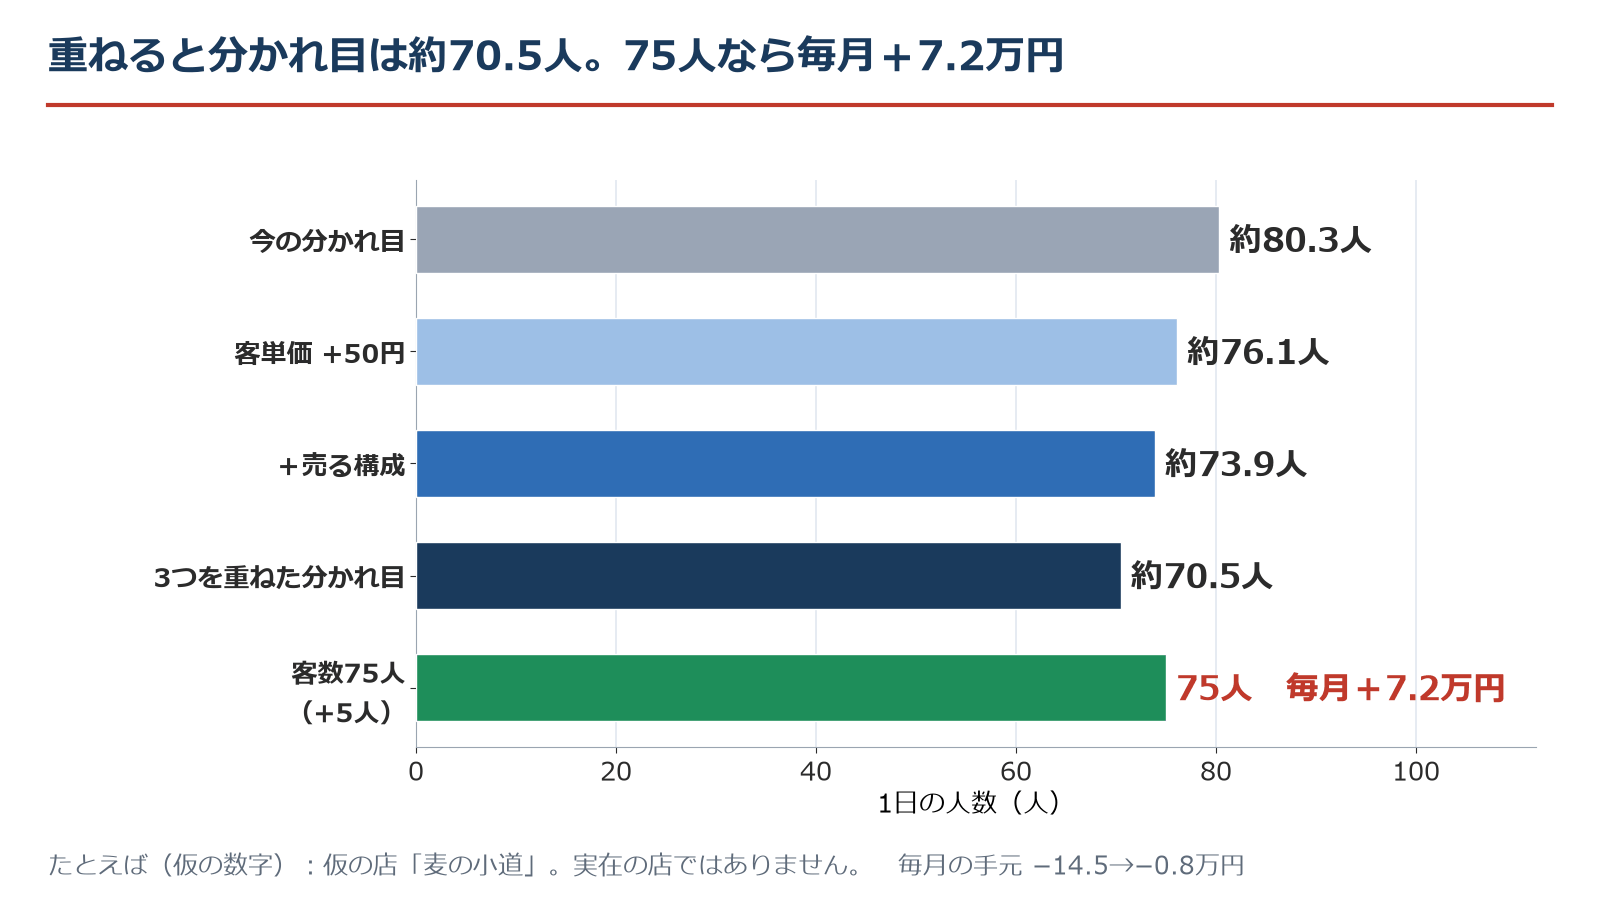
3つを重ねると、分かれ目は約80人から約70.5人に下がり、毎月の手元は−14.5万円から−0.8万円になります。そこに客数が1日5人増えて75人になると、分かれ目を上回り、毎月+7.2万円です。やめるかどうかの話ではなく、開始前に、どの数字を動かすかを決めておくための比較です。
自分の数字で損益分岐点を出すには?
直近の数字があれば、4つの手順で、自分の店・会社の損益分岐点を出せます。
- ☐ 毎月の固定費と、変動費の率を出す:人件費の分け方は一度決めて、毎月同じにする
- ☐ 固定費÷(1−変動費の率)で、損益分岐点の売上を出す:1人あたりの月の売上で割ると、1日の人数になる
- ☐ 返済と生活費を足して、もう一度割る:お金が残る分かれ目を出す
- ☐ いまの客数と比べて、足りないときの動かす順番を決める:決められる手から、効き方を人数で並べる
設備の費用には、補助金が使える場合もあります。ただ、多くは後払いなので、なくても成り立つかを先に見ておきます。対象になるかどうかは、公募要領で必ず確認してください。
キャッシュフローの全体の見方はキャッシュフロー計算書の見方の記事も参考になります。
よくある質問(FAQ)
Q1.損益分岐点とは?
A1.利益がちょうどゼロになる売上です。売上が損益分岐点を超えると黒字、下回ると赤字になります。仮のパン屋では、固定費80万円・限界利益率60%なので、約133万円(1日約57人)です。
Q2.損益分岐点の計算式は?
A2.固定費÷限界利益率です。限界利益率は「1−変動費の率」です。仮の例は、80万円÷(1−40%)=約133万円です。1日の人数にするには、1人あたりの月の売上(客単価×営業日)で割ります。
Q3.損益分岐点を「1日何人」で出すには?
A3.分岐点の売上を、1人あたりの月の売上で割ります。仮の例は、客単価900円×26日=2万3,400円なので、133万円÷2万3,400円=約57人です。900円のお客さん1人から固定費にまわせるお金は540円で、80万円÷540円÷26日でも同じ約57人になります。
Q4.借入の返済や生活費は、損益分岐点に入れる?
A4.損益の分かれ目には入れず、お金が残る分かれ目に入れます。元金の返済や、店主の生活費は、損益の費用ではありません。ただ、手元にお金が残るかを見るには、足して計算します。仮の例では、毎月約113万円を60%で割った約188万円(1日約80人)です。
Q5.人件費は、固定費と変動費のどちら?
A5.固定費として見るのが基本です。お客さんが少ない日も、必要な人数は変わらないためです。パートの時給の分を変動費にしても、仮の例では分かれ目は1日約1.5人しか変わりません。一度決めた分け方を、毎月同じにします。
Q6.損益分岐点を下げる、一番効く方法は?
A6.1つでは足りないので、決められる順に重ねます。仮の例では、人件費−8万円が5.7人で最大ですが、削りすぎると店が回りません。客単価・売る構成・変動費の率を重ねると、分かれ目は約80人から約70.5人に下がります。客数は、分かれ目を動かさず、位置を上げる手です。
出典と注意
この記事の数字は、すべて仮の例の計算で、統計は使っていません。考え方と金利の参考は次のとおりです(金利の調査時点:2026年10月20日に当社が金利一覧に整理)。
- 日本政策金融公庫 創業の手引き コラム(損益分岐点の考え方)
https://www.jfc.go.jp/n/finance/sougyou/column/202303/index.html - 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な計算方法の整理で、個別の助言ではありません。数字は、すべて仮の例(実在の会社ではありません)です。実際の数字は、業態・立地・契約条件・金利で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

