売上が増えるほど、お金が足りなくなる?|運転資金の計算と、同じ売上でも伸ばす速さで変わる手元のお金
結論(先に答えます)
・売上が増えると、売掛金と在庫が先に増えて、お金が先に出ていきます。仮の会社(月商1,000万円→1,200万円)では、運転資金が475万円増加し、利益は毎月黒字でも、手元のお金は5か月目に−75万円まで下がります。
・同じ月商1,200万円まで伸ばしても、何か月かけるかで手元の最少は変わります。2か月で−150万円、5か月で−75万円、8か月でちょうど0、12か月で+81万円です。
・埋める手は、伸ばす速さのほか、前受金(+120万円)・在庫を減らす(+450万円)・入金サイトを縮める(+600万円)などです。増収の前に、どこで埋めるかを決めておくのが答えです。
この記事は、卸・製造の仮の会社「みなと部品」(実在の会社ではありません)の数字で説明します。数字はすべて仮の例で、統計ではありません。個別の経営や税務の助言ではなく、一般的な計算方法の整理です。
売上が増えているのに、なぜ手元のお金が足りなくなる?
売上が立っても、お金が入るのは先で、仕入れや在庫のお金は先に出ていくからです。損益計算書の利益には、この立て替えが出てきません。
売上が増えると、売掛金(請求したが、まだ入っていないお金)と、在庫(仕入れたが、まだ売れていないお金)が増えます。仕入先への支払い(買掛金)が待ってもらえる分は助けになりますが、多くの場合、立て替える額のほうが大きくなります。決算書は黒字のまま、通帳が先に足りなくなるのは、このためです。
同じように「黒字なのに手元のお金が減る」現象は、キャッシュフロー計算書の見方の記事や開業1年目の資金ショートの記事でも扱っています。この記事は、売上の増加に伴う立て替えと、伸ばす速さに絞ります。
運転資金とは?売掛金・在庫・買掛金からどう出す?
運転資金は、売掛金+在庫−買掛金です。事業を回すために、先に立て替えているお金です。仮の会社では、月商の約2.4か月分(2,375万円)です。
| 項目 | 中身(仮の例) | 月商1,000万円のとき |
|---|---|---|
| 売掛金 | 入金は納品の60日後(月商の2か月分) | 2,000万円 |
| 在庫 | 原価(売上の75%)の45日分 | 1,125万円 |
| 買掛金 | 仕入先への支払いは30日後(原価の30日分)。引く | −750万円 |
| 運転資金 | 売掛金+在庫−買掛金 | 2,375万円(月商の約2.4か月分) |
前提:月商1,000万円、原価は売上の75%、毎月の固定費220万円、借入の元金返済は毎月30万円、手元のお金は250万円です。利益は毎月30万円で返済と同じなので、いまは手元のお金が動きません。
売上が2割増えると、運転資金はいくら増加する?
月商が1,000万円から1,200万円(2割)になると、売掛金は2,400万円、在庫は1,350万円、買掛金は900万円になり、運転資金は2,850万円へ475万円増加します。
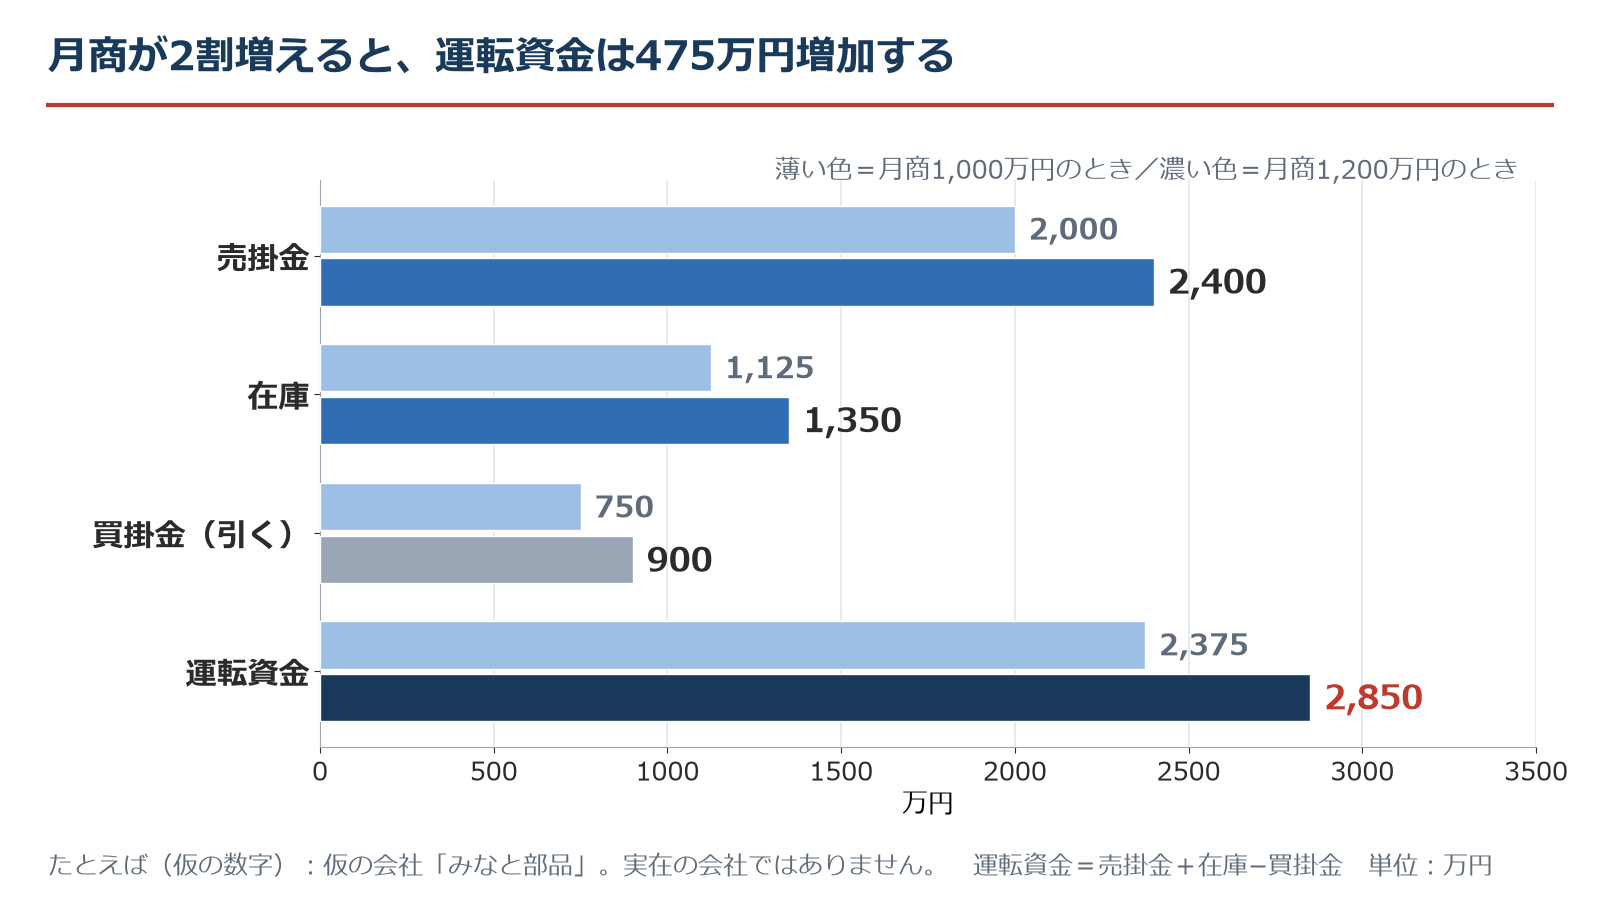
売上は月に200万円しか増えていません。ところが、立て替えは475万円増加します。売上が1円増えると、約2.4円を先に立て替える形です。一方、粗利は25%なので、増える利益は月に50万円です。475万円は、その約9.5か月分にあたります。
手元のお金は、いつ、いくら足りなくなる?
仮の会社では、4か月目から6か月目の3か月が、手元のお金がマイナスです。最少は5か月目の−75万円で、7か月目に+25万円へ戻ります。
| 月 | 月商 | 月の利益 | 運転資金 | 手元のお金(月末) |
|---|---|---|---|---|
| 0 | 1,000 | 30 | 2,375 | 250 |
| 1 | 1,040 | 40 | 2,470 | 165 |
| 2 | 1,080 | 50 | 2,565 | 90 |
| 3 | 1,120 | 60 | 2,660 | 25 |
| 4 | 1,160 | 70 | 2,755 | −30 |
| 5 | 1,200 | 80 | 2,850 | −75 |
| 6 | 1,200 | 80 | 2,850 | −25 |
| 7 | 1,200 | 80 | 2,850 | 25 |
| 8 | 1,200 | 80 | 2,850 | 75 |
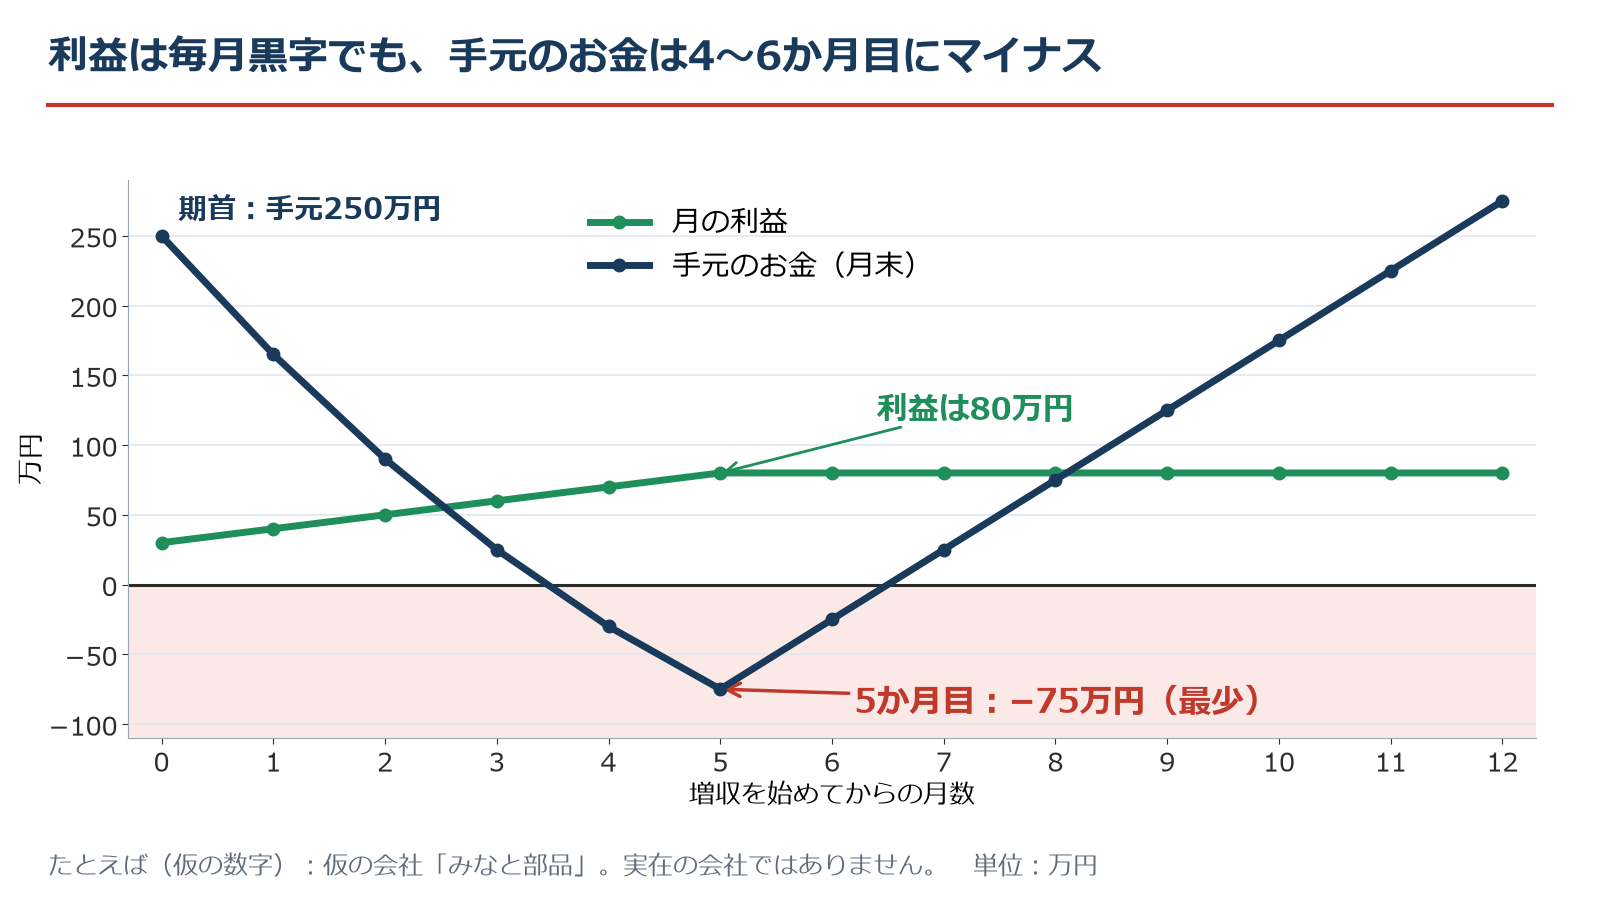
この間、給料や仕入先への支払いのお金が足りず、支払いが止まるおそれがあります。ここでの数字には、税金や設備の費用を入れていません。
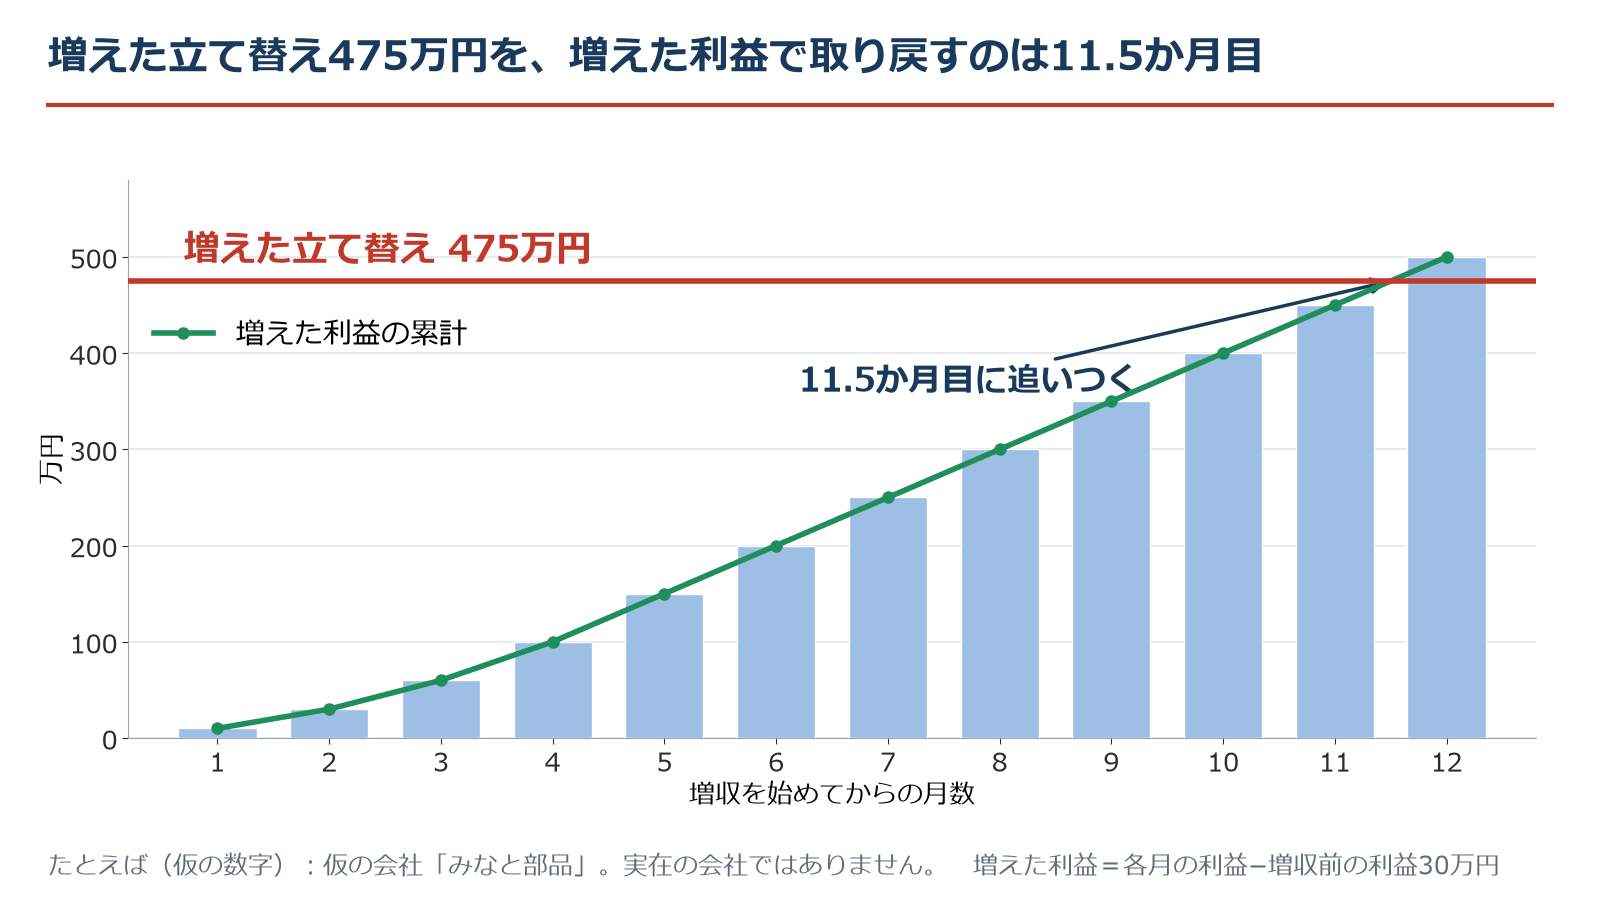
増えた利益は、段階的に増える(月10万円、20万円…最大50万円)ので、475万円に追いつくのは11.5か月目です。手元のお金の最少(5か月目)から、元の水準(250万円)に戻るまでの時間と同じです。
同じ売上まで、何か月かけて伸ばせば足りる?
ゆっくり伸ばすほど、そのあいだに利益がたまって、立て替えを支えられるので、足りなくなる額は小さくなります。仮の会社では、8か月かけると最少がちょうど0です。
| 伸ばす月数(月商1,000万円→1,200万円) | 手元のお金の最少 | 最少になる月 |
|---|---|---|
| 2か月 | −150万円 | 2か月目 |
| 3か月 | −125万円 | 3か月目 |
| 5か月(さっきの例) | −75万円 | 5か月目 |
| 8か月 | 0(ちょうどゼロ) | 8か月目 |
| 12か月 | +81万円 | 9か月目 |
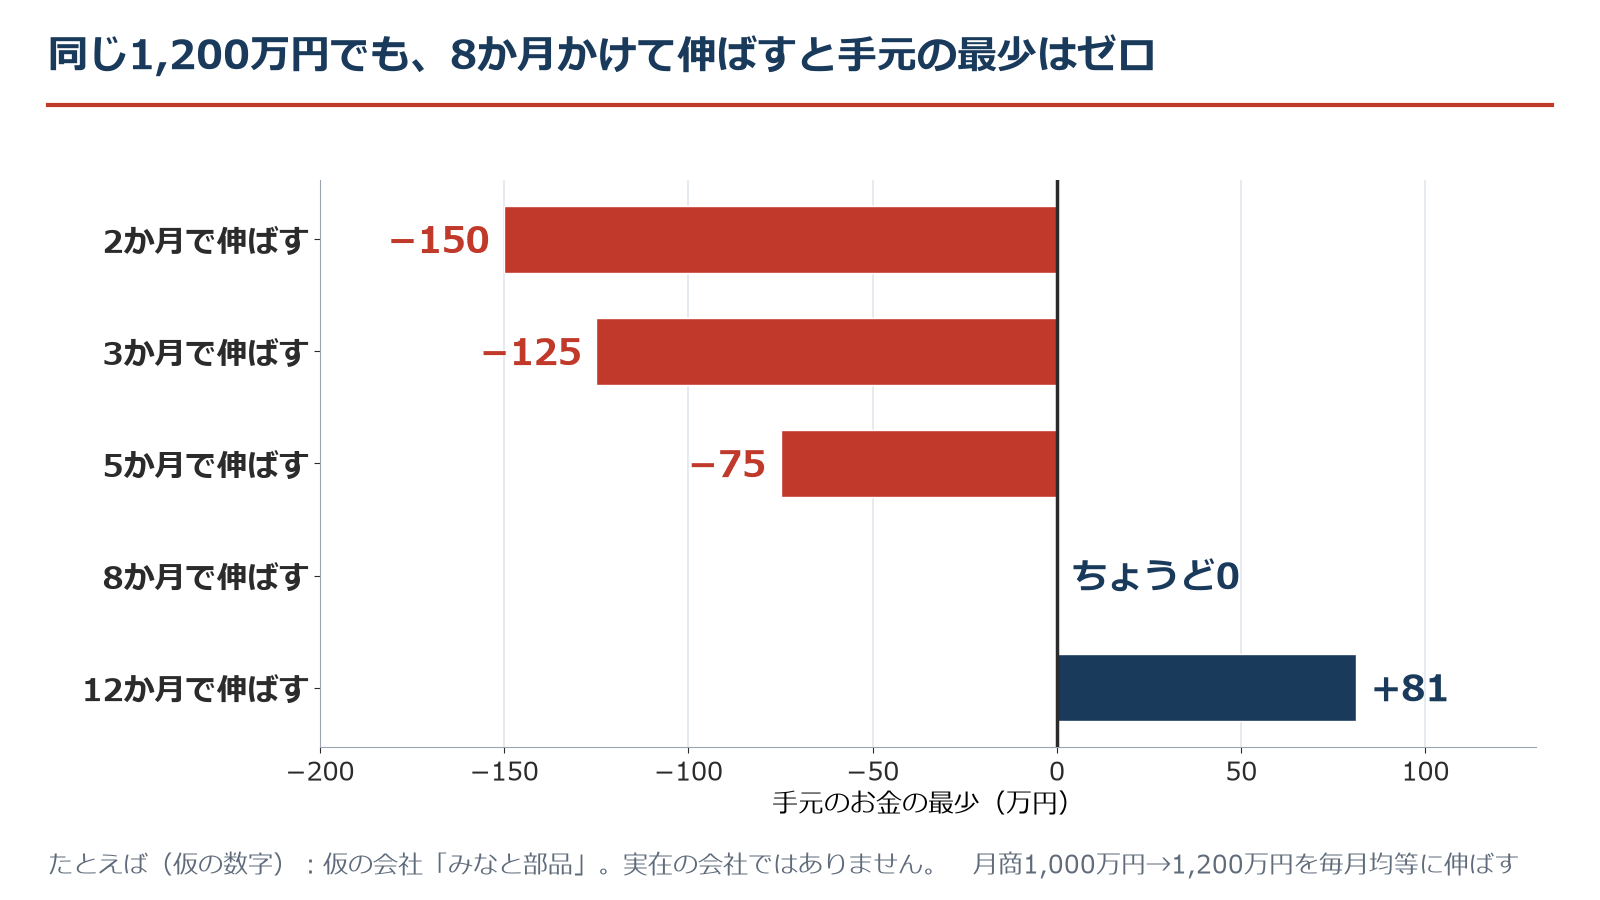
ただし、ゆっくり伸ばすと、月80万円の利益が出るのも遅くなります(8か月かけると、5か月かけた場合より3か月遅い)。また、受注の時期は取引先が決めることも多く、速さだけでは決まりません。速さで調整するのか、取引の条件で埋めるのかを、増収の前に決めておくことが大切です。
取引の条件を動かすと、手元のお金はいくら変わる?
5か月目(最少の月)の手元は、前受金で+120万円、在庫を45日分から30日分に減らして+450万円、入金サイトを60日から45日に縮めて+600万円です。短期借入は返す必要があります。
| 動かす数字(1つだけ) | 5か月目の手元のお金 | 改善 |
|---|---|---|
| 現状 | −75万円 | - |
| 前受金(受注の1割) | 45万円 | +120万円 |
| 在庫 45日分→30日分 | 375万円 | +450万円 |
| 入金サイト 60日→45日 | 525万円 | +600万円 |
| 短期借入 500万円(年2.5%) | 約421万円 | +約496万円(500万円は返す。利息 約11万円) |
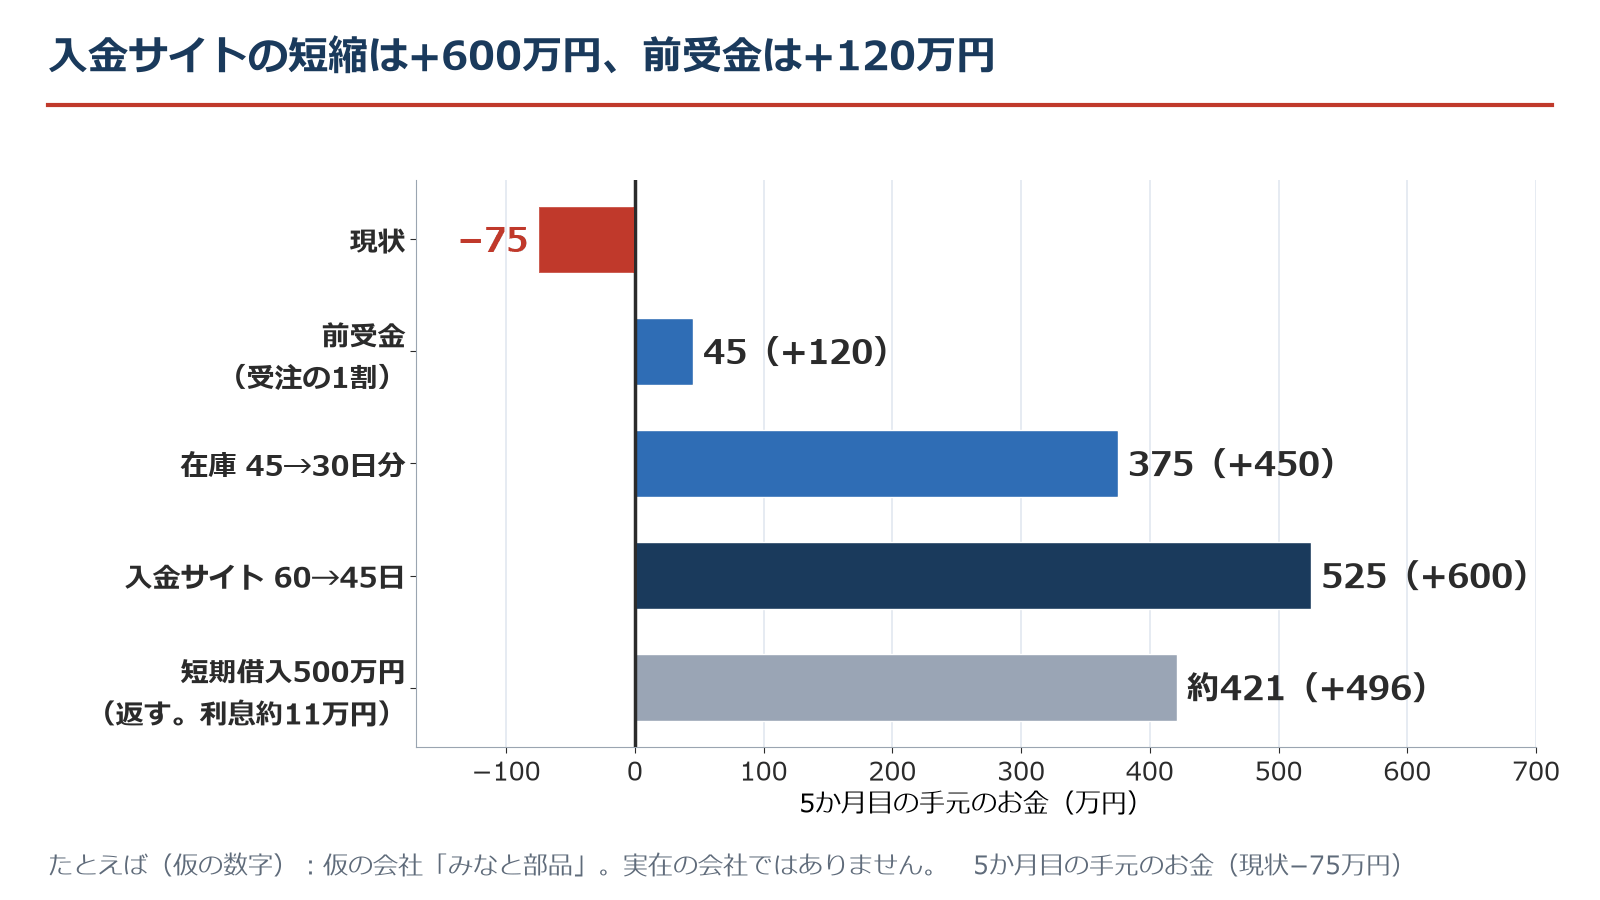
入金サイトの短縮は効果が大きい一方、入金の日は取引先が決めるので、自社だけでは決まりません。前受金は効果が小さくても、受注のときに自分から話せます。効果の大きさと、相手が受け入れやすいかを並べて決めます。支払サイトを延ばす手もありますが、仕入先の資金繰りが重くなるので、相手と話してからです。
短期借入は、足りない分を埋められますが、あとで返すお金なので、条件を動かす手とは性質が違います。金利は年2.5%と置きました(借り方で変わります)。年3%でも、5か月目は約420万円で、結論はほとんど変わりません。
取適法(中小受託取引適正化法)では、対象となる取引で、手形での支払いが禁止され、支払期日は物品の受領から60日以内と定められています。対象かどうかは、取引の内容で決まります。詳しくは、公正取引委員会の資料で確認してください。
注意
この例は、不足が約75万円と小さい設定のため、1つ動かすだけで越えられます。実際の会社は、不足の大きさが違います。ご自身の数字で計算してください。
自分の数字で確かめるには?
決算書か直近の試算表があれば、3つの手順で、自分の会社の足りなくなる月と額を出せます。
- ☐ 運転資金を出す:売掛金+在庫−買掛金
- ☐ 売上が2割増えたときの運転資金を計算する:売掛金・在庫・買掛金が売上に比例すると置くと、運転資金も約2割増加する
- ☐ 何か月かけて伸ばすか、どこで埋めるかを、増収の前に決める:速さ、前受金、在庫、入金サイト、借入の順に、効果と相手の事情を見る
設備の費用には、補助金が使える場合もあります。ただ、多くは後払いなので、受け取るまでのお金は、先に用意しておきます。対象になるかどうかは、公募要領で必ず確認してください。運転資金と設備資金の違いは、運転資金と設備資金の違いの記事も参考になります。
よくある質問(FAQ)
Q1.運転資金とは?
A1.売掛金+在庫−買掛金で出す、事業を回すために先に立て替えているお金です。仮の会社では、売掛金2,000万円+在庫1,125万円−買掛金750万円=2,375万円で、月商の約2.4か月分です。
Q2.売上が増えると、なぜ資金繰りが苦しくなる?
A2.売掛金と在庫が先に増えて、お金が先に出ていくからです。仮の会社では、月商が200万円増えると、運転資金は475万円増加します。利益は月に50万円しか増えないので、立て替えの増加のほうが速く、手元のお金が一時的にマイナスになります。
Q3.黒字なのに資金が足りなくなることはある?
A3.あります。損益計算書の利益には、立て替えが出てこないからです。仮の会社では、利益は毎月黒字ですが、手元のお金は4か月目から6か月目にマイナスです。決算書は黒字のまま、通帳が先に足りなくなります。
Q4.運転資金は、何か月分用意すればいい?
A4.自分の運転資金を出して、月商の何か月分かを見るのが目安です。仮の会社は約2.4か月分でした。業種や取引条件で大きく違います。売上が2割増えるなら、運転資金も約2割増加すると置いて、足りなくなる月と額を先に計算します。
Q5.伸ばす速さで、足りなくなる額は変わる?
A5.変わります。ゆっくり伸ばすほど、小さくなります。仮の会社では、同じ月商1,200万円まで、2か月で−150万円、5か月で−75万円、8か月で0、12か月で+81万円でした。ただし、利益が増える時期も遅くなります。
Q6.前受金・在庫・入金サイトのうち、どれから動かす?
A6.効果の大きさと、相手が受け入れやすいかを並べて決めます。仮の会社では、入金サイトの短縮が+600万円で最大ですが、入金の日は取引先が決めます。前受金は+120万円と小さくても、受注のときに自分から話せます。増収の前に、取引先と話しておきます。
出典と注意
この記事の数字は、すべて仮の例の計算で、統計は使っていません。取適法の説明と金利の参考は次のとおりです。
- 公正取引委員会・中小企業庁「約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について」(取適法:手形払いの禁止、受領から60日以内の支払期日)
https://www.jftc.go.jp/yakusokutegata_yousei.html - 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な計算方法の整理で、個別の助言ではありません。数字は、すべて仮の例(実在の会社ではありません)です。実際の数字は、業種・取引条件・金利で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

