貸借対照表の見方|資産1億円でも、すぐ使えるお金は約1か月分?運転資本まで読む
結論(先に答えます)
・貸借対照表は、左がお金の使い道(資産)、右がお金の集め方(負債と純資産)で、左右の合計は必ず同じになります。
・仮の会社(資産1億円)でも、すぐ使えるお金は現預金の1,800万円で、毎月の支出の約1.1か月分です。売掛金+在庫−買掛金の運転資本は2,700万円で、現預金より大きくなっています。
・手元のお金は、固定費・粗利率・在庫・売掛金の回収・買掛金の支払いを動かすと厚くなります。自社で決められる手を先に、取引先との相談はそのあとに決めておきます。
この記事は、仮の会社「やまぶき製作所」(部品を作って売る小さな製造の会社。実在の会社ではありません)の貸借対照表で説明します。数字はすべて仮の例で、統計ではありません。個別の経営や税務の助言ではなく、一般的な見方の整理です。
貸借対照表とは?左と右は何を表す?
貸借対照表は、決算日の時点で、会社がどんなお金をどう使い、どこから集めたかを表す一覧表です。左右の合計は必ず同じ金額になります。
損益計算書が1年間の動画だとすれば、貸借対照表は決算日の写真です。左側の資産は、お金と、お金に変わるものと、設備です。右側は、そのお金をどこから集めたかを表します。仕入先への支払いを待ってもらっている買掛金、1年以内に返す短期の借入、1年より先に返す長期の借入、返さなくていい純資産です。
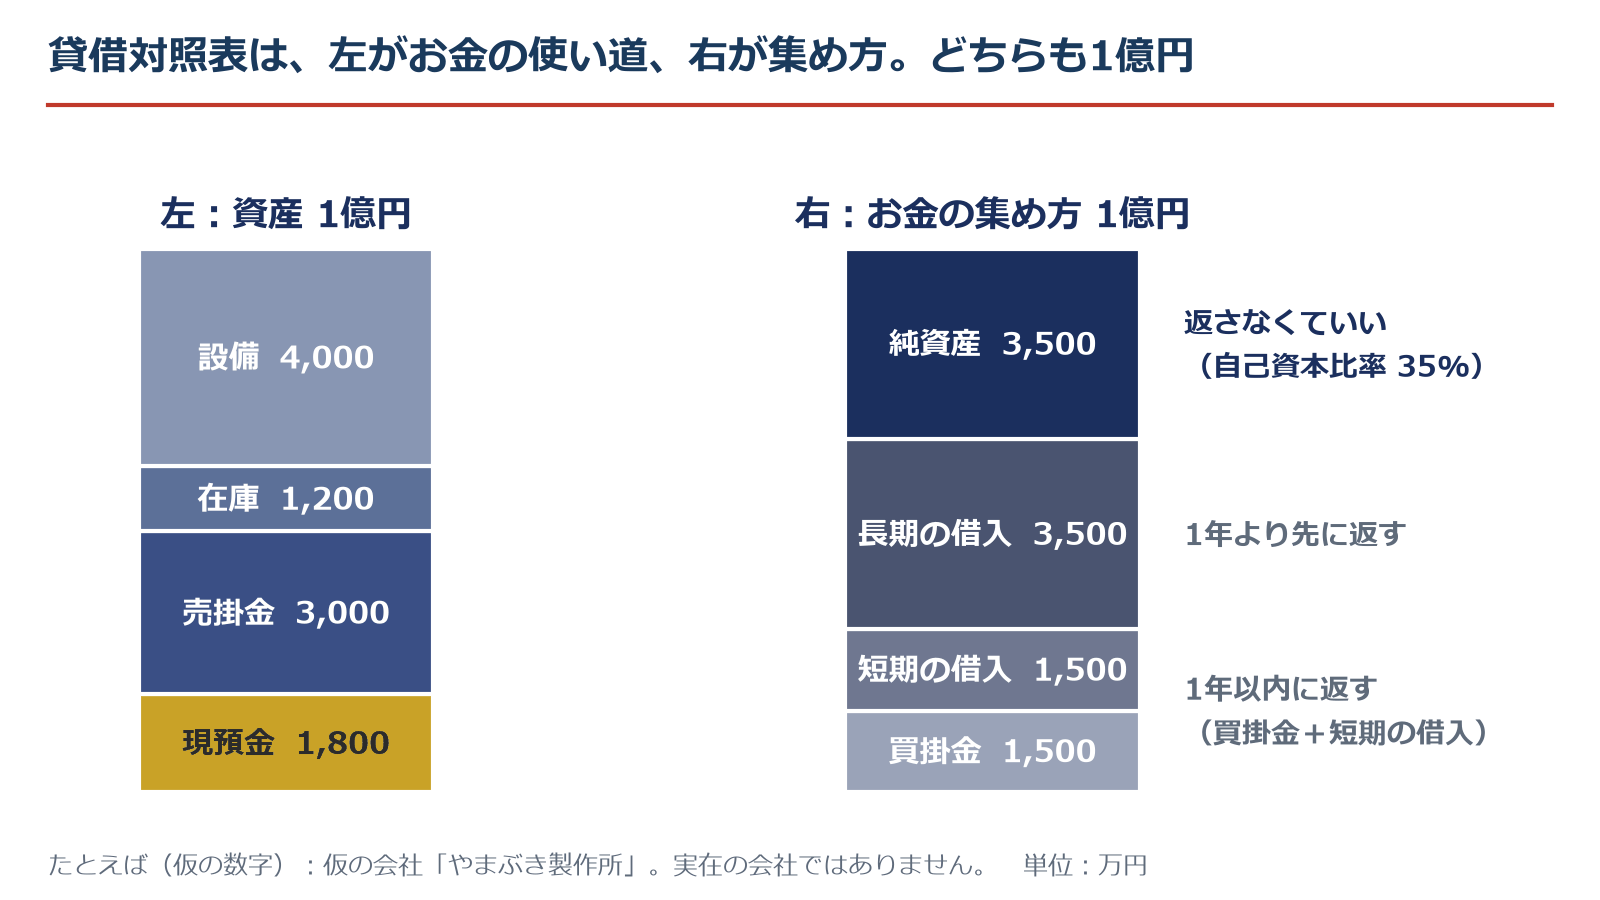
| 項目(万円) | 金額 | 中身 |
|---|---|---|
| 現預金 | 1,800 | すぐ使えるお金 |
| 売掛金 | 3,000 | 請求したが、まだ入っていないお金 |
| 在庫 | 1,200 | 売れていない商品・材料 |
| 設備 | 4,000 | 工場の機械など |
| 買掛金 | 1,500 | 仕入先に払うのを待ってもらっているお金(利息はつかない) |
| 短期の借入 | 1,500 | 1年以内に返す |
| 長期の借入 | 3,500 | 1年より先に返す |
| 純資産 | 3,500 | 返さなくていいお金(資産に占める割合=自己資本比率は35%) |
仮の会社は、売上2億円、粗利率30%(売上原価1億4,000万円)、固定費5,100万円です。固定費には借入の利息も入っていて、金利は年2.5%と置いています。借り方で変わりますが、年3%でも結論はほぼ変わりません。
資産1億円のうち、すぐ使えるお金はいくら?
すぐ使えるのは、現預金の1,800万円だけです。毎月の支出(返済と税金を除く)の約1.1か月分にあたります。
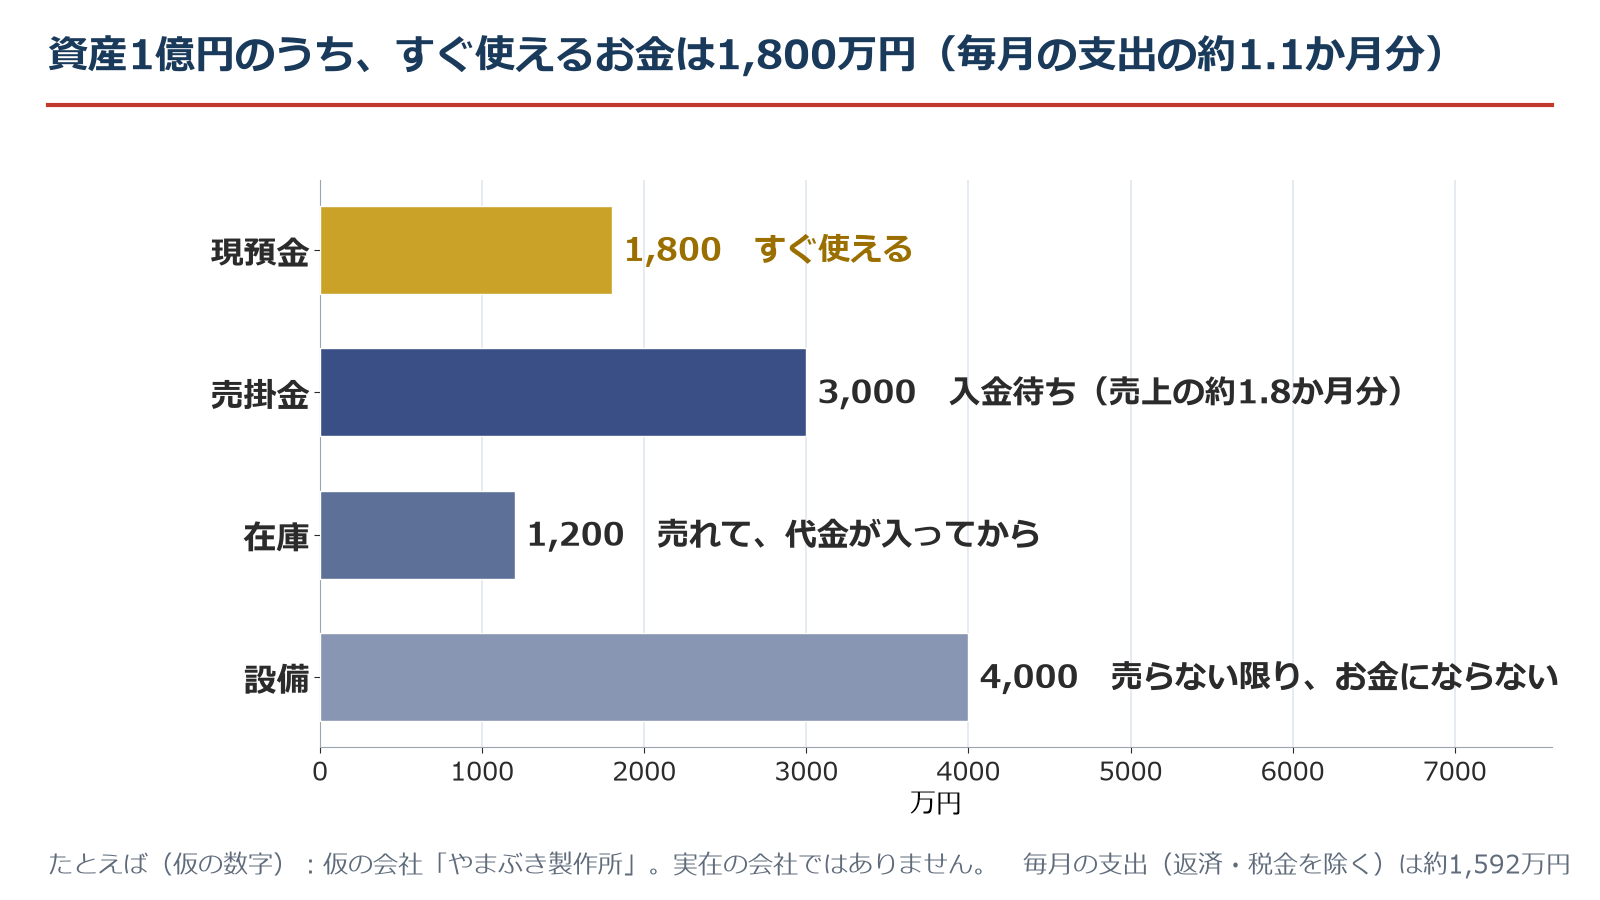
売掛金は、請求したけれど、まだ入っていないお金で、売上の約1.8か月分です。在庫は、売れて、代金が入って、初めてお金になります。設備は、売らない限りお金にはなりません。毎月の支出は、仕入や人件費などで約1,592万円((原価1億4,000万円+固定費5,100万円)÷12)なので、1,800万円の現預金は約1.1か月分です。資産が1億円あっても、すぐ払えるのは約1か月分、ということです。
注意
ここでは、借入の返済と税金を入れていません。返済も入れると、手元のお金が支出の何か月分かは、さらに短くなります。
運転資本とは?売掛金+在庫−買掛金は、なぜ現預金より大きい?
運転資本は、売掛金と在庫を足して、買掛金を引いた金額です。事業を回すために、常に寝ているお金で、仮の会社では2,700万円(売上の約1.6か月分)です。
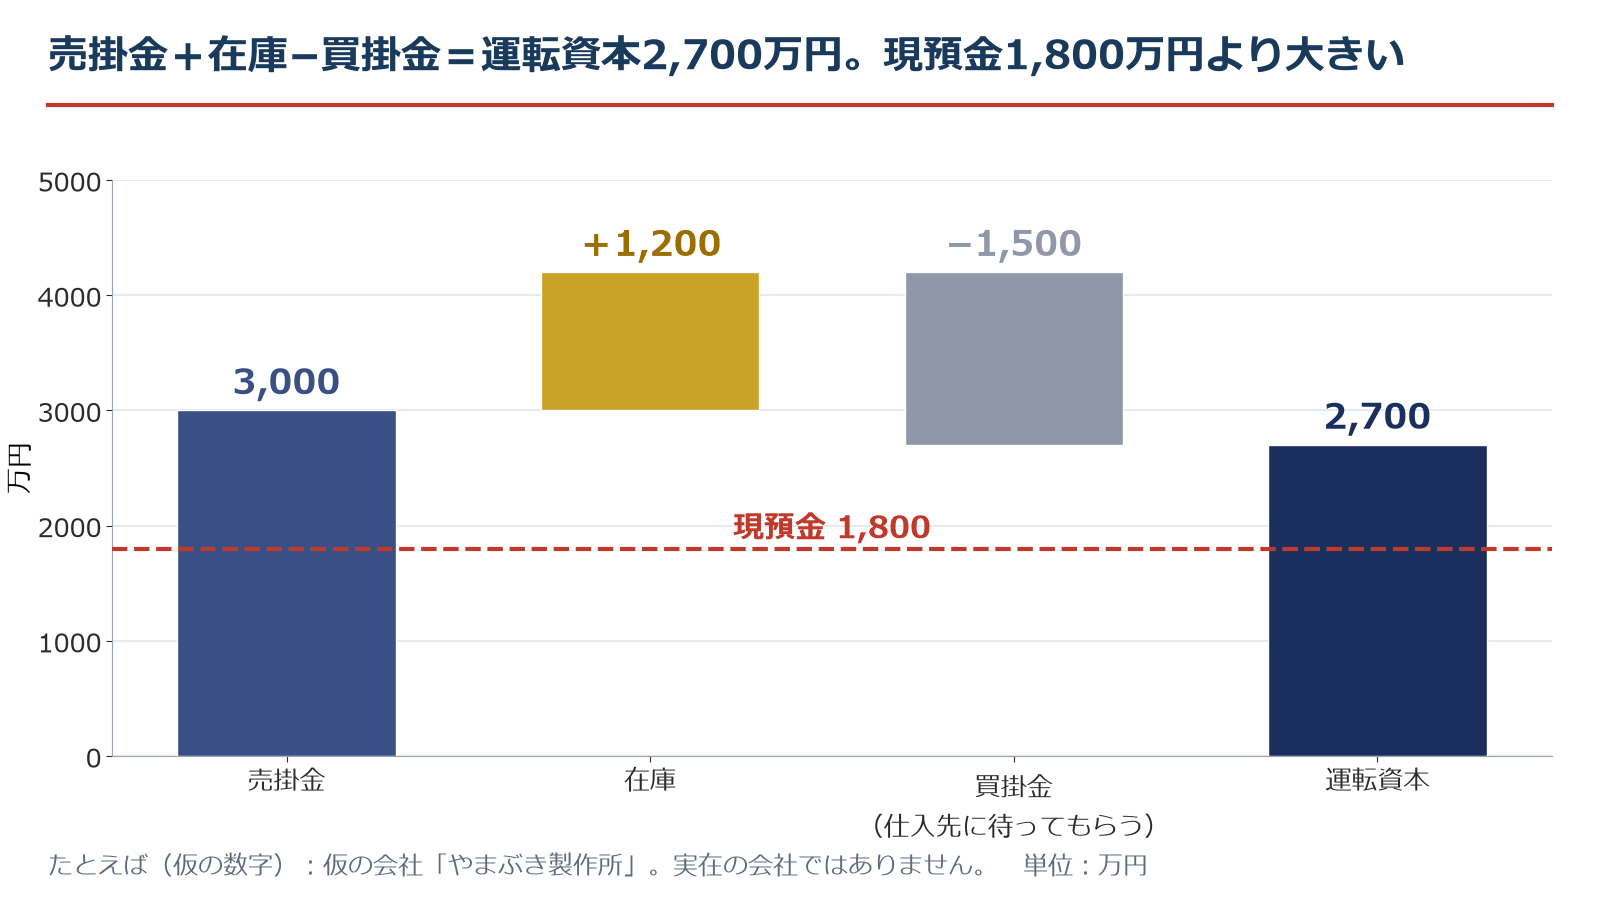
売掛金3,000万円に、在庫1,200万円を足し、仕入先に待ってもらっている買掛金1,500万円を引くと、2,700万円です。商品を作って売り、代金が入るまでの間、立て替えているお金、とも言えます。日数で見ると、回収が約55日、在庫が約31日、支払いが約39日です(売掛金は売上、在庫と買掛金は原価で割って365をかけた日数)。
売上の約1.6か月分で、現預金の1,800万円より大きい数字です。事業を回すために、それだけのお金がずっと動かせない形になっています。
売上が伸びると、なぜ手元のお金が先に減る?
売掛金・在庫・買掛金が売上に比例して動くと置くと、売上が1割伸びると運転資本も約1割増え、約270万円の現金が先に出ていきます。
売上が伸びると、売掛金も在庫も増えます。代金が入るのは、あとです。仮の会社では、売上が1割伸びると、運転資本が2,700万円の1割、約270万円増える計算です。売上が伸びても、手元のお金が先に減少することがあるのは、この仕組みです。
注意
売掛金・在庫・買掛金が売上に比例して動く、という単純な置き方です。実際は、季節や取引条件で変わります。
在庫を多めに持てば、欠品を防げる安心はあります。ただ、在庫の1,200万円は、売れるまでお金になりません。原価の約31日分にあたります。安心を買う量を、数字で先に決めておくのが現実的です。
手元のお金を厚くするには、どの数字を動かす?
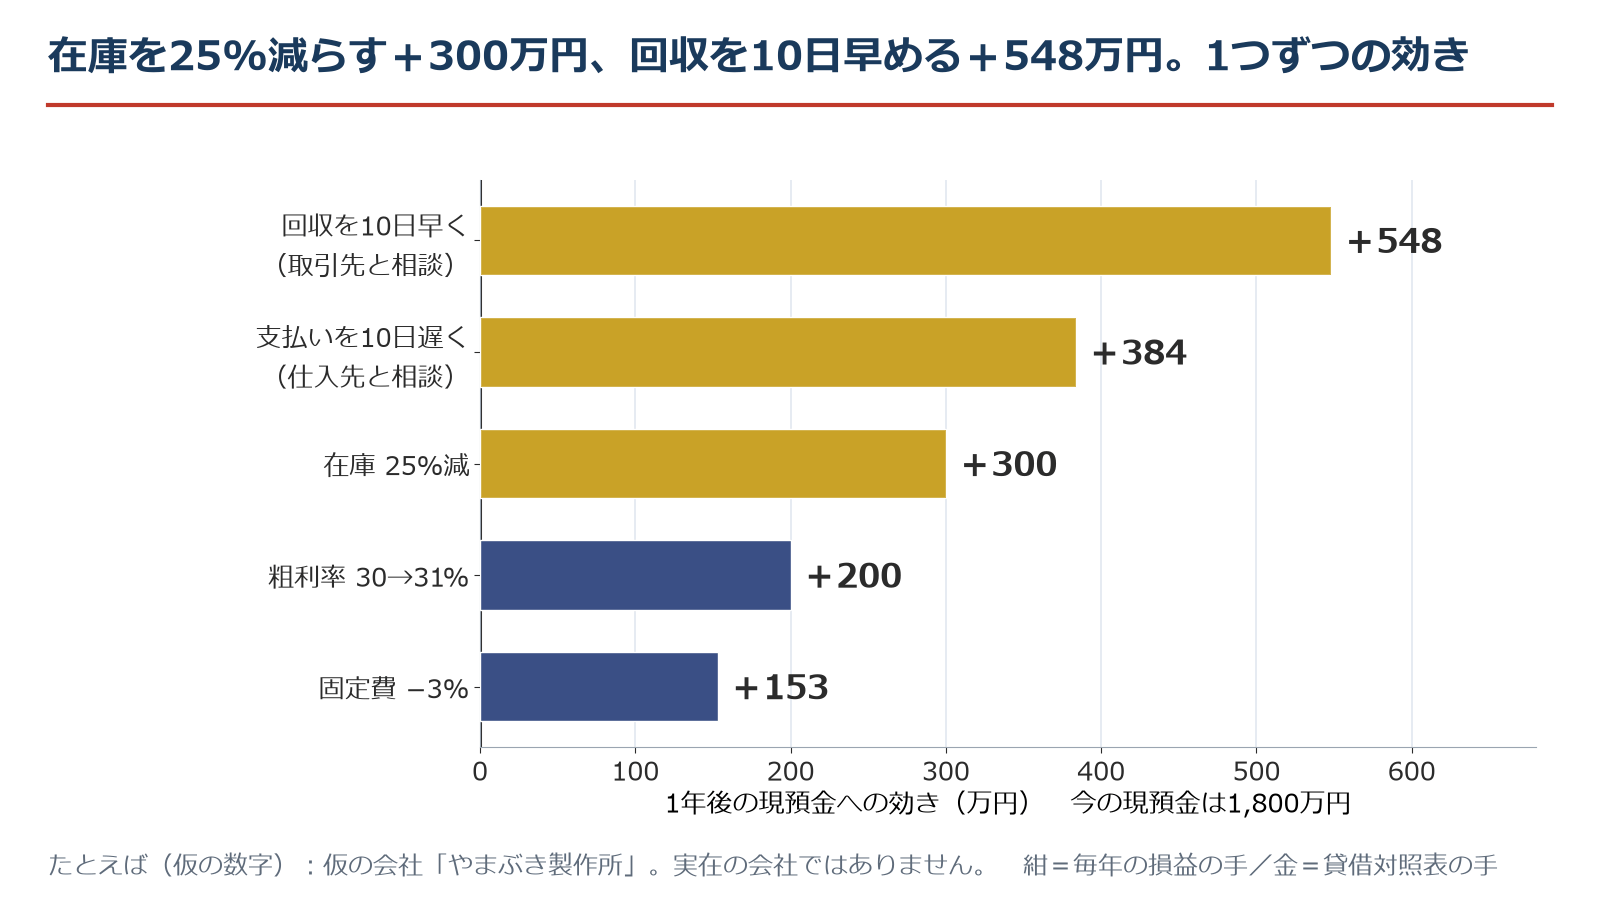
仮の会社では、売掛金の回収を10日早めると+548万円、仕入先への支払いを10日遅らせると+384万円、在庫を25%減らすと+300万円、粗利率を1ポイント上げると+200万円、固定費を3%下げると+153万円です(1年後の現預金への効き)。
| 動かす数字(1つだけ) | 1年後の現預金への効き | 前提 |
|---|---|---|
| 固定費 −3% | +153万円 | 5,100万円×3%。毎年続く |
| 粗利率 30%→31% | +200万円 | 売上2億円×1%。毎年続く |
| 在庫 25%減 | +300万円 | 1,200万円×25%。一度に入る |
| 仕入先への支払いを10日遅らせる | +384万円 | 原価1億4,000万円÷365×10日。仕入先との相談が前提 |
| 売掛金の回収を10日早める | +548万円 | 売上2億円÷365×10日。取引先との相談が前提。一度に入る |
1日あたりの売上は約55万円なので、売掛金の回収が1日早まると、約55万円が早く入ります。効きが一番大きいのは回収の短縮ですが、回収を急ぐと、取引先との関係に響くことがあります。支払いを遅らせる手も、仕入先の負担になります。自社で決められる、損益の手と在庫を先に決めて、回収と支払いの相談は、そのあとにします。
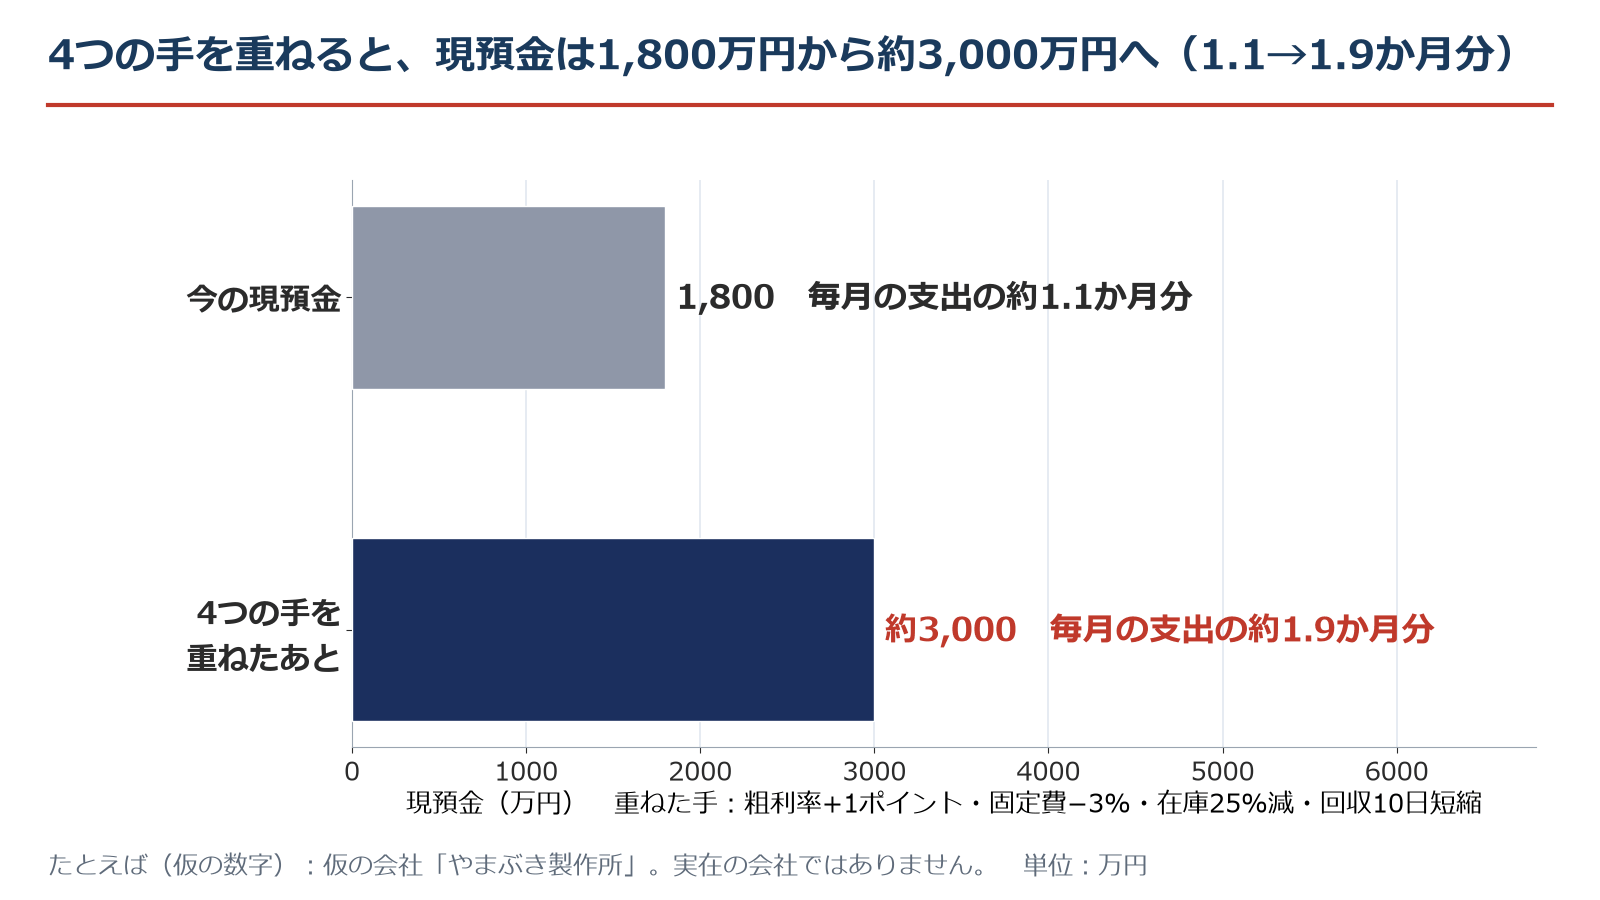
粗利率+1ポイント、固定費−3%、在庫25%減、回収10日短縮を重ねると、効きは合わせて約1,201万円です。現預金は1,800万円から約3,000万円に、毎月の支出の約1.1か月分から約1.9か月分になります。動かす幅は、すべてたとえばです。
自分の貸借対照表では、どこを確認する?
直近の決算書があれば、4つの手順で、自分の会社の手元のお金と動かす順番を確認できます。
- ☐ 現預金を、毎月の支出で割る:手元のお金が、何か月分かを出す
- ☐ 売掛金+在庫−買掛金を出す:運転資本が、現預金や売上の何か月分かを見る
- ☐ 回収・在庫・支払いが何日分かを見る:売掛金は売上、在庫と買掛金は原価で割って、365をかける
- ☐ 足りないときの動かす順番を決めておく(自社で決める手が先、取引先との相談はそのあと)
補助金や公的な融資も、手の1つになりえます。ただ、多くは後払いなので、なくても成り立つかを先に見ておきます。対象になるかどうかは、公募要領で必ず確認してください。借入を悪者にするのではなく、自社の体力を数字で知って、動かす数字を決めておく、という使い方です。
銀行が融資で見る貸借対照表の3つの数字は貸借対照表の見方(銀行が見る3つの数字)の記事、借入を何のお金で組み立てるかは運転資金と設備資金の違いの記事、利益が出ていても手元のお金が足りなくなる仕組みはキャッシュフロー計算書の見方の記事、土台の厚さの目安は自己資本比率と流動比率の記事で解説しています。
利益の読み方(売上総利益・営業利益・経常利益の違い)は、損益計算書の3つの利益の記事で解説しています。
よくある質問(FAQ)
Q1.貸借対照表の左と右は、何を表している?
A1.左がお金の使い道、右がお金の集め方です。左(資産)は、現預金・売掛金・在庫・設備など、会社が持っているものです。右は、そのお金の出どころで、返す必要がある負債(買掛金・借入)と、返さなくていい純資産です。左右の合計は必ず同じになります。
Q2.資産が多ければ、お金に余裕がある?
A2.資産の中身を見ます。仮の会社は資産が1億円ありますが、すぐ使えるのは現預金の1,800万円(毎月の支出の約1.1か月分)です。売掛金は入金待ち、在庫は売れてから、設備は売らない限りお金になりません。
Q3.運転資本とは?
A3.売掛金+在庫−買掛金です。事業を回すために、常に寝ているお金です。仮の会社では3,000万円+1,200万円−1,500万円=2,700万円で、売上の約1.6か月分でした。売上が伸びると、運転資本も増え、現金が先に出ていきます。
Q4.売掛金の回収を早めるには、どうすればいい?
A4.取引先との相談が前提です。仮の例では、回収を10日早めると、約548万円が一度に入ります。ただ、回収を急ぐと取引先との関係に響くことがあるので、自社で決められる手(固定費・粗利率・在庫)を先に決め、回収の相談はそのあとにします。
Q5.在庫は、多めに持ったほうが安心?
A5.安心の量を、数字で決めます。欠品を防ぐ安心はあります。ただ、在庫は売れるまでお金になりません。仮の会社の在庫1,200万円は、原価の約31日分です。減らす分で現金が増えるので、安心を買う量を先に決めておきます。
Q6.買掛金の支払いを遅らせると、手元のお金は増える?
A6.増えますが、仕入先の負担になります。仮の例では、支払いを10日遅らせると、約384万円の効きがあります。ただ、仕入先の負担になるので、取引条件の範囲で、相談して決めます。この記事の「重ねる」試算には入れていません。
出典と注意
この記事の数字は、すべて仮の例の計算で、統計は使っていません。金利の参考は次のとおりです(調査時点:2026年10月20日に当社が金利一覧に整理)。
- 日本政策金融公庫 金利情報(金利の参考)
https://www.jfc.go.jp/n/rate/index.html - 日本銀行 貸出約定平均金利(金利の参考)
https://www.boj.or.jp/statistics/dl/loan/yaku/yaku2608.pdf
壱市コンサルティングは、補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な数字の見方の整理で、個別の助言ではありません。数字は、すべて仮の例(実在の会社ではありません)です。実際の数字は、業種・規模・取引条件・金利で大きく変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

