【社長向け】後継者難倒産が過去最多263件|事業承継・M&Aで社長が見る3つの数字
結論(先に答えます)
・民間の調査では、2026年度の上半期(4月から9月)の後継者難倒産は263件で、上半期として過去最多です。原因の85%超は、社長の死亡か体調不良でした。
・中小企業のM&Aでは、時価純資産に数年分の利益を足して値段の目安にする方法がよく使われます。この記事のA社では、目安は5,800万円です。
・社長が先に見ておく数字は3つです。会社の値段の目安、後継者と万一の備え、借入と個人保証。売る・売らないを決める前の、準備の話です。
記事の数字は、説明のための仮の例です(A社の数字)。統計の数字は、公表された調査と、公的機関の資料によります。
後継者難倒産は、いま何件? なぜ起きる?
2026年度の上半期(4月から9月)の後継者難倒産は263件で、前の年の同じ時期より23.4%増え、上半期として過去最多です。原因を分けると、代表者の死亡が120件、体調不良が105件で、合わせて225件、全体の85%超になります。
民間の調査では(2026年度上半期、負債1,000万円以上)、前の年の同じ時期を上回ったのは3年ぶりです。ここでの「後継者難」は、後継者が決まっていないことが一因になった倒産のことです。なお、1月から6月の上半期(暦年)は別の発表なので、ここでは混ぜずに、4月から9月の数字だけを使います。
| 原因 | 件数 | 全体に占める割合 |
|---|---|---|
| 代表者の死亡 | 120件 | 45.6% |
| 代表者の体調不良 | 105件 | 39.9% |
| そのほか | 38件 | 14.4% |
| 合計 | 263件 | 100% |
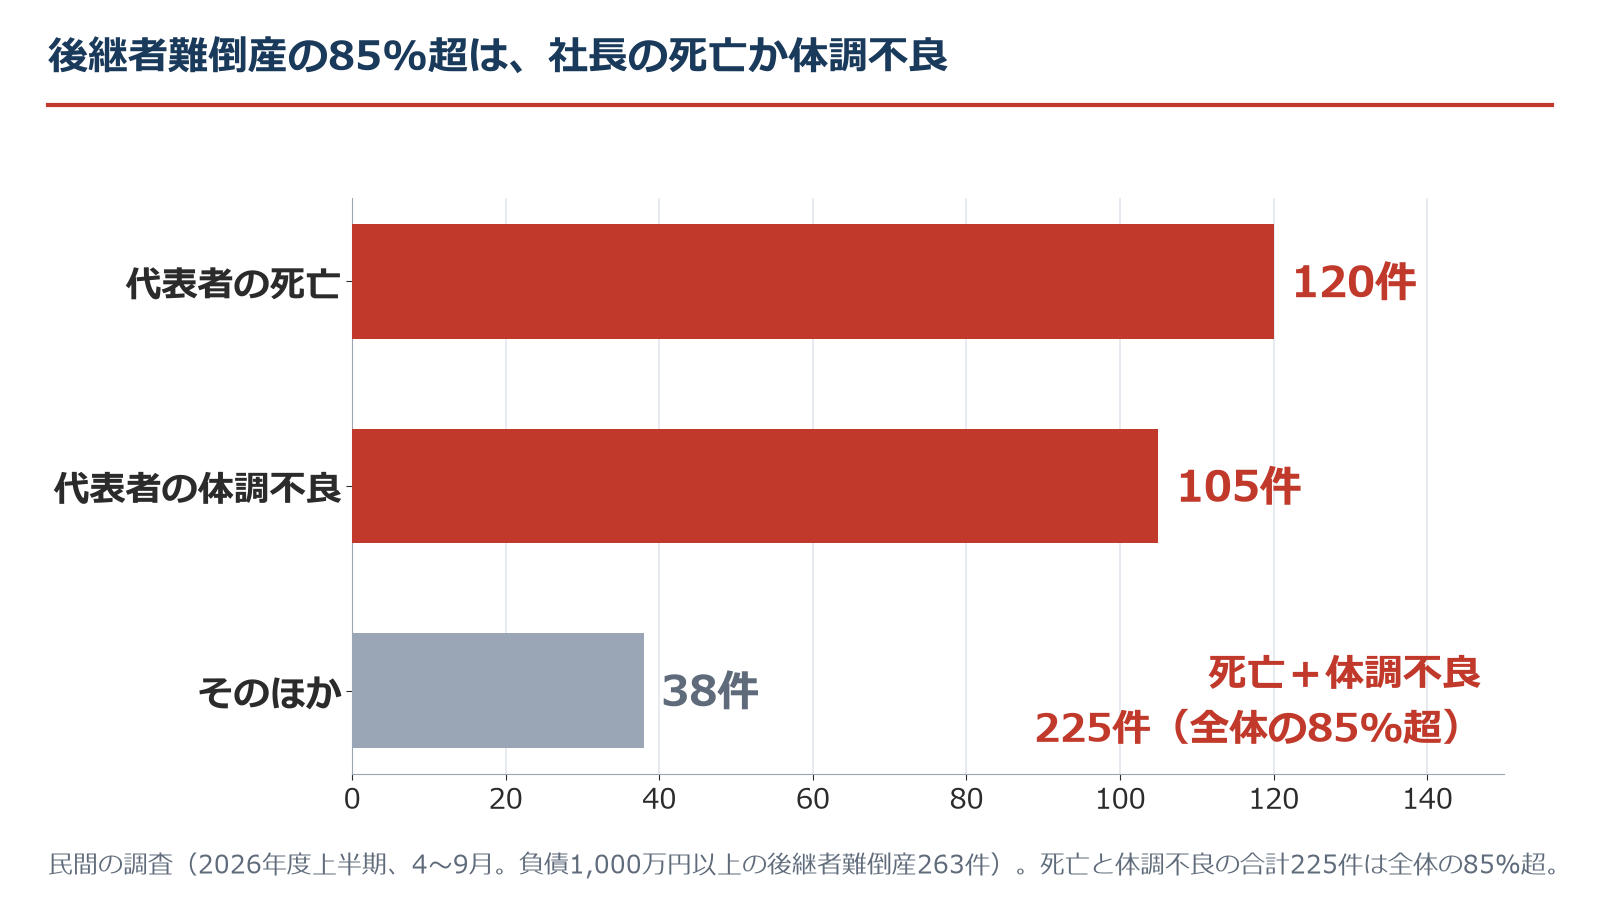
資本金が1,000万円未満の会社は180件で、全体の68.4%です。小さな会社に多い数字です。「いずれ考えよう」のままでは、社長に何かあったとき、会社が動けなくなります。後継者の有無は、金融機関の融資や取引先の与信の判断にも関わると、調査会社は指摘しています。
後継者がいない会社は、どのくらいある?
2025年の民間の調査では、後継者が「いない」または「未定」の会社は、全国の約27万社のうち50.1%です。規模別では、大企業24.9%、中小企業51.2%、小規模企業57.3%で、小さい会社ほど決まっていません。
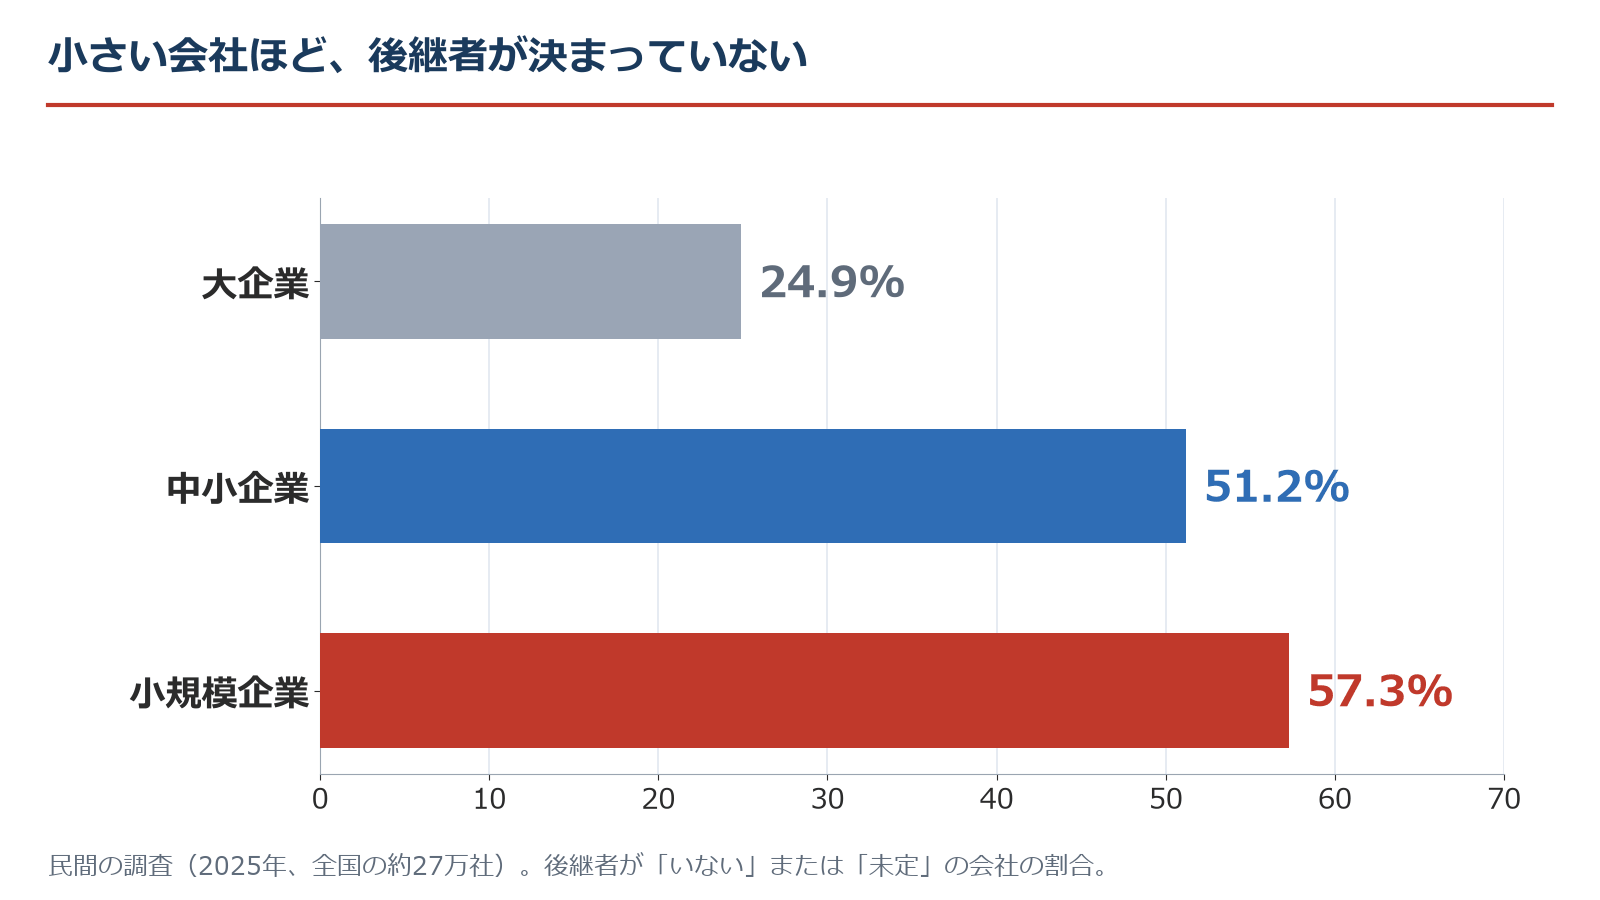
この割合は7年連続で下がっていますが、それでも2社に1社です。後継者難倒産に小さな会社が多いことと、重なります。
跡を継ぐ人は、子どもだけではありません。2025年の速報値では、新しく社長になった人の就任の経緯は次のとおりです。
| 就任の経緯 | 割合(2025年の速報値) |
|---|---|
| 内部昇格 | 36.1% |
| 同族承継 | 32.3% |
| M&Aほか | 20.6% |
| 外部招聘 | 7.6% |
M&Aなどで社長が代わる会社は、約5社に1社です。公的な相談先もあります。中小機構が運営する事業承継・引継ぎ支援センターは、全国47都道府県にあり、令和7年度の新規相談者は24,030者、第三者承継(M&A)の成約は2,265件で、どちらも過去最多でした(中小機構、2026年5月公表)。
会社の値段は、どう決まる?(A社の計算)
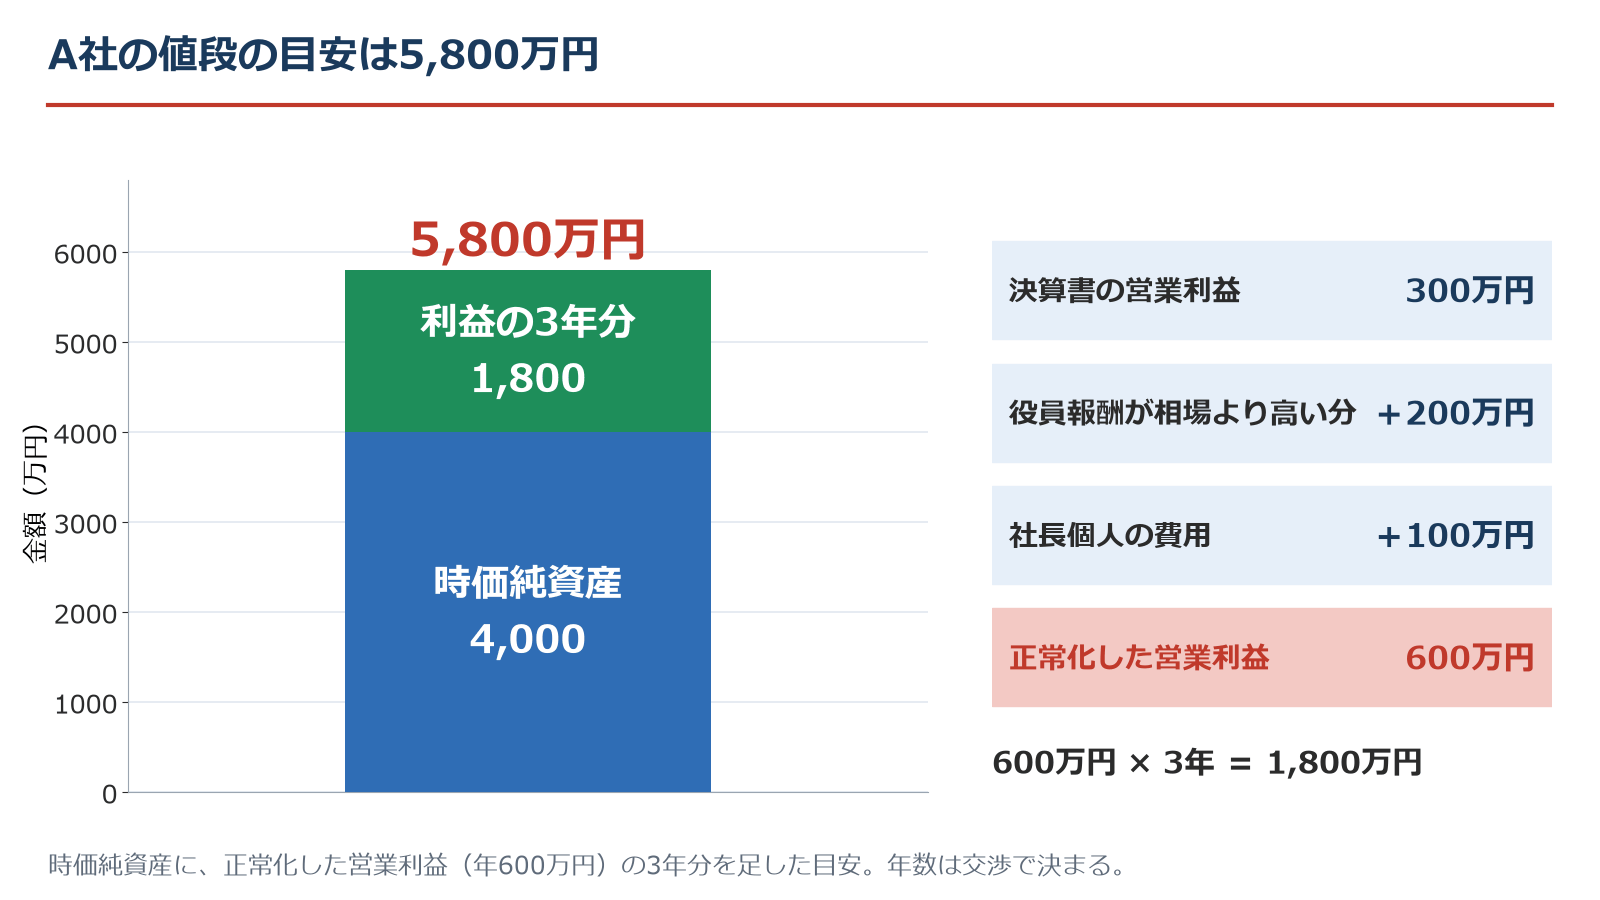
中小企業のM&Aでは、時価純資産に、数年分の利益を足して目安にする方法がよく使われます。A社の目安は、時価純資産4,000万円に、正常化した営業利益600万円の3年分(1,800万円)を足した5,800万円です。
時価純資産とは、資産と負債を今の価値で見直した差額です。利益は、決算書の数字をそのまま使うのではなく、買う側が見る「社長が代わったあとの利益」に近づけます。これを正常化した営業利益と呼びます。
| 項目 | 金額 | 考え方 |
|---|---|---|
| 決算書の営業利益 | 300万円 | 決算書のまま |
| 役員報酬が相場より高い分 | +200万円 | 相場の水準に戻して考える |
| 社長個人の費用 | +100万円 | 会社が払っている分を戻す |
| 正常化した営業利益 | 600万円 | 300+200+100 |
| 利益の3年分 | 1,800万円 | 600×3 |
| 値段の目安 | 5,800万円 | 4,000+1,800 |
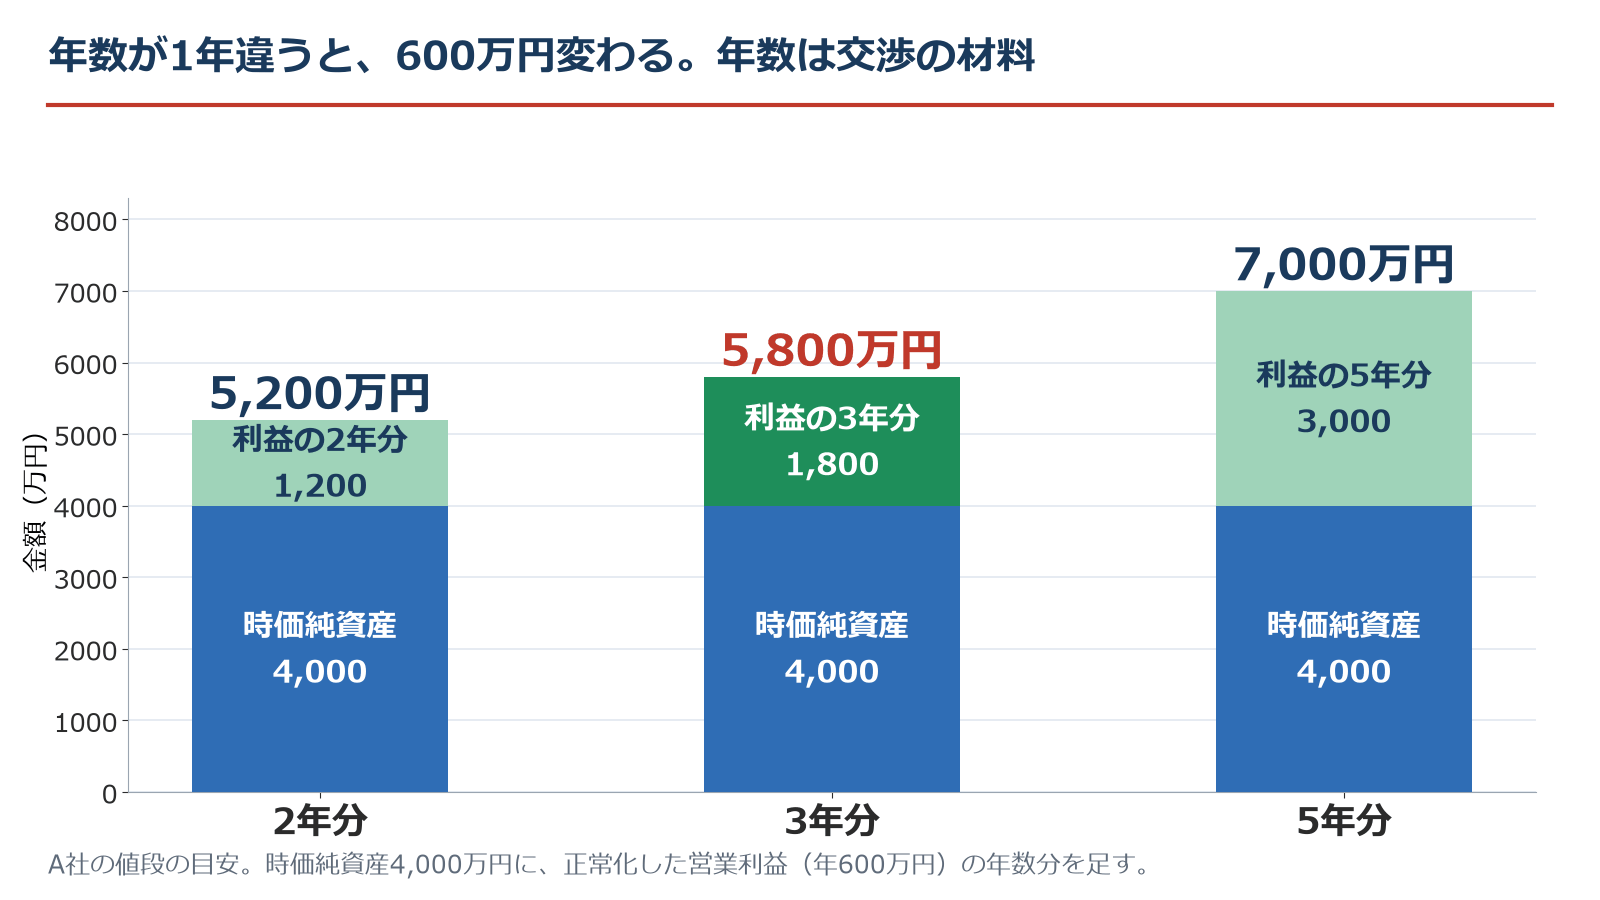
年数は、ガイドラインで決まっているものではなく、買う側と売る側の交渉で決まります。この例では3年分に置きました。2年分なら5,200万円、5年分なら7,000万円で、1年の違いが600万円になります。年数は、交渉の材料です。
補足
値段の考え方の一つの目安です。実際の金額は、会社の中身と交渉で変わります。税金(譲渡益や相続税など)の金額はここでは扱いません。税理士にご確認ください。
会社が動かせる数字は、どれ?
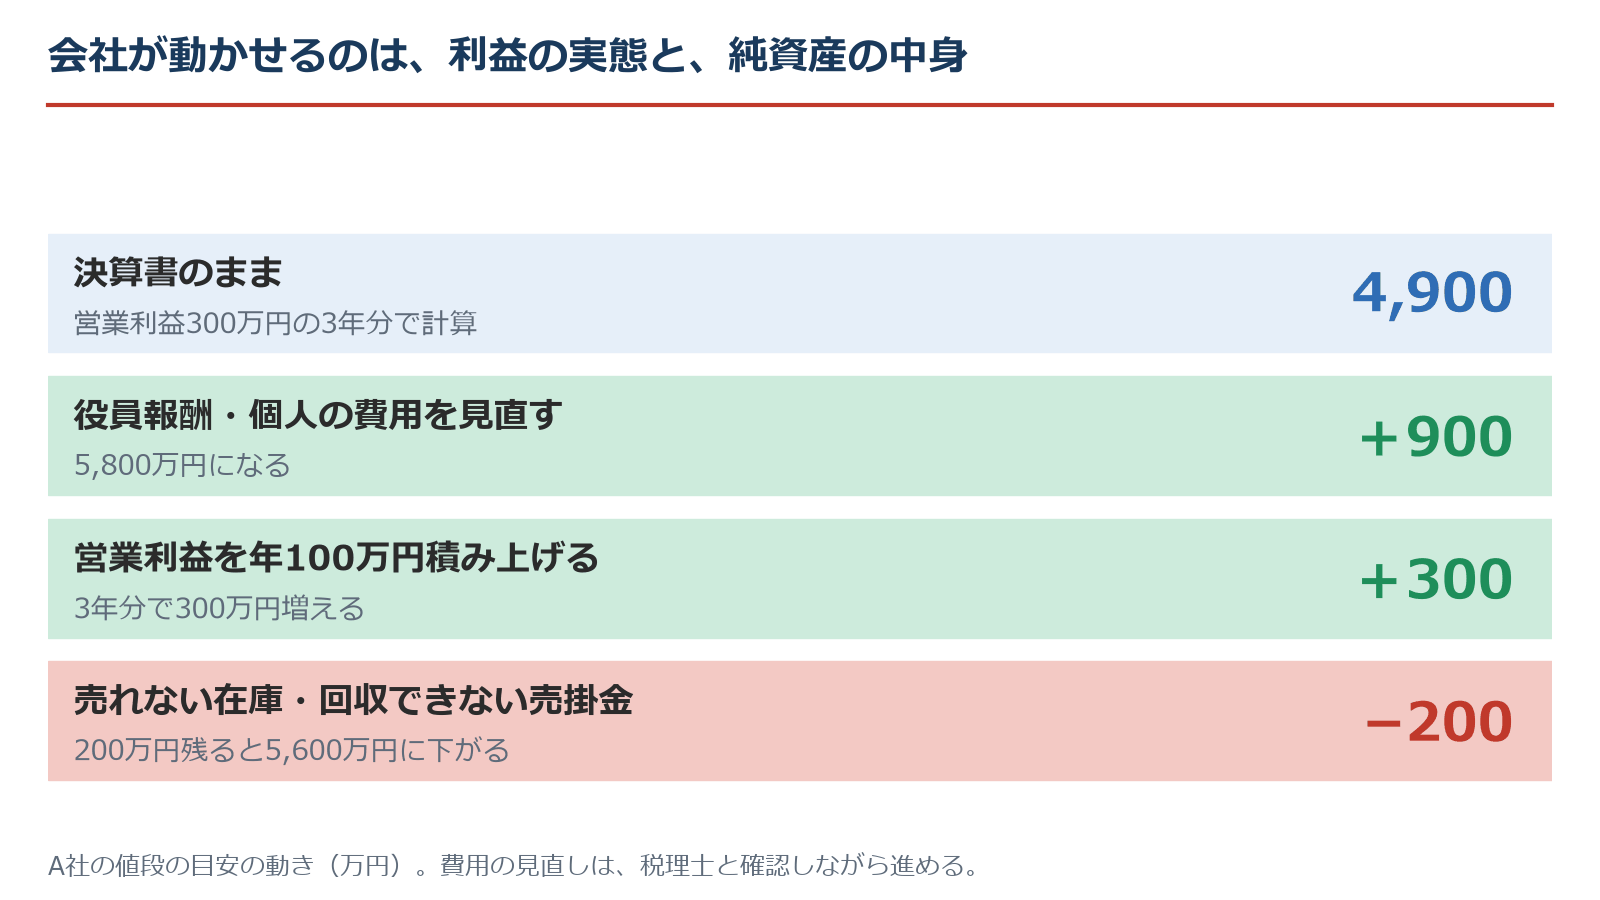
会社が動かせるのは、利益の実態と、純資産の中身です。決算書のままだとA社の目安は4,900万円で、費用の見直しで+900万円、営業利益を年100万円積み上げると3年分で+300万円、売れない在庫などが200万円残ると−200万円です。
| 動かせるもの | 内容 | 値段の目安への影響 |
|---|---|---|
| 利益の実態 | 役員報酬や個人の費用を見直して、利益を実態に近づける | 4,900万円 → 5,800万円(+900万円) |
| 利益の積み上げ | 営業利益を年に100万円増やす(3年分) | +300万円 |
| 純資産の中身 | 売れない在庫や回収できない売掛金が200万円ある | 5,800万円 → 5,600万円(−200万円) |
買う側は、決算書の数字より中身を見ます。下がる分は、先に整理しておけば防げます。費用の見直しは、税理士と確認しながら進めてください。
M&Aは、どんな順で進む?
一般的な流れは4つの段階です。相談と支援機関の選定、会社の整理と値段の目安、買う側との条件の話し合い、買う側による調査と最終的な契約。どの段階でも、数字の整理が土台になります。
| 段階 | やること | 数字との関わり |
|---|---|---|
| 1 相談と支援機関の選定 | 公的な相談先や、M&A支援機関に相談する。費用の仕組みを、契約の前に書面で確認する | 費用の計算方法を確かめる |
| 2 会社の整理と値段の目安 | 資産と負債の見直し、利益の整理をする | この記事のA社の計算が使える |
| 3 買う側との条件の話し合い | 値段の目安、年数、条件を話し合う | 年数は交渉の材料 |
| 4 買う側による調査と最終契約 | 買う側が数字の裏付けを調べる。保証の扱いも決める | 決算書と実態の整合を見られる |
中小企業庁には、M&A支援機関の登録制度があります。登録した機関は、中小M&Aガイドラインを守ると宣言しています。支援機関を選ぶときの目安の一つです。事業承継・M&A補助金には、専門家の費用を対象にする枠があります。内容と締切は、公式サイトで確認してください。
社長が見ておく3つの数字は?
見ておく数字は3つです。①会社の値段の目安、②後継者と万一の備え、③借入と個人保証。①はここまでの計算、②と③は、社長ご自身の会社で書き出してみます。
| 数字 | 見ること | A社の場合 |
|---|---|---|
| ①会社の値段の目安 | 時価純資産と、正常化した営業利益 | 5,800万円 |
| ②後継者と万一の備え | 後継者の候補(いる・未定・いない)、社長の年齢、万一のとき誰が何を動かすか(口座・借入・重要な契約) | 一覧があるかどうかを確かめる |
| ③借入と個人保証 | 金融機関ごとの借入残高と、社長の個人保証が付いている額 | 借入3,000万円、うち個人保証2,000万円、金融機関2行 |
死亡と体調不良が原因の85%超を占めていたことから、②は先に決めておきたい項目です。③について、会社を譲っても、個人保証が自動で外れるとは限りません。多くの場合、外せるかどうかは、買う側と金融機関との話し合いで決まります。だから、譲る前から、残高と保証額を金融機関ごとに一覧にしておきます。経営者保証の仕組みは、融資制度の変更点の記事で整理しています。
今日からできることは?
今日からできるのは、値段の目安を自分で計算する、後継者と万一の備えを書き出す、借入と個人保証を一覧にするの3つです。1枚にまとめると、相談のときにそのまま使えます。
- ☐ 時価純資産と、正常化した営業利益を出して、値段の目安を自分で計算する
- ☐ 後継者の候補、社長の年齢、万一のとき動く人を書き出す
- ☐ 借入と個人保証の残高を、金融機関ごとに一覧にする
- ☐ 売れない在庫や、回収できない売掛金がないかを確かめる
- ☐ 公的な相談先(事業承継・引継ぎ支援センター)の窓口を調べる
事業承継を支える東京都の助成金は東京都の助成金3事業の使い分けの記事で、ほかの補助金の動きは補助金ニュース11月号で確認できます。
よくある質問(FAQ)
Q1.後継者難倒産とは、どんな倒産ですか。
A1.後継者が決まっていないことが、一因になった倒産です。民間の調査では、2026年度の上半期(4月から9月、負債1,000万円以上)で263件でした。
Q2.後継者がいない会社は、まず何をしますか。
A2.候補、社長の年齢、万一のとき動く人を書き出すことから始めます。同時に、借入と個人保証の一覧をつくります。公的な相談先として、事業承継・引継ぎ支援センターがあります。
Q3.会社の値段の目安は、どう出しますか。
A3.中小企業のM&Aでは、時価純資産に数年分の利益を足す方法がよく使われます。A社では、4,000万円に、正常化した営業利益600万円の3年分を足して、5,800万円です。実際の金額は、交渉で変わります。
Q4.利益は、何年分で計算しますか。
A4.年数は、交渉で決まります。この記事のA社では3年分に置きました。2年分なら5,200万円、5年分なら7,000万円で、1年違うと600万円変わります。
Q5.会社を譲れば、社長の個人保証は外れますか。
A5.自動では外れません。多くの場合、外せるかどうかは、買う側と金融機関との話し合いで決まります。譲る前から、残高と保証額を金融機関ごとに一覧にしておきます。
Q6.相談先は、どこですか。
A6.事業承継・引継ぎ支援センターが、全国47都道府県にあります。中小企業庁のM&A支援機関の登録制度に載っている機関や、顧問の税理士・金融機関にも相談できます。費用の仕組みは、契約の前に書面で確認します。
出典と注意
この記事は、次の公表資料にもとづきます。制度や統計は変わることがあるため、最新の資料もご確認ください。会社の値段の目安は、一般的な考え方を説明するもので、個別の助言ではありません。
- 東京商工リサーチ「2026年度上半期(4-9月)「後継者難」倒産」(2026年10月6日公表)https://www.tsr-net.co.jp/data/detail/1203300_1527.html
- HRプロ「後継者難倒産」記事(2026年10月7日)https://www.hrpro.co.jp/trend_news.php?news_no=3838
- 帝国データバンク「全国「後継者不在率」動向調査(2025年)」(2025年11月21日公表)https://www.tdb.co.jp/report/economic/20251121-successor25y/
- 中小機構「令和7年度 事業承継・引継ぎ支援センターの実績」(2026年5月29日公表)https://j-net21.smrj.go.jp/news/nskto6000001zltv.html
- 中小企業庁 M&A支援機関登録制度(2026年5月29日発表)https://www.chusho.meti.go.jp/zaimu/shoukei/2026/260529m_and_a.html
- 事業承継・M&A補助金 公式サイト https://shoukei-mahojokin.go.jp/
補助金の申請支援から、財務の分析や財務支援、M&Aや事業承継のご相談まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
この記事は一般的な解説で、個別の助言ではありません。税金・法律・契約に関わる部分は、税理士・弁護士などの専門家にご確認ください。
株式会社壱市コンサルティング(ICHI-ICHI)

