黒字倒産とは?利益が出ているのに現金が尽きる原因と、資金繰りで防ぐ3つの数字
黒字倒産とは、帳簿の上では利益が出ているのに、支払いの現金が足りなくなって倒産することです。
原因は、売掛金・在庫・借入の返済・設備投資・納税で、現金が利益より先に出ていくことです。記事の数字は、説明のための仮の例です。
防ぐために見るのは、現預金が月商の何か月分か、売掛金が月商の何か月分か、3か月先の月末の残高の3つです。仮の会社の数字で、半年分を分解します。
黒字倒産とは何か?倒産のうち、どれくらいなのか?
答えは、帳簿上は利益が出ているのに、支払いに必要な現金が足りなくなって倒産することです。中小機構も、この意味で説明しています。
倒産全体の中での割合は、公表値を確認できていません。参考になるのは、東京商工リサーチが2026年3月31日に掲載した、2025年の倒産企業の決算の分析です。
| 項目 | 数字 | 出典・発表日 |
|---|---|---|
| 2025年の倒産件数 | 1万件超(東京商工リサーチ 1万300件/帝国データバンク 1万261件) | 2026年1月13日発表 |
| 2026年1〜9月の倒産件数 | 7,999件(前年同期比5.0%増) | 帝国データバンク 2026年10月8日 |
| 2026年上半期の倒産の主因 | 販売不振が80.2% | 帝国データバンク 2026年7月8日 |
| 最終赤字だった会社の割合 | 倒産企業64.3%/生存企業26.3%(2025年の倒産企業794社) | 東京商工リサーチ 2026年3月31日掲載 |
補足
100%から64.3%を引いた約36%は、最終赤字ではなかった会社です(損益がゼロの会社を含む計算で、黒字倒産だけの割合ではありません。対象は3期連続で財務データがある794社で、個人企業を含みます)。倒産の多くは販売不振ですが、利益が出ていても倒産する会社は実際にあります。
このセクションの要点
黒字倒産は、利益と現金が別のものだから起きます。次の章から、仮の会社の数字で確かめます。
利益が出ているのに、なぜ現金が足りなくなるのか?
答えは、売った代金が入る前に、仕入・人件費・返済の現金が出ていくからです。仮の会社で、半年分を並べます。
| 項目 | 仮の会社の前提(単位:万円) |
|---|---|
| 月の売上 | 1,000 → 1,800(半年で。1〜2か月目は1,000、3か月目1,200、4か月目1,400、5か月目1,600、6か月目1,800) |
| 原価率・固定費 | 原価率70%・毎月の固定費200 |
| 入金と支払い | 売った代金は2か月後に入る。仕入の代金はその月に払う |
| 返済と手元のお金 | 借入の元金を毎月30返す。最初の現預金は200 |
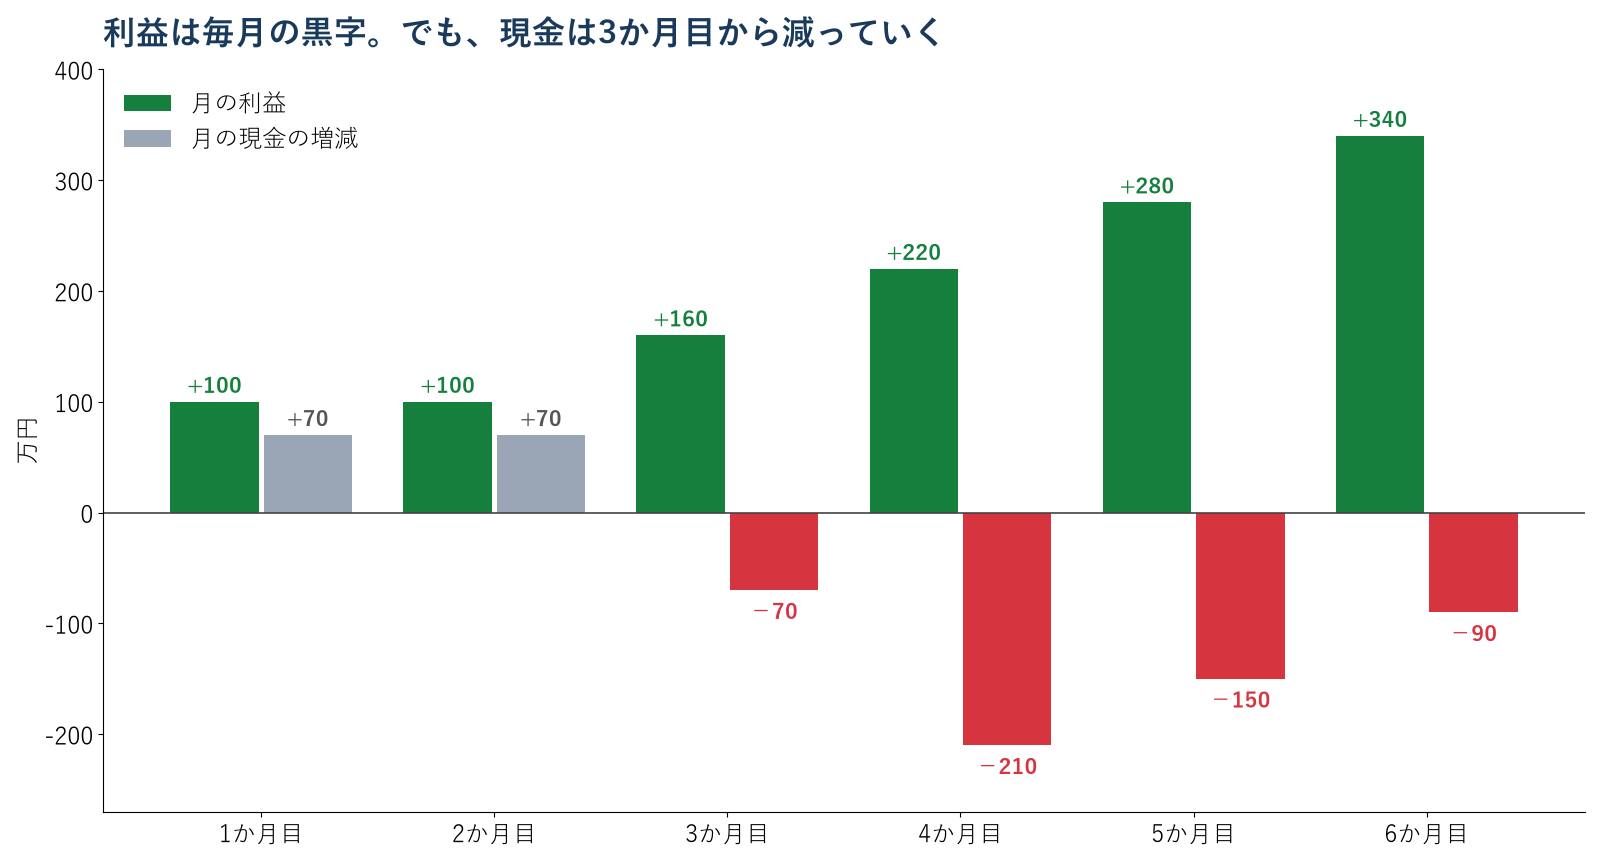
利益は1か月目の100万円から6か月目の340万円まで、毎月の黒字で増えます。ところが現金は、3か月目からマイナスです。4か月目は利益が220万円でも、現金は210万円減ります。
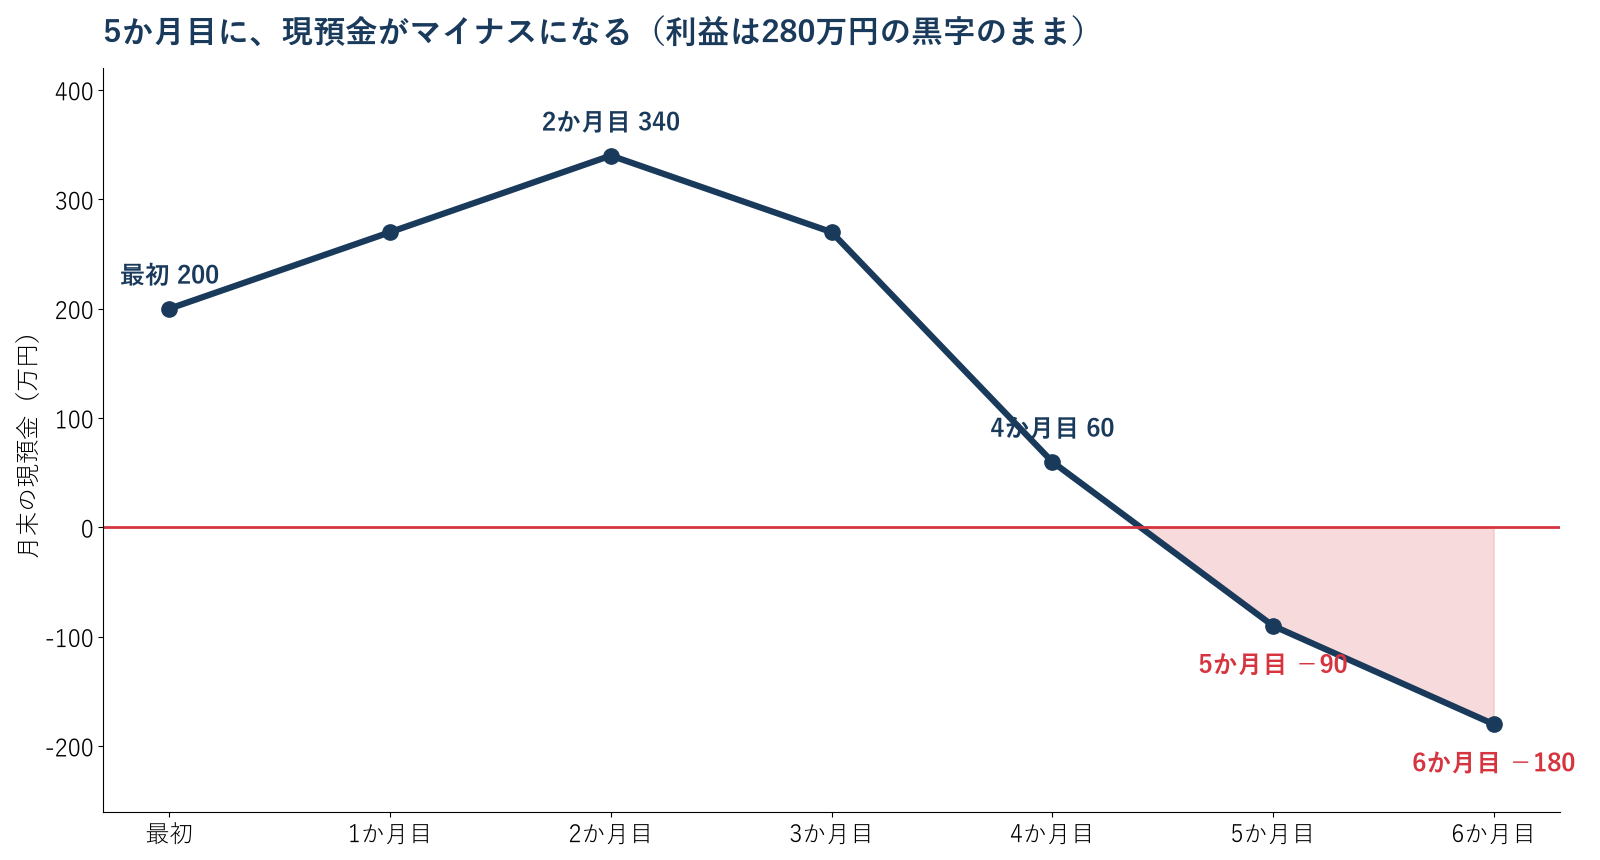
現預金は、2か月目の340万円をピークに減り、5か月目にマイナス90万円になります。5か月目の利益は280万円の黒字のままです。
このセクションの要点
利益が出ていても、現預金はマイナスになります。これが黒字倒産の入口です。
現金が足りなくなる原因は、何がいちばん大きいのか?
答えは、この例では、売掛金の増加です。6か月で、利益の合計1,200万円に対して、売掛金が1,400万円増えています。
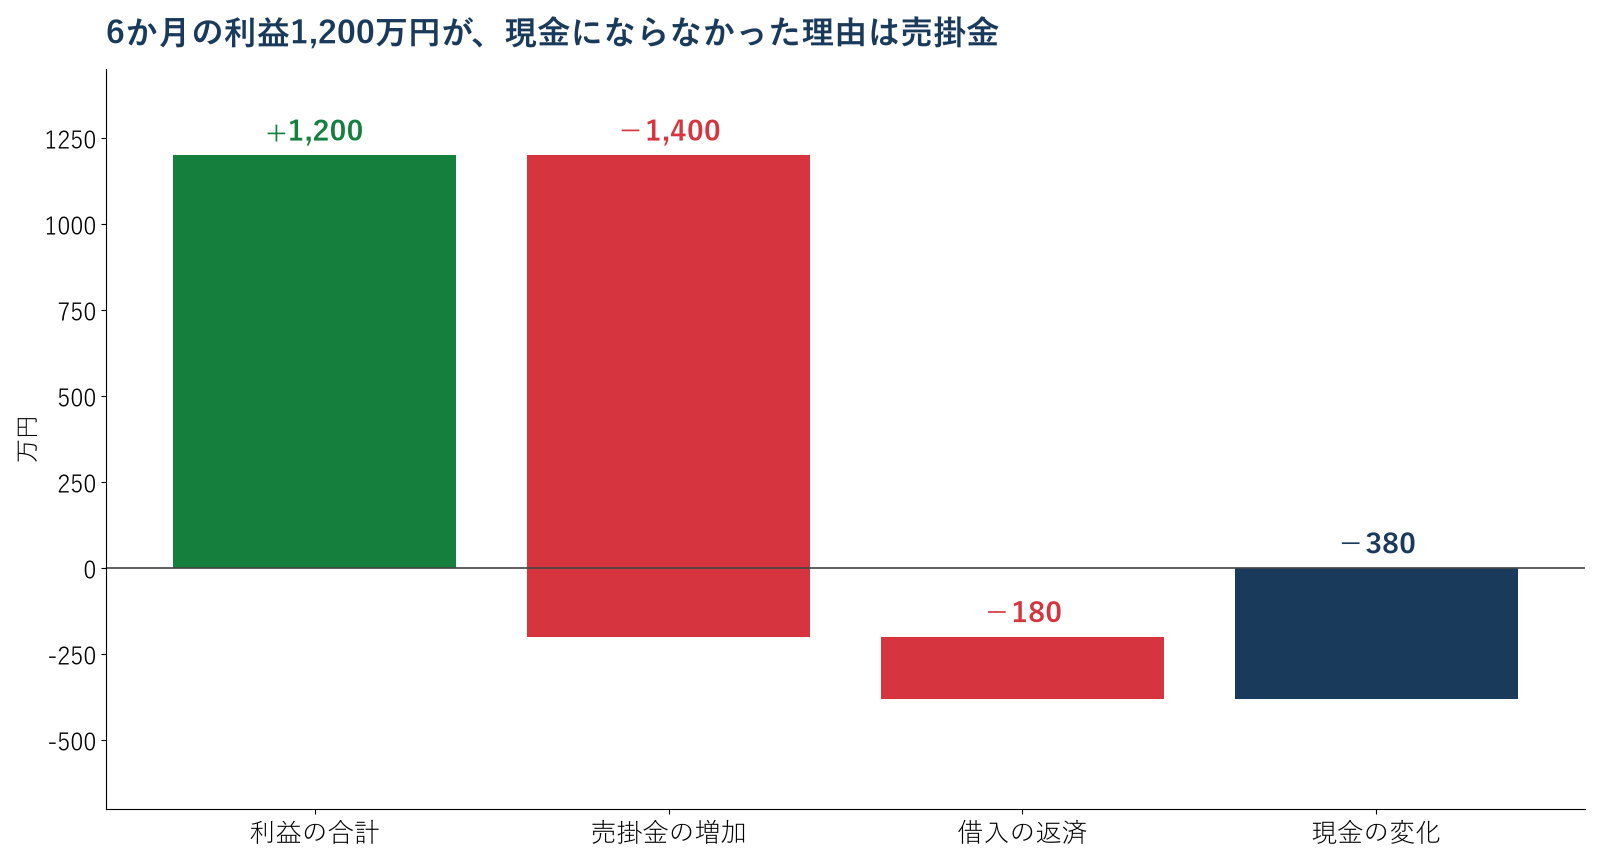
売掛金は、売ったのにまだ入っていない代金です。開始時は2,000万円(1か月前と今月の売上)、6か月目の末は3,400万円(5・6か月目の売上)で、1,400万円増えました。これに返済180万円を足すと、1,200万円−1,400万円−180万円で、現金は380万円減ります。最初の200万円は、マイナス180万円になります。
売掛金のほかに、現金が先に出るものは何か?
在庫、借入の返済、設備投資、納税の4つです。損益に出る時期と、現金が動く時期がずれます。
| 原因 | 損益に出るとき | 現金が動くとき |
|---|---|---|
| 売掛金 | 売った月 | この例では2か月後に入る |
| 在庫 | 売れた月に原価 | 仕入を払った月 |
| 借入の返済 | 元金は損益に出ない | 毎月、出ていく |
| 設備投資 | 毎年、少しずつ(減価償却) | 買った月に全額 |
| 納税 | 利益が出たときの費用 | 決算のあとに払う分がある |
たとえば600万円の設備は、耐用年数5年・定額法の単純な例なら、損益に出るのは年120万円です。現金は買った月に600万円出るため、1年目は損益より現金が480万円多く出ます。
補足
税金の時期や金額は、会社ごとに違います。個別の納税の判断は、税理士にご相談ください。
このセクションの要点
損益と現金は、時期が違います。売掛金・在庫・返済・設備・納税の5つを、損益とは別に見ます。
黒字倒産を防ぐために、どの数字を動かせるのか?
答えは、この例では、売掛金の回収を2か月から1か月に早めると、6か月目の現預金が600万円良くなります。
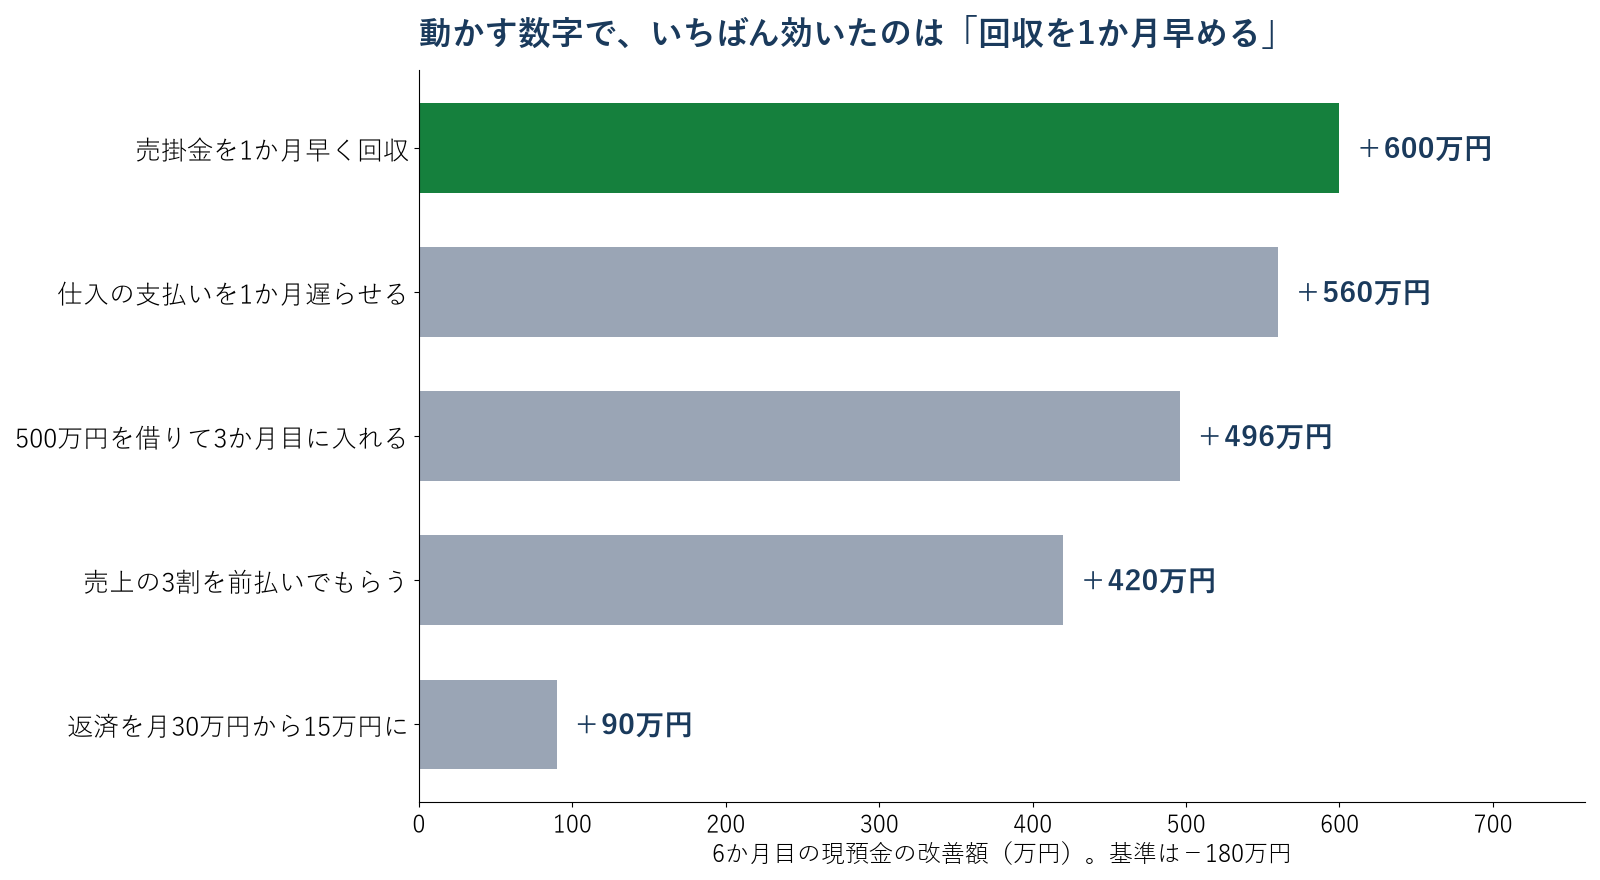
| 動かす数字 | 6か月目の現預金 | 改善額 |
|---|---|---|
| 売掛金を1か月早く回収(2か月→1か月) | 420万円 | +600万円 |
| 仕入の支払いを1か月遅らせる | 380万円 | +560万円 |
| 500万円を借りて3か月目に入れる | 316万円 | +496万円 |
| 売上の3割を前払いでもらう | 240万円 | +420万円 |
| 返済を月30万円から15万円に | −90万円 | +90万円 |
借入の行は、金利を年2.5%、借りた期間を3か月目から6か月目までの4か月として、利息約4万円を引いています。返済は6か月後からとした計算で、金利が年3%でも結論は変わりません。借入は返済を増やすため、まず回収と支払いの条件を動かし、足りなくなる前に取引先と話し合います。
補足
現預金が月商の何か月分あれば安心か、という決まった数字は確認できていません。会社ごとに下限を決めておきます。中小機構は、借入の返済は自己金融額(留保利益+減価償却費)の範囲内が望ましいとしています。この例の返済は月30万円で、利益の範囲内でした。
このセクションの要点
先に動かすのは、回収と支払いの条件です。借入は、返済の計画とセットで考えます。
資金繰りで見ておく3つの数字は何か?
答えは、現預金が月商の何か月分か、売掛金が月商の何か月分か、3か月先の月末の残高の3つです。
| 月 | 月商 | 月末の現預金 | 現預金÷月商 |
|---|---|---|---|
| 2か月目 | 1,000 | 340 | 0.34か月分 |
| 4か月目 | 1,400 | 60 | 0.04か月分(1日と少し) |
| 5か月目 | 1,600 | −90 | マイナス |
1つ目の現預金は、4か月目に月商の0.04か月分、1日と少しの分しかありません。2つ目の売掛金は、この例ではいつも月商の約2か月分(2か月目は2,000万円で2.0か月分、6か月目は3,400万円で1.9か月分)です。金額が増えても月数は変わらないので、入金までの日数を見ます。
3つ目は、資金繰り表で見ます。資金繰り表は、お金が動く月に数字を入れる表で、売掛金は入金される月に、買掛金は払う月に入れます(中小機構)。4か月目は、前月からの繰越270万円に、入金1,000万円を足し、出金(仕入980万円+固定費200万円)1,180万円と返済30万円を引いて、月末の残高は60万円です。
| 項目 | 4か月目の数字(万円) |
|---|---|
| 前月からの繰越 | 270 |
| 入金(2か月前の売上) | 1,000 |
| 出金(仕入980+固定費200) | 1,180 |
| 借入の返済 | 30 |
| 月末の残高 | 60 |
2か月目の時点で、売上の計画から3か月先まで作ると、5か月目にマイナス90万円と先に見えます。資金繰り表の様式は、日本政策金融公庫の書式ダウンロードのページにもあります。作り方は、資金繰り表の作り方と見方の記事でも整理しています。
このセクションの要点
3つの数字を、毎月更新します。マイナスになる月を先に見つければ、足りなくなる前に回収や支払いの話し合いを始められます。
自分の会社で確かめる手順は?
答えは、3つの手順です。月商と現預金を出す、売掛金の残高を出す、3か月先の資金繰り表を作る、の順に進めます。
| 手順 | やること | 見るもの |
|---|---|---|
| 1 | 月商と現預金を出す | 現預金が月商の何か月分か |
| 2 | 売掛金の残高を出す | 月商の何か月分か(入金までの日数) |
| 3 | 3か月先の資金繰り表を作る | マイナスになる月はあるか |
売上が伸びている時期ほど、売掛金と在庫が膨らみます(中小機構)。売上が増えるほどお金が足りなくなる理由と、お金が寝ている日数を出すキャッシュ・コンバージョン・サイクルもあわせて確認すると、動かす数字が見つかります。
よくある質問
Q1.黒字倒産とは何ですか?
A1.帳簿上は利益が出ているのに、支払いに必要な資金が不足して倒産することです。中小機構の説明です。利益と現金は別の数字なので、利益が出ていても、入金が遅れたり、仕入や返済が先に出たりすると、現金が足りなくなります。
Q2.黒字倒産は、倒産全体のどれくらいありますか?
A2.公表値は確認できていません。参考として、2025年の倒産企業794社では、最新の決算が最終赤字だった会社が64.3%でした(東京商工リサーチ、2026年3月31日掲載)。残りの約36%は最終赤字ではありませんが、黒字倒産だけの割合ではありません。
Q3.売上が伸びているのに、なぜ危ないのですか?
A3.売上が伸びると、売掛金や在庫が先に膨らむためです。中小機構も、急成長期は売掛金や在庫が膨らみやすく、特に注意が必要としています。仮の例では、6か月で売掛金が1,400万円増え、利益の合計1,200万円を上回りました。
Q4.資金繰り表は、どう作りますか?
A4.お金が動く月に、数字を入れます。前月からの繰越に入金を足し、出金を引き、借入や返済を加減して、月末の残高を出します。売掛金は入金される月、買掛金は払う月に入れます。日本政策金融公庫のサイトに様式があります。
Q5.足りなくなりそうなときは、借入で埋めるのがよいですか?
A5.先に、回収と支払いの条件を動かします。借入は返済を増やし、次の資金繰りを重くします。仮の例では、回収を1か月早めると+600万円、支払いを1か月遅らせると+560万円で、500万円の借入(+496万円)より効果が大きくなりました。借入は、返済の計画とセットで考えます。
Q6.現預金は、月商の何か月分あれば安心ですか?
A6.決まった数字は確認できていません。会社ごとに、下限を決めておきます。仮の例では、4か月目に現預金が月商の0.04か月分、1日と少しの分まで減り、5か月目にマイナスになりました。
あわせて読みたい記事:キャッシュフローとは|利益が出ているのに現金が減る理由/資金繰り表の作り方と見方/売上が増えるほど、お金が足りなくなる理由
相談は、どこにすればよいですか?
補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。
今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
財務の分析
月商・現預金・売掛金から、資金繰りの見通しを整理します。
資金繰りの見通し
3か月先の資金繰り表を作り、マイナスになる月を先に見つけます。
こんなお悩みをお持ちの方は、ぜひご相談ください
- ・利益は出ているのに、いつも手元のお金が足りない
- ・売掛金が増えていて、資金繰りが不安
- ・3か月先の資金繰り表を作りたい

