【社長向け】資金調達の方法の選び方|借入・リース・出資・補助金を、同じ1,000万円の機械で比較
結論(先に答えます)
・資金調達の方法は、返済の義務・手元のお金が動く時期・総額の費用・経営への影響の4つで比べます。
・1,000万円の機械を入れる例では、借入の総利息は約65万円、リースは借入より総額で約35万円高く、出資は持ち分16.7%を渡し、補助金は後払いのため先に700万円足りなくなります。
・選ぶ前に、毎月払える額・手元の最低額・総費用・条件の4つを並べます。
たとえば(仮の数字):小さな縫製会社「ひかり縫製」が1,000万円の機械を入れる場合で説明します。リース料・補助率・会社の評価額も置き方の一例で、実在の会社ではありません。個別の助言ではなく、一般的な整理です。
資金調達の方法には、どんな種類がある?
自己資金、金融機関からの借入、出資、クラウドファンディング、補助金・助成金などに分けられます(中小機構)。この記事では、設備投資でよく比べる、借入・リース・出資・補助金の4つを取り上げます。
| 方法 | 返済の義務 | 手元のお金が動く時期 | 経営への影響 |
|---|---|---|---|
| 借入 | あり(毎月の返済と利息) | 最初に入金され、毎月返す | 審査があり、担保や個人保証を求められる場合がある |
| リース | あり(毎月のリース料) | 初期投資を抑えられ、毎月払う | 機械の所有権はリース会社。ファイナンスリースは原則、途中解約できない |
| 出資 | 原則なし | 最初に入金される | 株式の一部を渡し、株主が議決権を持つ |
| 補助金 | なし(目的に沿って使う) | 基本的に後払い。先に自己資金が必要 | 対象の事業でないと使えず、審査に時間がかかる |
同じ金額で、4つを横に並べて比べる記事は多くありません。以下は、1,000万円の機械を、手元300万円の会社が入れる場合で、1つずつ数字にします。
借入で調達すると、費用と返済はどうなる?
1,000万円を年2.5%・5年で借りると、毎月の返済は17.75万円、総支払は約1,065万円、総利息は約65万円です。審査があり、担保や個人保証を求められる場合があります。
| 項目 | 置いた数字 |
|---|---|
| 入れる機械 | 1,000万円 |
| 手元のお金 | 300万円 |
| 毎月の営業のお金の出入り | +40万円(機械の効果を含む) |
| 金利・返済 | 年2.5%・5年・元利均等・毎月払い |
金利は年2.5%で置きました。創業向けの融資の水準を想定した置き方で、借り方で変わります。日本政策金融公庫の国民生活事業の基準利率は、担保の有無などで異なり、有担保で年2.95〜4.95%です(出典は末尾)。年3%で計算しても、総利息は約78万円で、結論はほぼ同じです。返済の方法は、元金均等や元利均等などから選べます(公庫)。
借入を「何のお金か」で分ける考え方は運転資金と設備資金の違いの記事で整理しています。
リースは借入とどう違う?
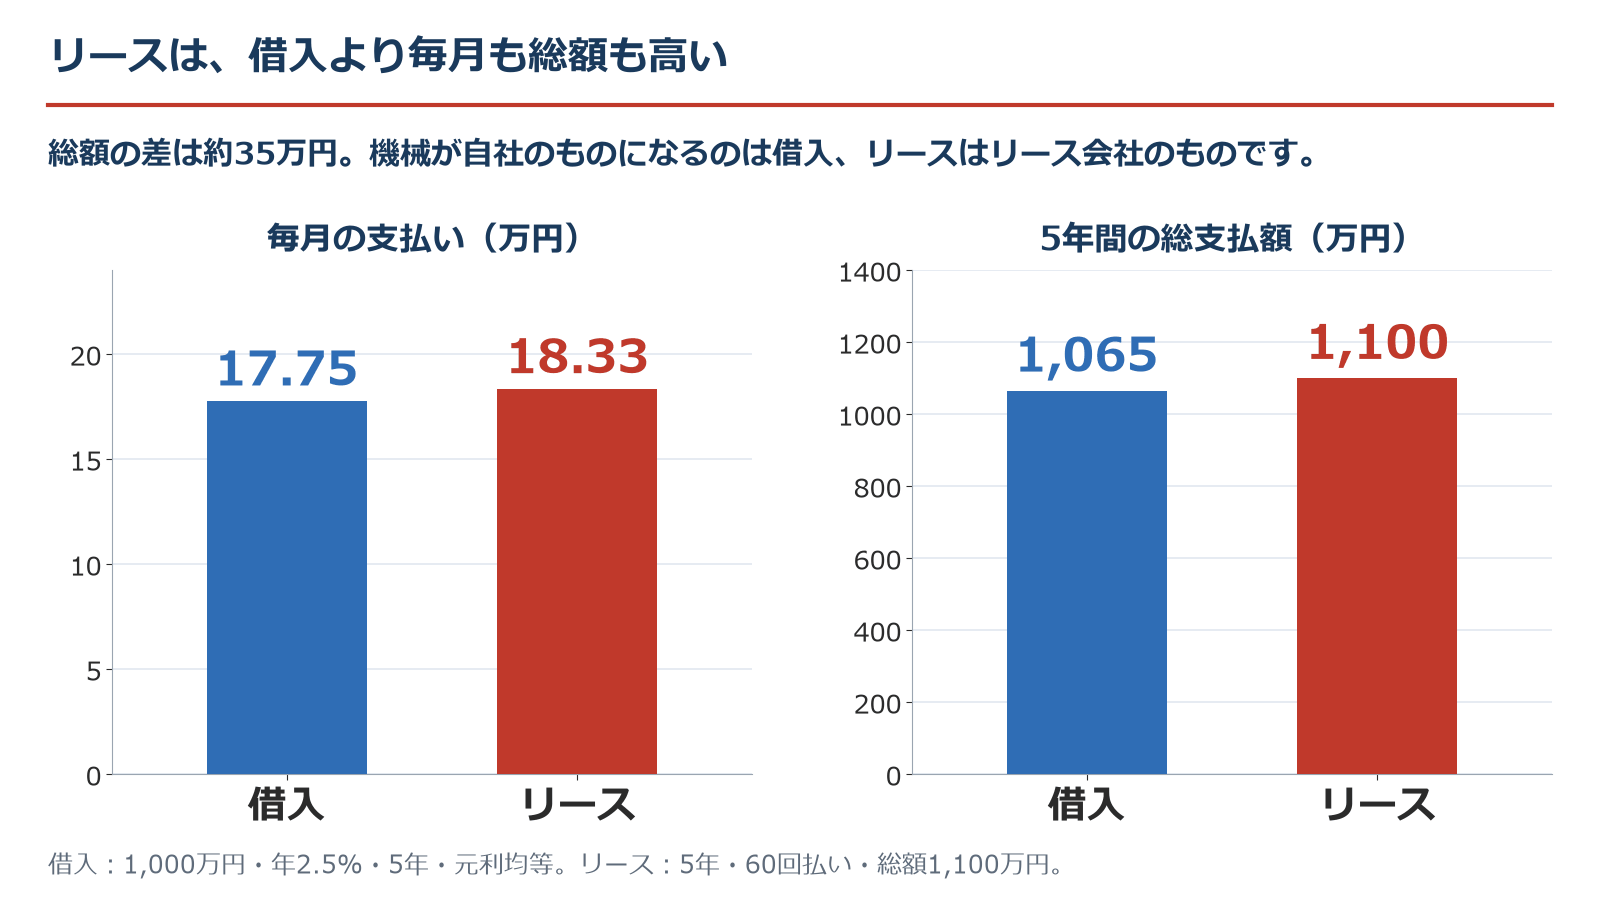
機械の所有権がリース会社にあり、導入時の初期投資を抑えられる点が、借入との大きな違いです。総額は、5年で1,100万円とすると、借入より約35万円高くなります。
| 項目 | 借入 | リース |
|---|---|---|
| 毎月の支払い | 17.75万円 | 18.33万円 |
| 5年間の総支払額 | 約1,065万円 | 1,100万円 |
| 機械の所有権 | 自社 | リース会社 |
| 途中の解約 | 繰上返済などの条件による | ファイナンスリースは原則できない |
リース料は、機械の価格に、金利や税金などの費用と、リース会社の利益を加えて決まります(中小機構)。この記事の1,100万円(60回払い)は置き方の一例で、実際の料率は機械や契約で変わります。
中小機構の解説では、ファイナンスリースは中途解約が禁止されている契約で、リースの9割以上がこの形態とされています。機械が要らなくなっても払い続けるため、機械を長く使う見込みが立つかを先に見ます。
出資を受けると、何を渡す?
返済は原則ありませんが、株式の一部を渡します。会社の評価額を5,000万円と置くと、1,000万円の出資で、出資者の持ち分は16.7%になります。
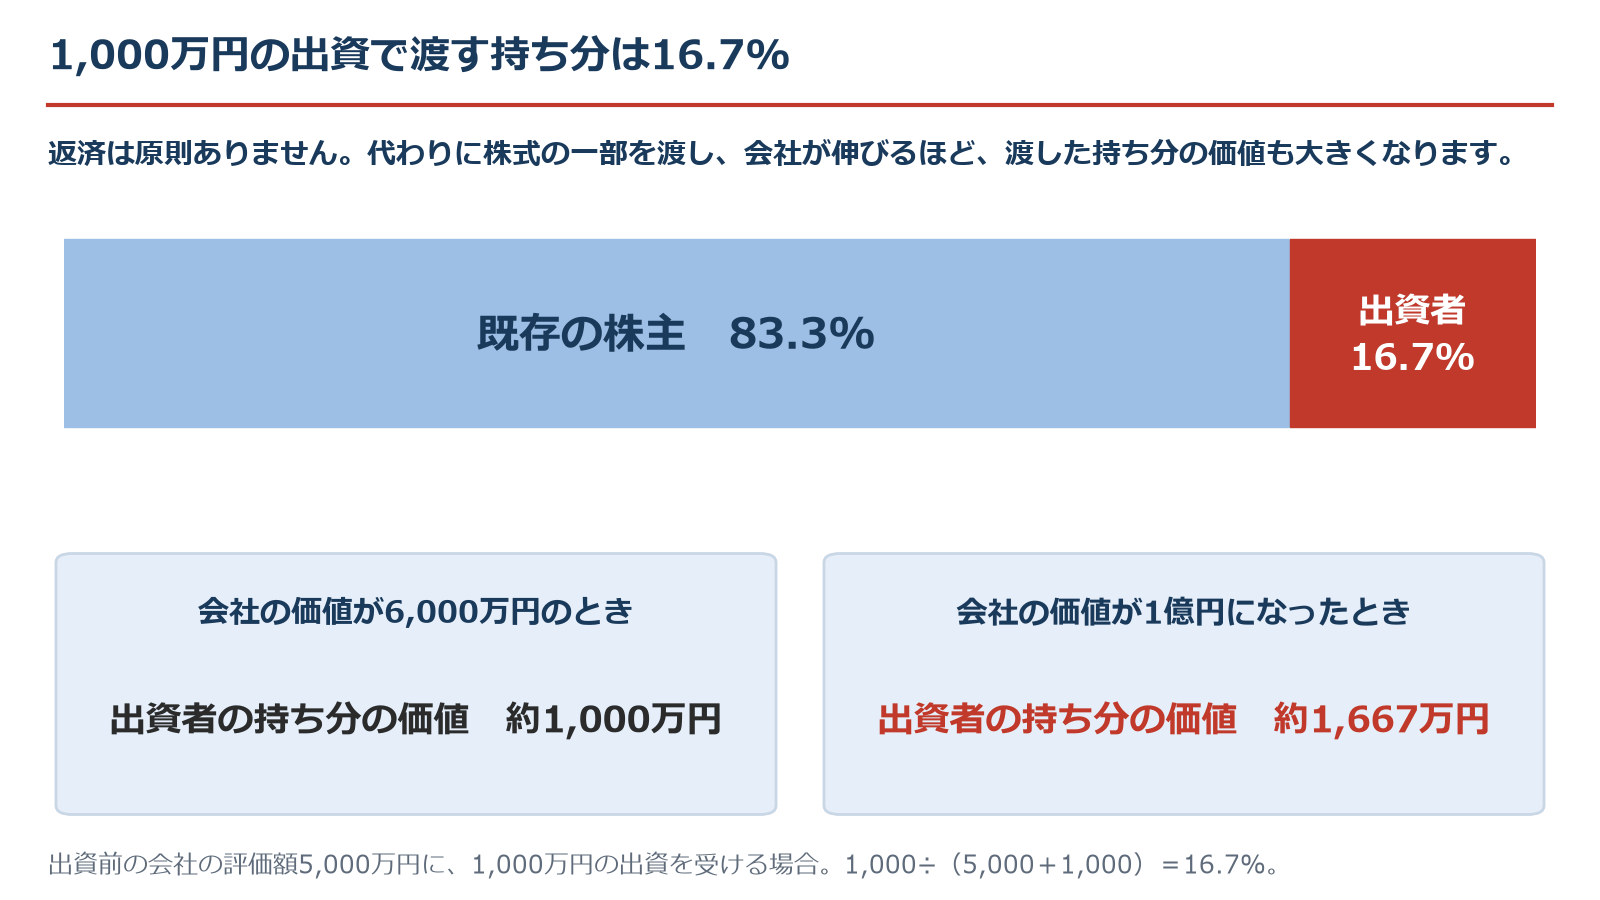
計算は、1,000÷(5,000+1,000)=16.7%です。株主は株主総会で議決権を行使でき、経営に発言できます(中小機構)。
返済がない代わりに、会社が伸びるほど、渡した持ち分の価値も大きくなります。会社の価値が1億円になれば、この持ち分は約1,667万円に相当し、借入の利息約65万円とは、単純には比べられません。
補助金は、いつ入金される?先に足りなくなる額は?
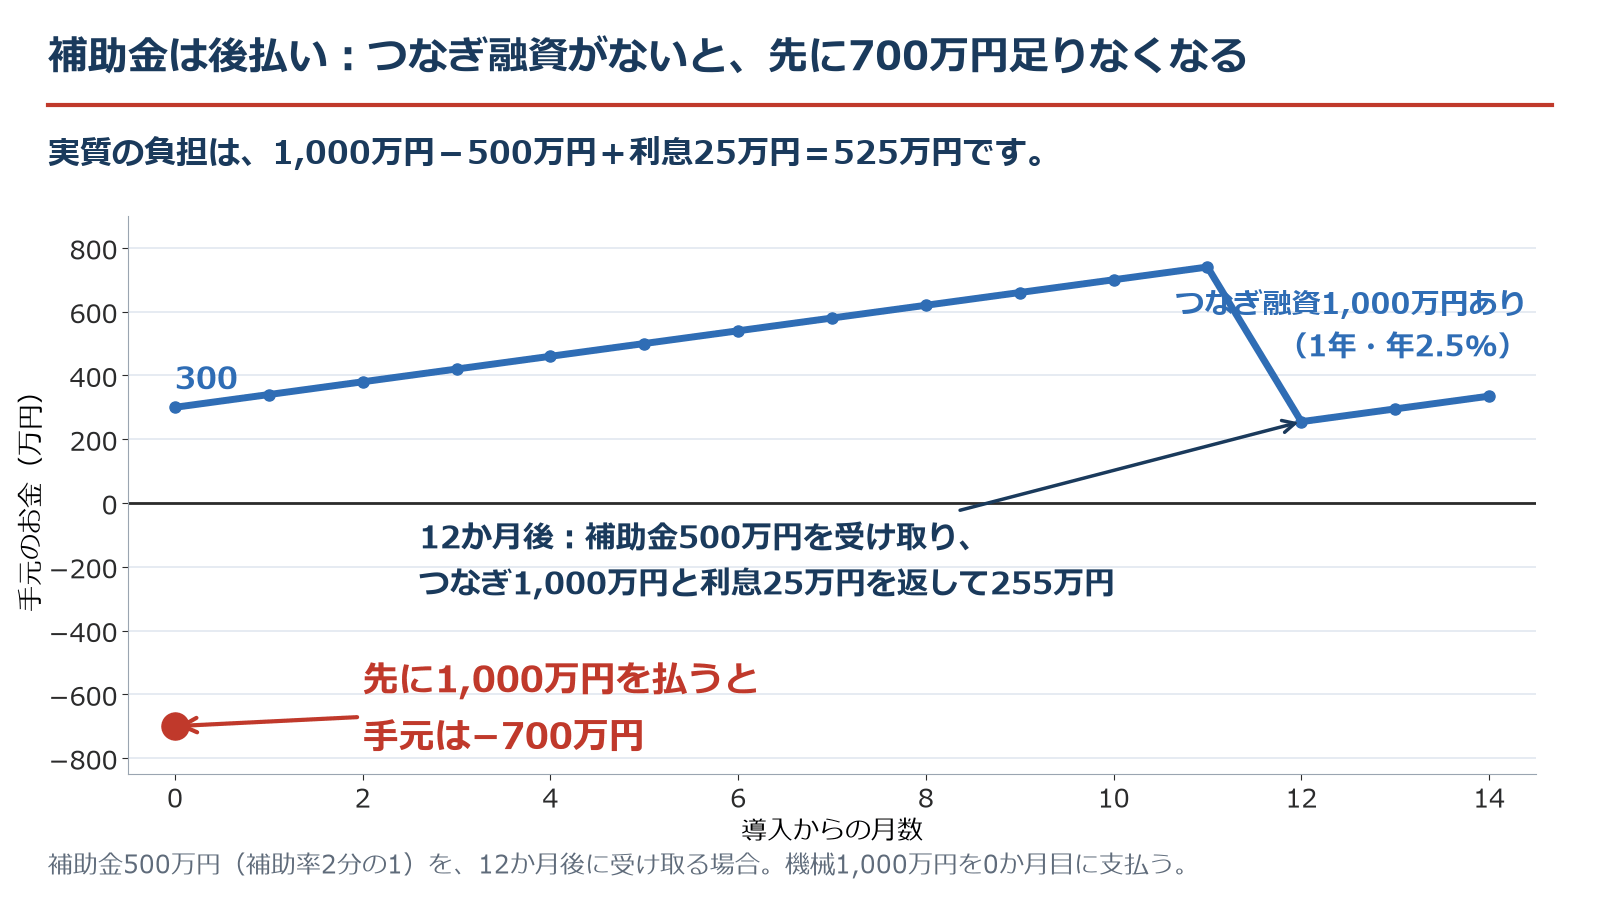
補助金は基本的に後払いです。機械の代金1,000万円を先に払うと、手元300万円は−700万円になります。つなぎ融資を1年借りると利息は25万円で、実質の負担は525万円です。
補助率を2分の1、500万円を受け取るとして計算します(採択された場合として。対象や条件は制度ごとに異なるため、公募要領で確認してください)。事業を終えて、結果を報告し、金額が確定したあとに、支払いの手続きに進みます。補助金と助成金の違いや入金時期は補助金と助成金の違いの記事にまとめています。
| 項目 | 金額 |
|---|---|
| 機械の代金(先払い) | 1,000万円 |
| つなぎ融資の利息(1,000万円・1年・年2.5%) | 25万円 |
| 12か月後に受け取る補助金 | 500万円 |
| 実質の負担(1,000-500+25) | 525万円 |
5年間で、手元のお金がいちばん減るのはどれ?
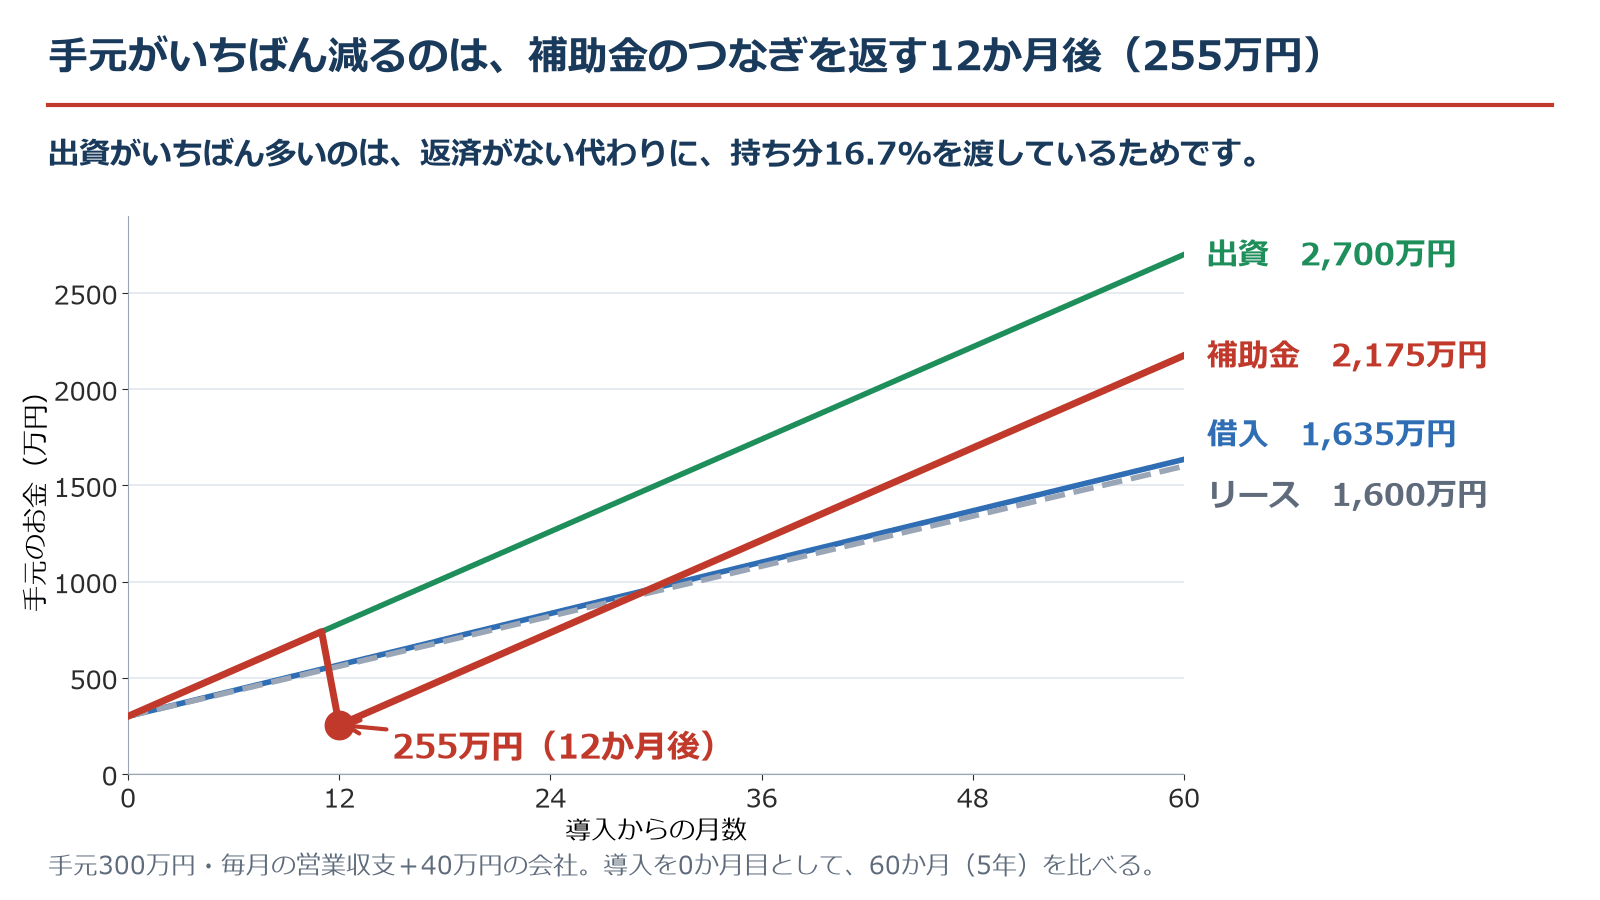
手元がいちばん減るのは、補助金のつなぎを返す12か月後で、255万円です。5年後の手元は、出資2,700万円、補助金約2,175万円、借入約1,635万円、リース1,600万円です。
| 方法 | 最低の手元 | 12か月後 | 60か月後 |
|---|---|---|---|
| 借入 | 300万円(0か月目) | 567万円 | 約1,635万円 |
| リース | 300万円(0か月目) | 560万円 | 1,600万円 |
| 出資 | 300万円(0か月目) | 780万円 | 2,700万円 |
| 補助金(つなぎあり) | 255万円(12か月目) | 255万円 | 約2,175万円 |
出資の手元が多いのは、返済がない代わりに持ち分16.7%を渡しているためで、手元のお金だけで選ばず、総額の費用と経営への影響を並べて決めます。この動きは、毎月の営業のお金の出入りが+40万円という置き方の上での話です。出入りがもっと小さければ、借入やリースの毎月の支払いが、手元の重さに変わります。手元のお金が尽きる仕組みは開業1年目の資金ショートの記事も参考になります。
負担を軽くするには、どうすればよい?
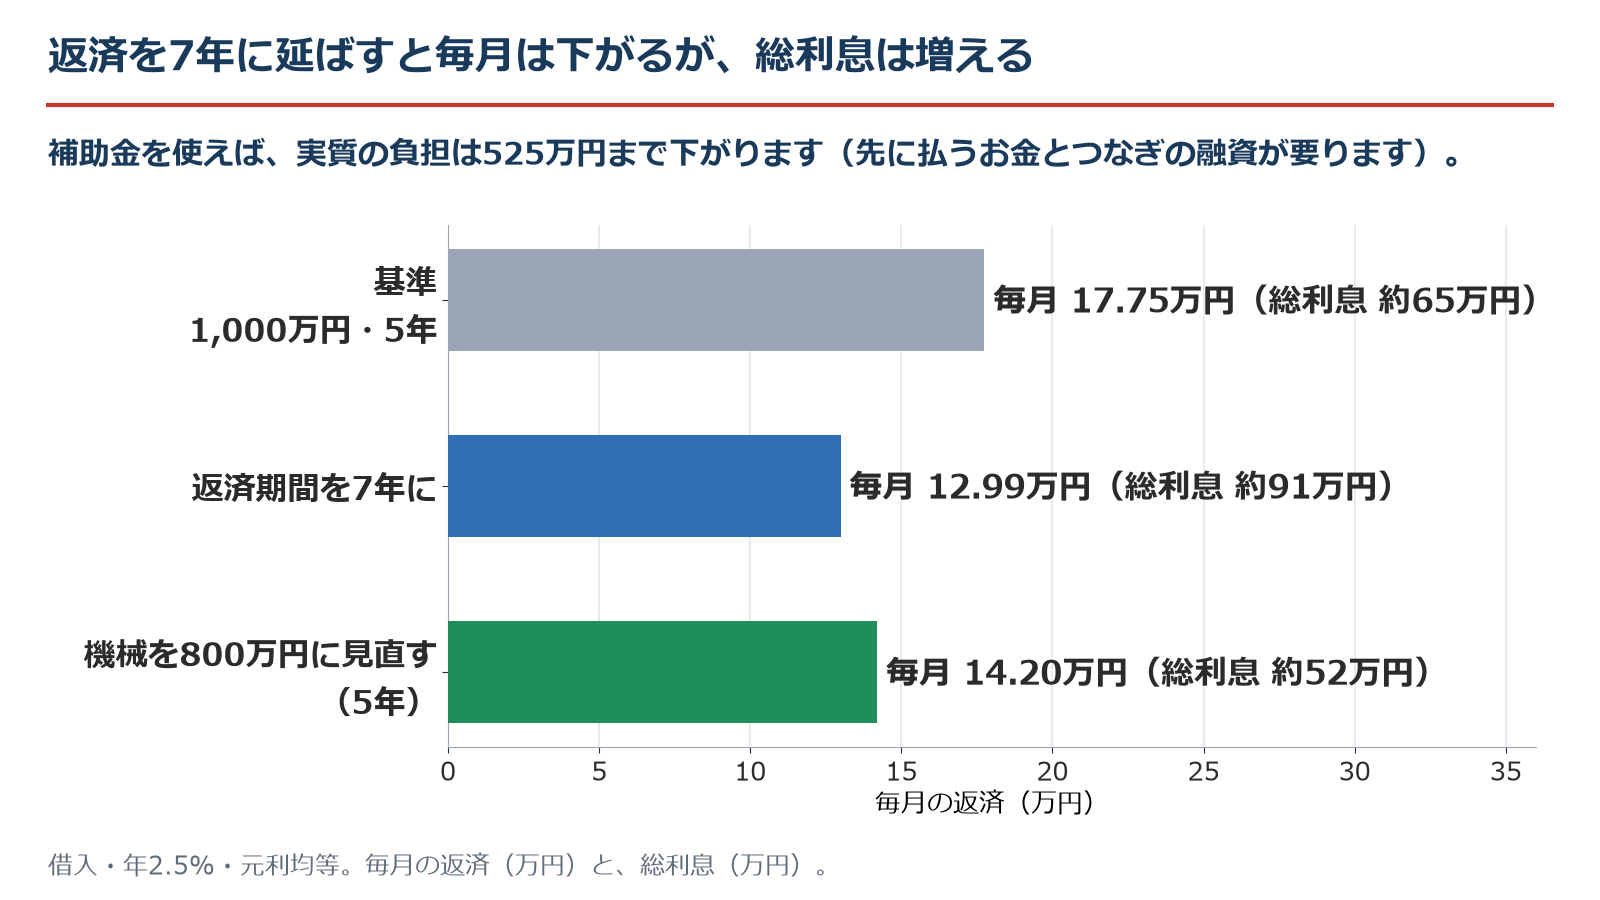
返済期間を7年に延ばす(毎月12.99万円)、機械を800万円に見直す(毎月14.2万円)、補助金を使う(実質525万円)の3つです。毎月を下げると、総利息が増える点に注意します。
| 手 | 毎月の返済 | 総利息・負担 |
|---|---|---|
| 基準(1,000万円・5年) | 17.75万円 | 約65万円 |
| 返済期間を7年に | 12.99万円 | 約91万円(約26万円増) |
| 機械を800万円に見直す(5年) | 14.20万円 | 約52万円(ただし、加工できる量が減らないか先に確かめる) |
| 補助金を使う | - | 実質の負担525万円(先に払うお金とつなぎの融資を準備する) |
自社で比べる手順は?
必要な額と手元・毎月の出入りを書き出す、方法ごとに並べる、条件を確かめる、の3ステップです。3つがそろってから、調達の方法を決めます。
- ☐ 必要な額と、手元のお金、毎月の営業のお金の出入りを書き出す:機械の代金、今の手元、機械を入れたあとの毎月の出入り
- ☐ 方法ごとに、毎月の支払い・手元の最低額・総費用を並べる:借入・リース・出資・補助金を、同じ金額で比べる
- ☐ 返済の義務・所有権・持ち分・後払いなどの条件を確かめる:契約書や公募要領の記載で確認する
よくある質問(FAQ)
Q1.借入とリースは、どちらが有利ですか。
A1.一概には言えません。この例では、リースの総額が約35万円高い一方、初期投資を抑えられ、機械の所有権はリース会社にあります。機械を長く使う見込みと、毎月の支払いで判断します。
Q2.リースは途中で解約できますか。
A2.ファイナンスリースは、原則できません。中小機構の解説では、ファイナンスリースは中途解約が禁止されている契約で、リースの9割以上がこの形態とされています。オペレーティングリースは、契約によっては解約できます。
Q3.出資を受けると、経営に口を出されますか。
A3.株主は、経営に発言できます。株主は株主総会で議決権を行使できます(中小機構)。持ち分の大きさと契約の内容で、影響の大きさは変わります。
Q4.補助金は、なぜ後払いなのですか。
A4.事業を終えて、結果を報告し、金額が確定したあとに支払う仕組みが基本だからです。制度によって異なるため、対象や条件、支払いの時期は、公募要領で確認してください。
Q5.つなぎ融資とは何ですか。
A5.補助金などが入るまでの、一時的な資金を借りることです。この例では、1,000万円を1年借りて、利息は25万円(年2.5%)でした。実質の負担は、1,000万円-500万円+25万円=525万円です。
Q6.税金や会計の処理は、どうなりますか。
A6.この記事では扱っていません。この記事は、資金調達の考え方の説明です。リース料や補助金の会計・税金の処理は、税理士などの専門家にご相談ください。
出典と注意
この記事の「ひかり縫製」の数字は、計算例です。資金調達の分類、リース、出資、補助金の説明、金利は、次の資料によります(確認日は2026年11月3日)。
- 中小機構 J-Net21 起業マニュアル「資金調達方法」(資金調達の分類、借入・出資・補助金のメリットとデメリット、補助金は基本的に後払い)
https://j-net21.smrj.go.jp/startup/manual/list4/4-2-1.html - 中小機構 J-Net21 起業マニュアル「リース調達とは」(ファイナンスリースは中途解約が禁止、リース料の構成、物件の所有権。掲載年は確認できていません)
https://j-net21.smrj.go.jp/startup/manual/list3/3-2-6.html - 中小機構 J-Net21 経営相談Q&A「デット・ファイナンスとエクイティ・ファイナンスの違いについて教えてください。」
https://j-net21.smrj.go.jp/solution/qa/financeqa/Q0531.html - 日本政策金融公庫 国民生活事業「国民生活事業をはじめてご利用の方へ」(返済方法:元金均等返済、元利均等返済など)
https://www.jfc.go.jp/n/finance/first/kokumin.html - 日本政策金融公庫 国民生活事業の基準利率(令和8年11月2日現在。有担保の表示は年2.95〜4.95%)
https://www.jfc.go.jp/n/rate/index.html - 中小機構 補助金活用ナビ「わかりづらい補助金用語集」(精算払:事業の完了・報告のあとに受け取る請求手続き)
https://seisansei.smrj.go.jp/subsidy_guide/subsidy_glossary/
補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な整理で、個別の助言ではありません。数字は計算例で、実在の会社ではありません。リースの条件・補助金の対象と支払い・会計や税金の処理は、契約書・公募要領の記載を確認し、必要に応じて専門家にご相談ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

