【社長向け】債務償還年数とは?返済の原資の出し方と、追加でいくらまで借りられるかを計算
結論(先に答えます)
・返済の原資は、税引後の利益+減価償却費です。債務償還年数は、借入÷原資。この例では1,800万円÷600万円=3年です。
・原資の全額を返済に回す計算では、追加で約1,500万円借りられます。ただし、原資が2割減ると返済の余裕は0.8倍で、返せなくなります。
・返済に回す割合を原資の7割に抑えると、追加は約655万円。原資が2割減っても1.14倍で返せます。
この記事の数字は、実在しない食品会社「さくら食品工業」の例です。金利は年2.5%で置きました(目安。借り方・時期で変わります)。税金の計算そのものは扱いません。
返済の原資とは?どう計算するのか
借入の返済に回せるお金のことです。経常利益から税金の支払いを引き、減価償却費を足して出します。日本政策金融公庫の手引きでも、利益に減価償却費を足したものを、借入の返済に回せるお金として説明しています。
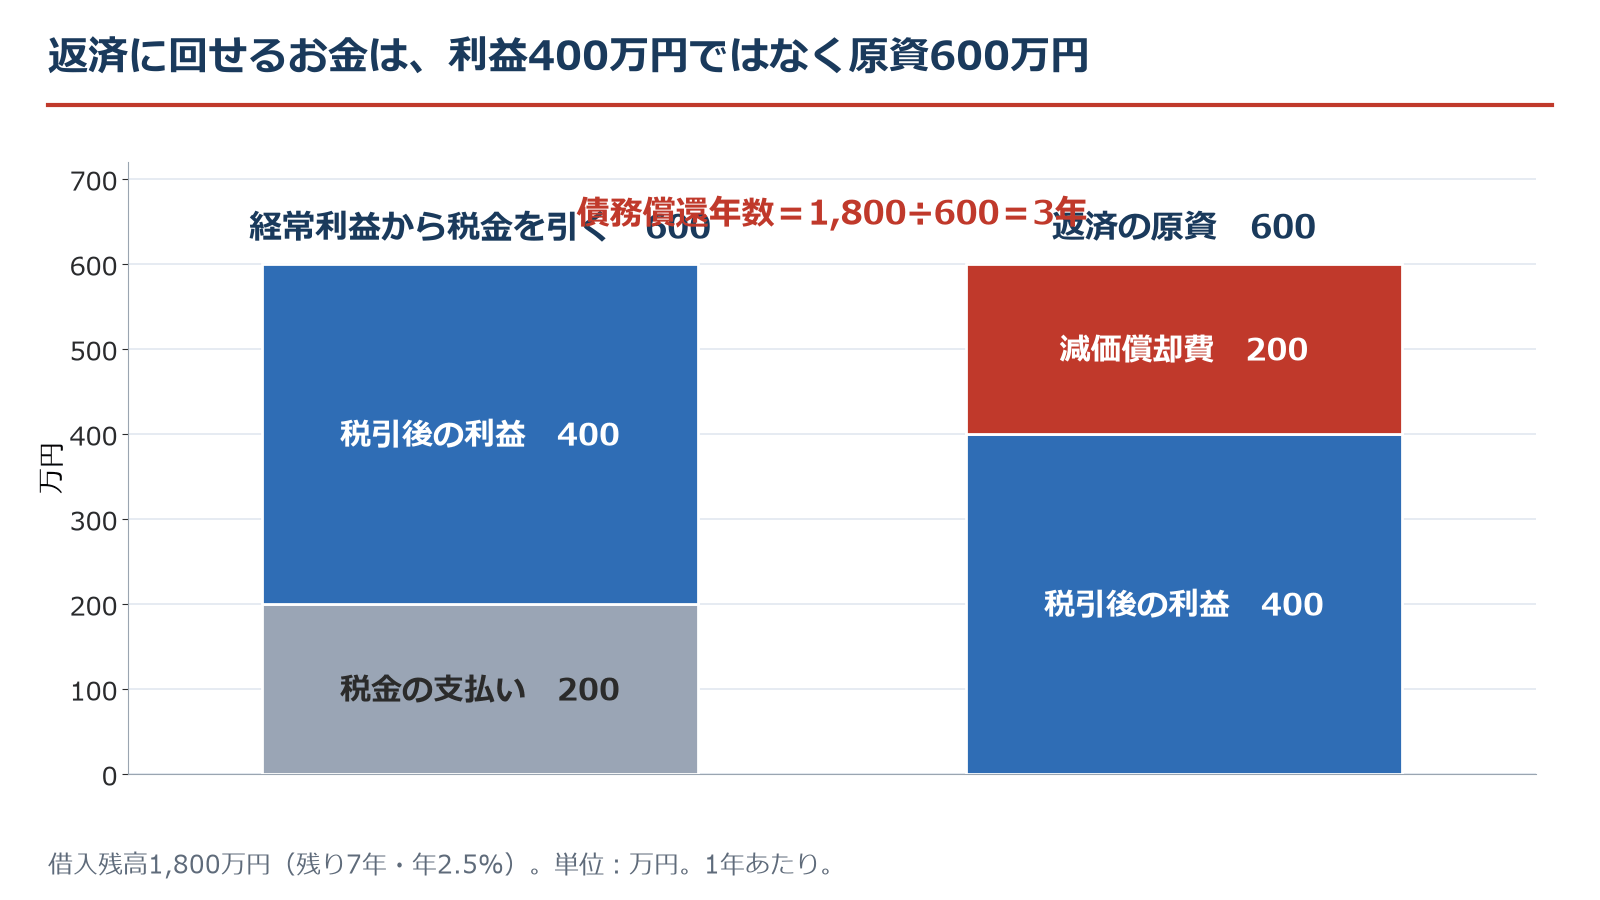
たとえば、惣菜をつくって店に卸す小さな会社の1年を考えます。経常利益600万円、税金の支払い200万円、減価償却費200万円、借入残高1,800万円(残り7年で返済中)です。
| 項目 | さくら食品工業(1年) |
|---|---|
| 経常利益 | 600万円 |
| 税金の支払い | 200万円(置いた数字) |
| 減価償却費 | 200万円 |
| 借入残高 | 1,800万円(残り7年・年2.5%) |
減価償却費は、設備を使った分を費用にする計算で、その年にお金が出ていくわけではありません。だから、利益の400万円(600-200)より、使えるお金は200万円多くなります。返済の原資は、400+200=600万円です。税金の計算そのものは扱わず、支払額を置いています。
債務償還年数とは?何年と読むのか
借入を、返済の原資で割った年数です。今の状態を続けて、原資を全部返済に回すと、あと何年で返し終わるかを表します。この例では、1,800÷600=3年です。
公庫の手引きでは、債務償還年数=要償還債務÷キャッシュフローと説明されています。キャッシュフローは「経常利益+減価償却費」の簡便法と、税金の支払いも引く厳密な形があります。借入の残高を貸借対照表のどこで見るかは貸借対照表の見方の記事をご覧ください。
債務償還年数の式は、どの資料でも同じ?
同じではありません。公庫の手引きは経常利益、中小機構の経営自己診断システムは営業利益を使っています。比べるときは、同じ式にそろえます。
| 資料 | 式(利益の取り方) |
|---|---|
| 日本政策金融公庫 経営改善計画書策定の手引 | 債務償還年数=要償還債務÷(経常利益+減価償却費)。厳密には税金の支払いも考慮 |
| 中小機構 経営自己診断システム | 債務償還年数=(短期借入金+長期借入金)÷(営業利益+減価償却費) |
どちらが標準ということはありません。年ごとの比較や、他社との比較では、利益の取り方がそろっているかを先に確かめます。決算書のどの数字がどの利益かは決算書の見方の記事にまとめています。
追加でいくらまで借りられる?
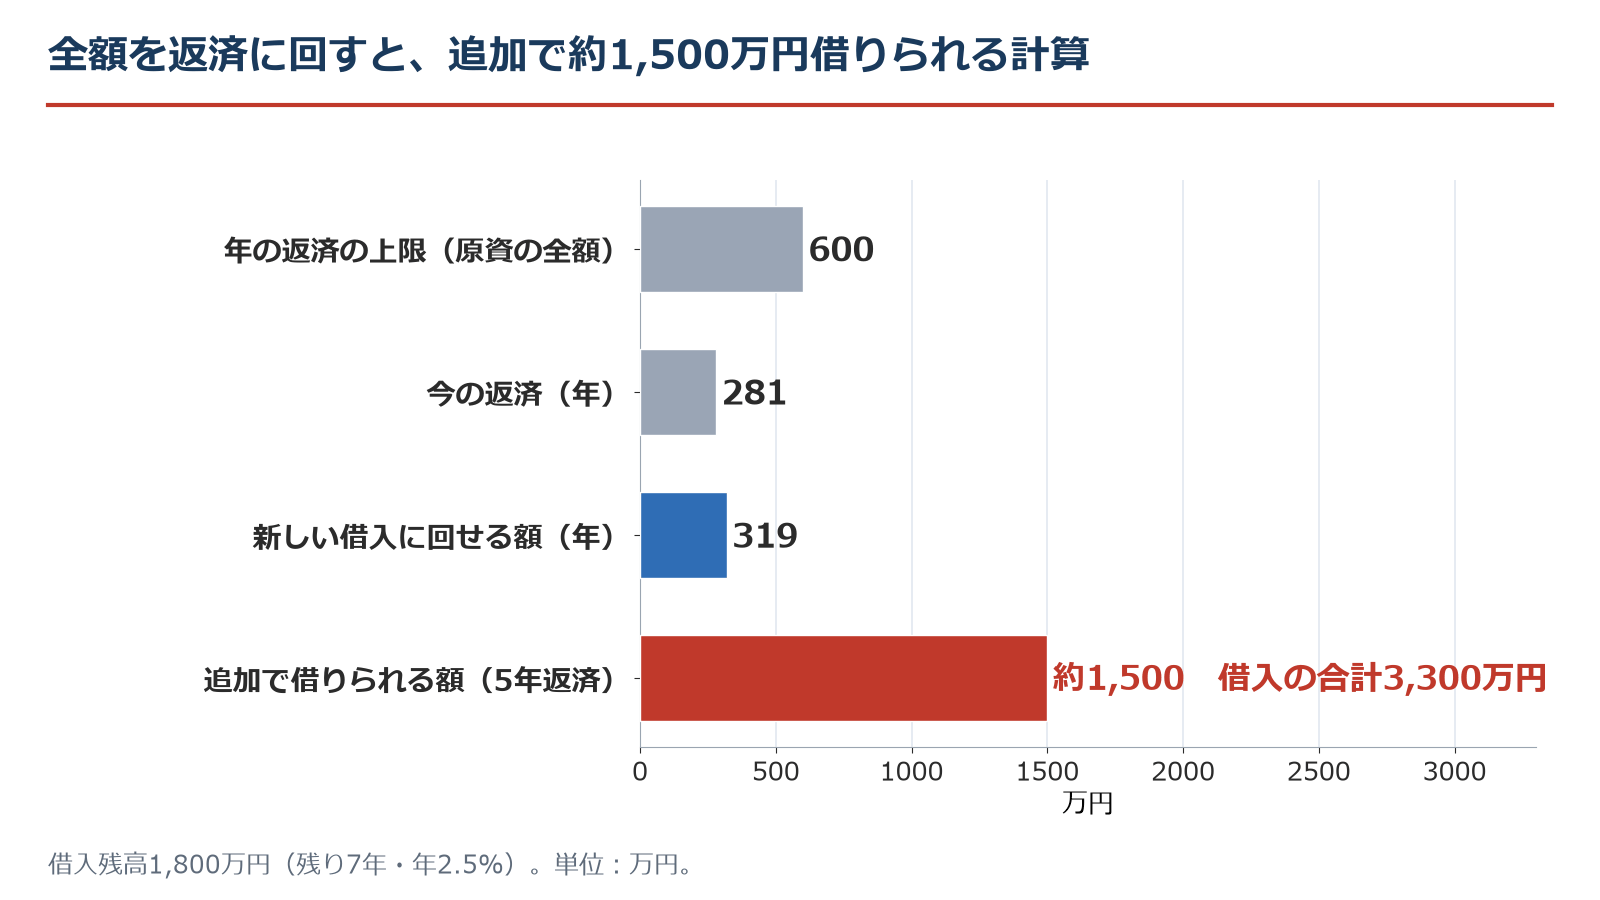
原資の全額を返済に回す計算なら、追加で約1,500万円(借入の合計3,300万円、債務償還年数5年6か月)です。ただし、これは原資が減らない前提の上限です。
今の借入は、残り7年・年2.5%で、毎月約23.4万円、年に約281万円の返済です。原資600万円は、この返済の約2.1倍です。原資の全額(600万円)まで返済に回してよいと考えると、新しい借入に回せるのは、600-281=年に約319万円。5年で返す借入なら、追加で約1,500万円まで借りられる計算です。
売上が減っても返せる?余裕の倍率で確かめる
原資が2割減ると、全額を回す計算は0.8倍で返せません。返済に回す割合を原資の7割に抑えると、2割減っても1.14倍です。
原資が2割減ると、480万円です。全額を回す計算の年の返済は600万円のままなので、480÷600=0.8倍。1倍を切るので、原資では返済が足りません。そこで、返済に回す割合を、原資の7割と置きます(この割合は会社ごとに決めるもので、7割は例の置き方です)。
| 全額を回す | 7割に抑える | |
|---|---|---|
| 年の返済の合計 | 600万円 | 420万円(600×7割) |
| 新しい借入に回せる年の返済 | 約319万円 | 約139万円(420-281) |
| 追加で借りられる額(5年返済) | 約1,500万円 | 約655万円 |
| 借入の合計・債務償還年数 | 3,300万円・5.5年 | 2,455万円・4.1年 |
| 余裕の倍率(原資600万円) | 1.0倍 | 1.43倍 |
| 余裕の倍率(原資480万円・2割減) | 0.8倍 | 1.14倍 |
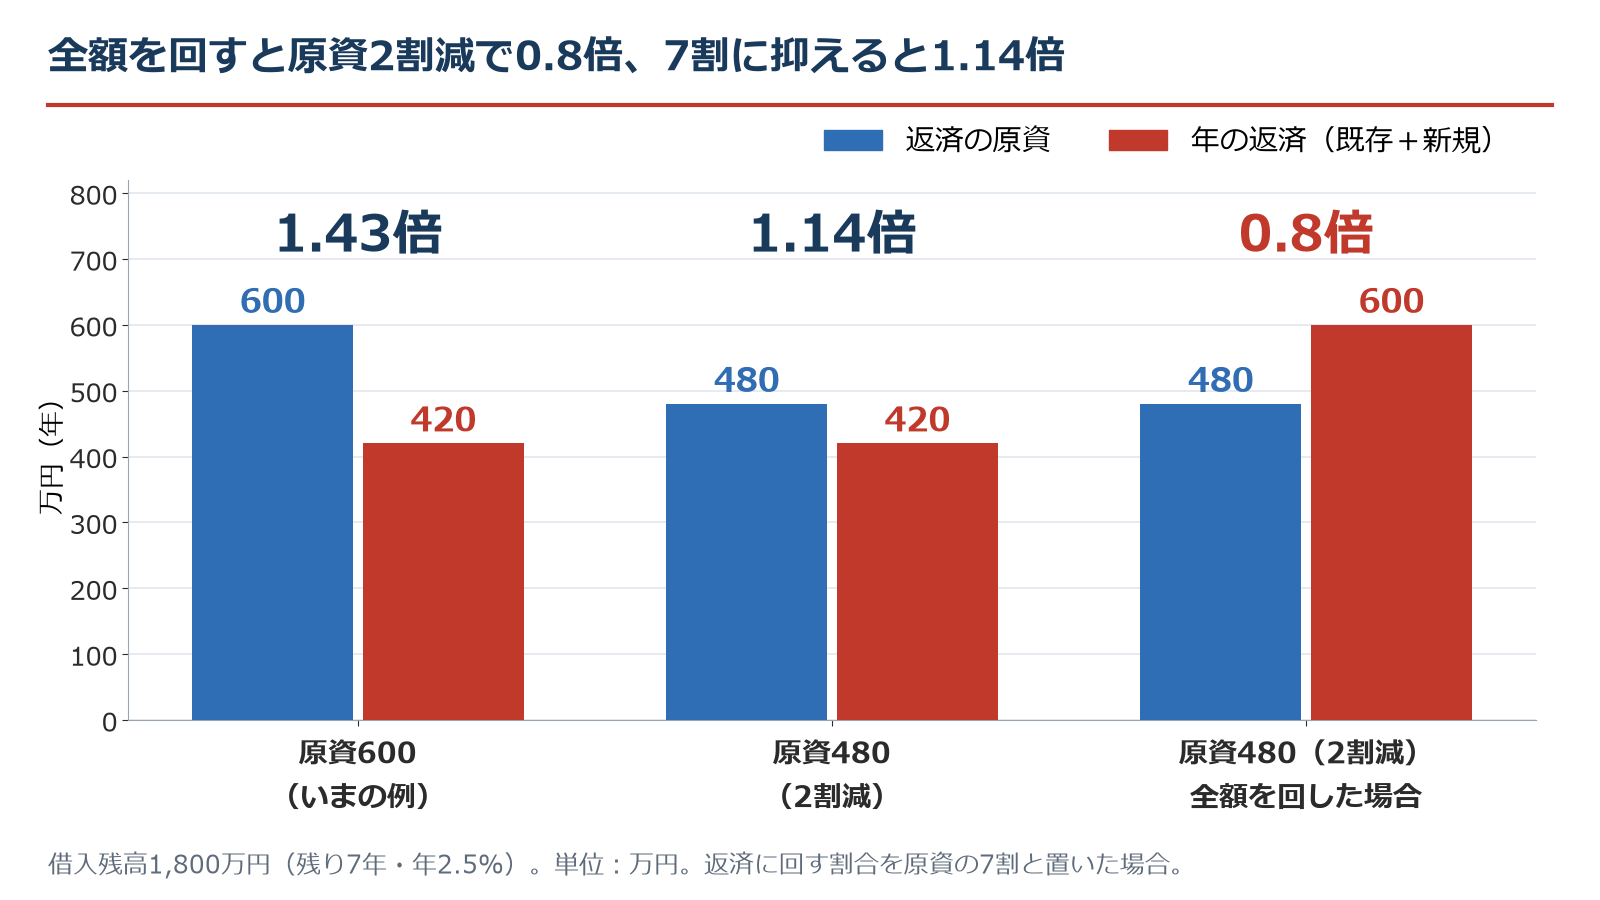
売上や利益が減ったときに返せるかは、余裕の倍率(原資÷年の返済)が1倍を超えるかで見ます。売上が減るとき、返済の余裕がどう動くかはROIの見方の記事でも同じ見方をしています。
返済期間は長いほうがよい?
長くすれば借りられる額は増えますが、利息も増えます。返済期間は、お金の使い道が使える年数より長くしないのが基本で、実際の期間は審査で決まります。
返済期間を7年にすると、追加で借りられる額は約655万円から約895万円に増えます。一方、同じ655万円を借りたときの利息は、5年で約43万円、7年で約60万円です。設備なら使える年数の範囲で、利息とのバランスを見て決めます。設備資金と運転資金の違いは運転資金と設備資金の違いの記事で整理しています。
借りられる額を増やす方法は?
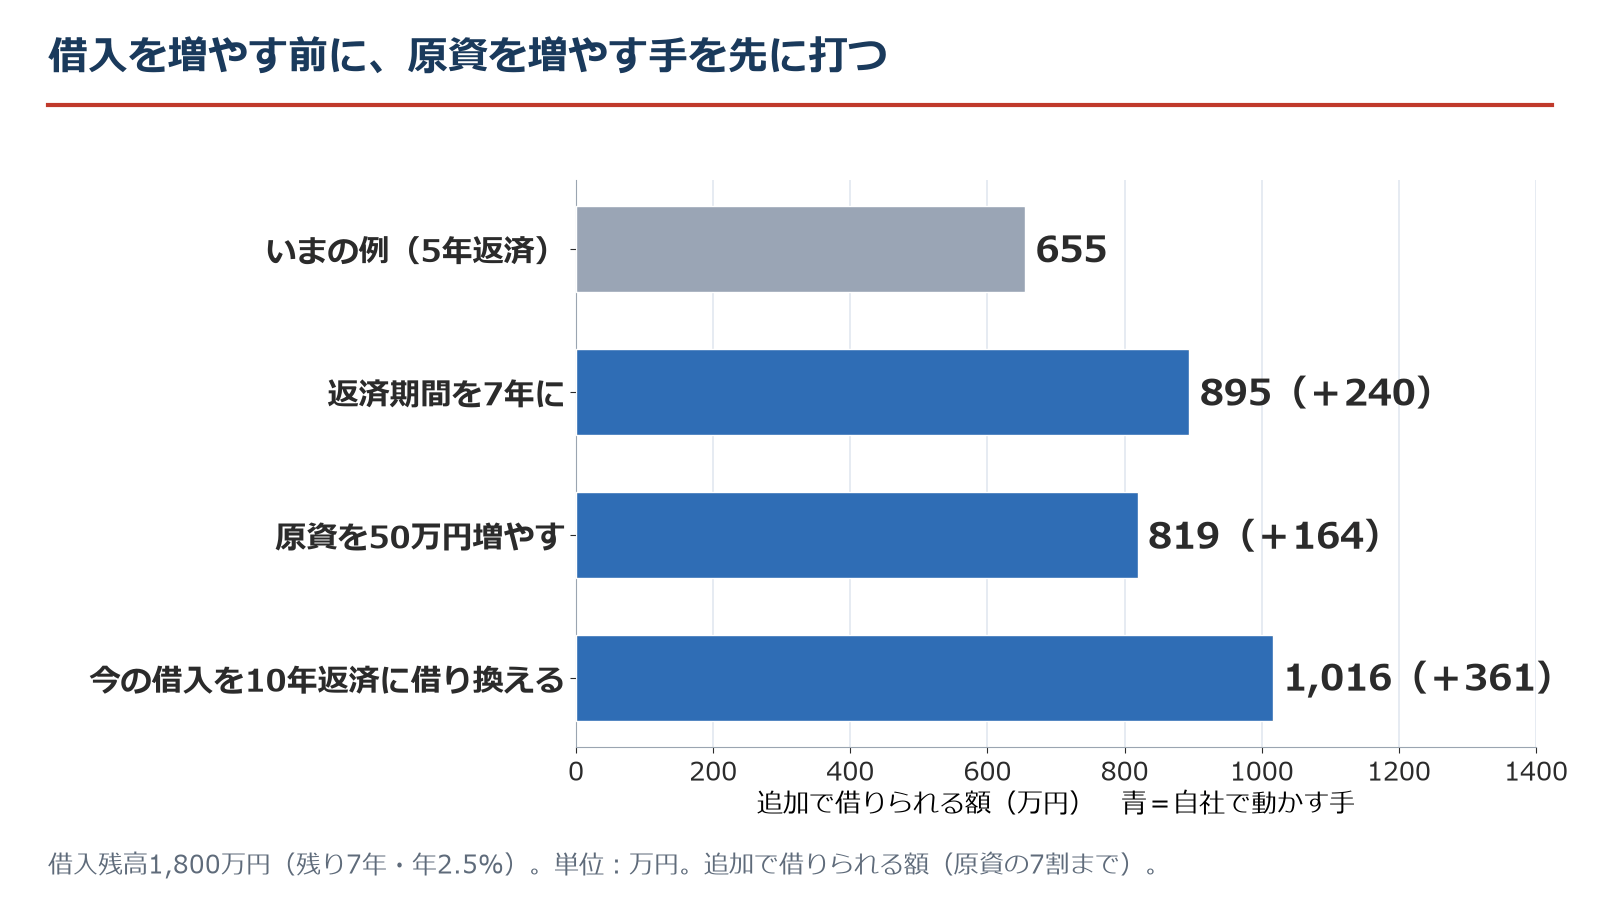
返済期間を延ばす、原資を増やす、今の借入を借り換える、の3つです。借入を増やす前に、返済に回せる原資を増やす手が先です。
| 手 | 追加で借りられる額 | 増える額 |
|---|---|---|
| いまの例(5年返済・原資の7割) | 約655万円 | - |
| 追加の借入の返済期間を7年に | 約895万円 | +約240万円 |
| 原資を50万円増やす(売上を伸ばす・材料や外注の費用を見直す) | 約819万円 | +約164万円 |
| 今の借入を10年返済に借り換える(今の返済が年約204万円に下がる) | 約1,016万円 | +約361万円 |
借り換えられるかどうかは、金融機関の判断です。もう1つ、売上に対する借入の大きさも見ておきます。中小機構の経営自己診断システムには、借入金月商倍率(借入の合計÷月の売上。小さいほど安全性が高い)という指標があります。年商を8,000万円と置くと、月の売上は約667万円。今の借入1,800万円は約2.7倍、追加の655万円を借りた後の2,455万円は約3.7倍です。債務償還年数(原資との比較)と、借入金月商倍率(売上との比較)の両方で見ておきます。
自社の数字で確かめる手順は?
決算書から原資を出し、借入の合計÷原資で債務償還年数を出し、原資が2割減っても余裕の倍率が1倍を超えるかを確かめます。借りる額は、この3つがそろってから決めます。
- ☐ 返済の原資を出す:税引後の利益と減価償却費を、決算書から(経常利益+減価償却費-税金の支払い)
- ☐ 債務償還年数と余裕の倍率を見る:借入の合計÷原資、原資÷年の返済
- ☐ 原資が2割減っても、倍率が1倍を超えるか確かめる:超えないなら、返済に回す割合を下げる
借りる前に決めておく数字は、返済に回す割合、債務償還年数、原資が減ったときの余裕の3つです。
よくある質問(FAQ)
Q1.債務償還年数は何年なら問題ないですか。
A1.一般に通用する公的な基準は示せません。業種や借入の内容で変わります。公庫の手引きは、経営改善計画(業績改善の計画)の目標の目安として10〜15年程度を挙げていますが、一般の融資審査の基準ではありません。自社の数字で、原資が減っても返せるかを確かめます。
Q2.返済の原資に、減価償却費を足すのはなぜですか。
A2.減価償却費は、現金の支出を伴わない費用だからです。公庫の手引きでも、経常利益に減価償却費を加えることで、手元に残る経常的な現金を計算できると説明されています。
Q3.税金の支払いはどう扱いますか。
A3.厳密には、税金の支払いも考慮します。公庫の手引きでも「経常利益+減価償却費-税金支払額」と説明されています。この記事では、支払額を置いた数字で計算しました。税額の計算や処理は、税理士などの専門家にご相談ください。
Q4.利益は営業利益と経常利益のどちらを使いますか。
A4.資料により違います。中小機構は営業利益、公庫は経常利益を使っています。比べるときは同じ式にそろえます。
Q5.返済に回す割合は、7割にすればよいですか。
A5.7割は、この記事の例の置き方です。会社ごとに、原資が2割減っても余裕の倍率が1倍を超える割合を決めます。公的な基準ではありません。
Q6.借入の大きさは、売上と比べても見ますか。
A6.見ておきます。中小機構の経営自己診断システムには、借入金月商倍率(借入の合計÷月の売上)という指標があります。債務償還年数と、借入金月商倍率の両方で見ておきます。
出典と注意
この記事は、統計を使っていません。債務償還年数と返済の原資の定義は、次の資料によります。
- 日本政策金融公庫 国民生活事業「経営改善計画書策定の手引」p.7・p.9(債務償還年数の定義・計算式・経営改善計画の目標の目安)(確認日 2026年11月3日)
https://www.jfc.go.jp/n/service/pdf/keieikaizentebiki_190801n.pdf - 独立行政法人中小企業基盤整備機構 経営自己診断システム「個別指標一覧」(債務償還年数・借入金月商倍率の式)(確認日 2026年11月3日)
https://k-sindan.smrj.go.jp/viewpoint/explanation - 日本政策金融公庫 基準利率(金利の水準の参考)
https://www.jfc.go.jp/n/rate/index.html
補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な計算方法の整理で、個別の助言ではありません。個別の融資の可否・金利・返済期間は、金融機関・公庫の審査で決まります。金利は借り方・時期で変わります。ご自身の条件で試算し、最新の公式情報をご確認ください。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

