【社長向け】経営者保証とは?外せる会社の条件と、ガイドラインが示す3つの経営状況を数字で解説
結論(先に答えます)
・経営者保証は、あるか、ないかを一律に決めるものではなく、金融機関が総合的に判断します。金融庁の資料では、2025年度の新規融資の55.7%が、保証に依存しない融資でした。
・ガイドラインが示す3つの経営状況は、法人と経営者の区分・分離/財務基盤の強化/財務状況の把握と情報開示です。3つを整えるほど、保証を求めない可能性が検討される材料が増えます。
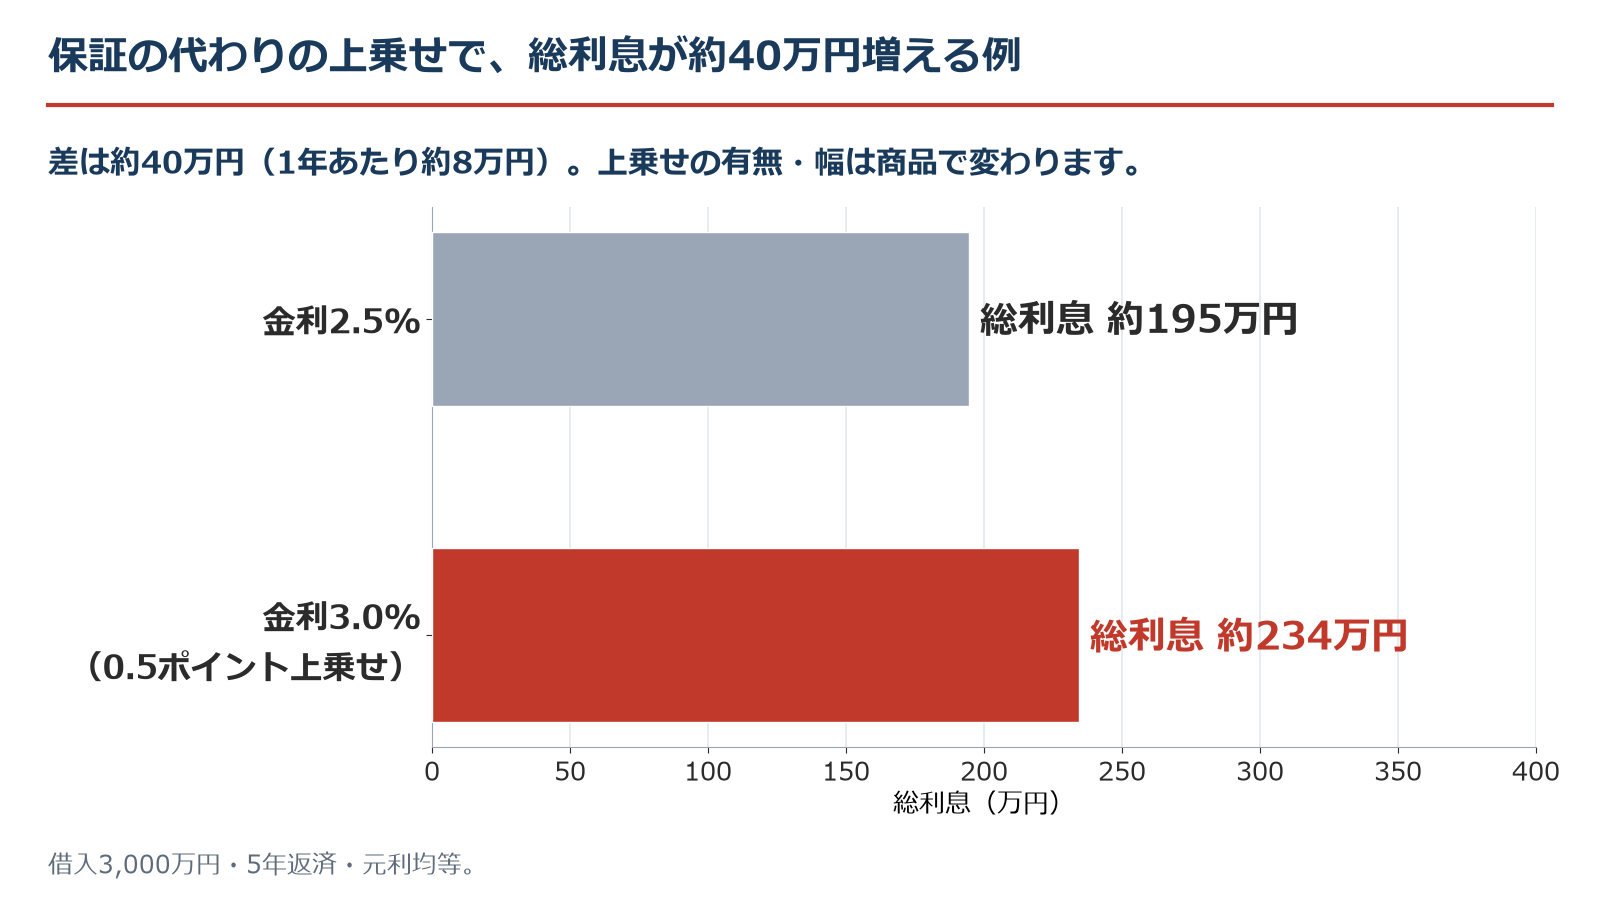
・保証を外した代わりに、金利の上乗せなどになる場合があります(たとえば借入3,000万円・5年で、0.5ポイントの上乗せなら総利息が約40万円増)。
たとえば(仮の数字):小さな部品メーカー「つばめ製作所」AとBの2社(実在の会社ではありません)で説明します。個別の保証契約や法律上の判断ではなく、一般的な整理です。
経営者保証とは?社長に何が起きる?
会社の借入を、社長個人も保証することです。会社が返せなくなったとき、社長が個人の財産で返す義務を負います。
たとえば、会社が銀行から3,000万円を借りるとき、社長が保証人になると、会社が返せなくなった場合に、社長個人の財産が返済の対象になります。会社と社長の財布が、借入の面ではつながっている状態です。
創業時の資金の集め方は創業時に使えるお金の記事で、融資制度の最近の変更は融資制度の変更点の記事で整理しています。この記事は、保証そのものに絞ります。
経営者保証に関するガイドラインとは?法的な拘束力はある?
「経営者保証に関するガイドライン」に、法的な拘束力はありません。ただし、会社・保証人・金融機関が自発的に尊重し、守ることが期待されています。
| 項目 | 内容 |
|---|---|
| 位置づけ | 中小企業の団体と金融機関の団体が、学識経験者・専門家とともに協議して策定した指針 |
| 法的な拘束力 | なし(自発的に尊重され、遵守されることが期待されている) |
| 会社側に求める状況 | 保証なしで借りたいときは、まず「3つの経営状況」を整える |
| 金融機関側の対応 | 保証の代わりになる融資の手法を用意し、総合的に判断して、保証を求めない可能性を検討する |
ガイドラインは、金融庁も活用を進めています。拘束力がない分、会社の側が数字と体制を示せるかが、話し合いの出発点になります。
保証を付けない融資は、どれくらいある?
金融庁の資料では、2025年度の民間金融機関全体で、新規融資の件数の55.7%が、経営者保証に依存しない融資でした。前の年度は52.9%で、過半に達した年度でした。
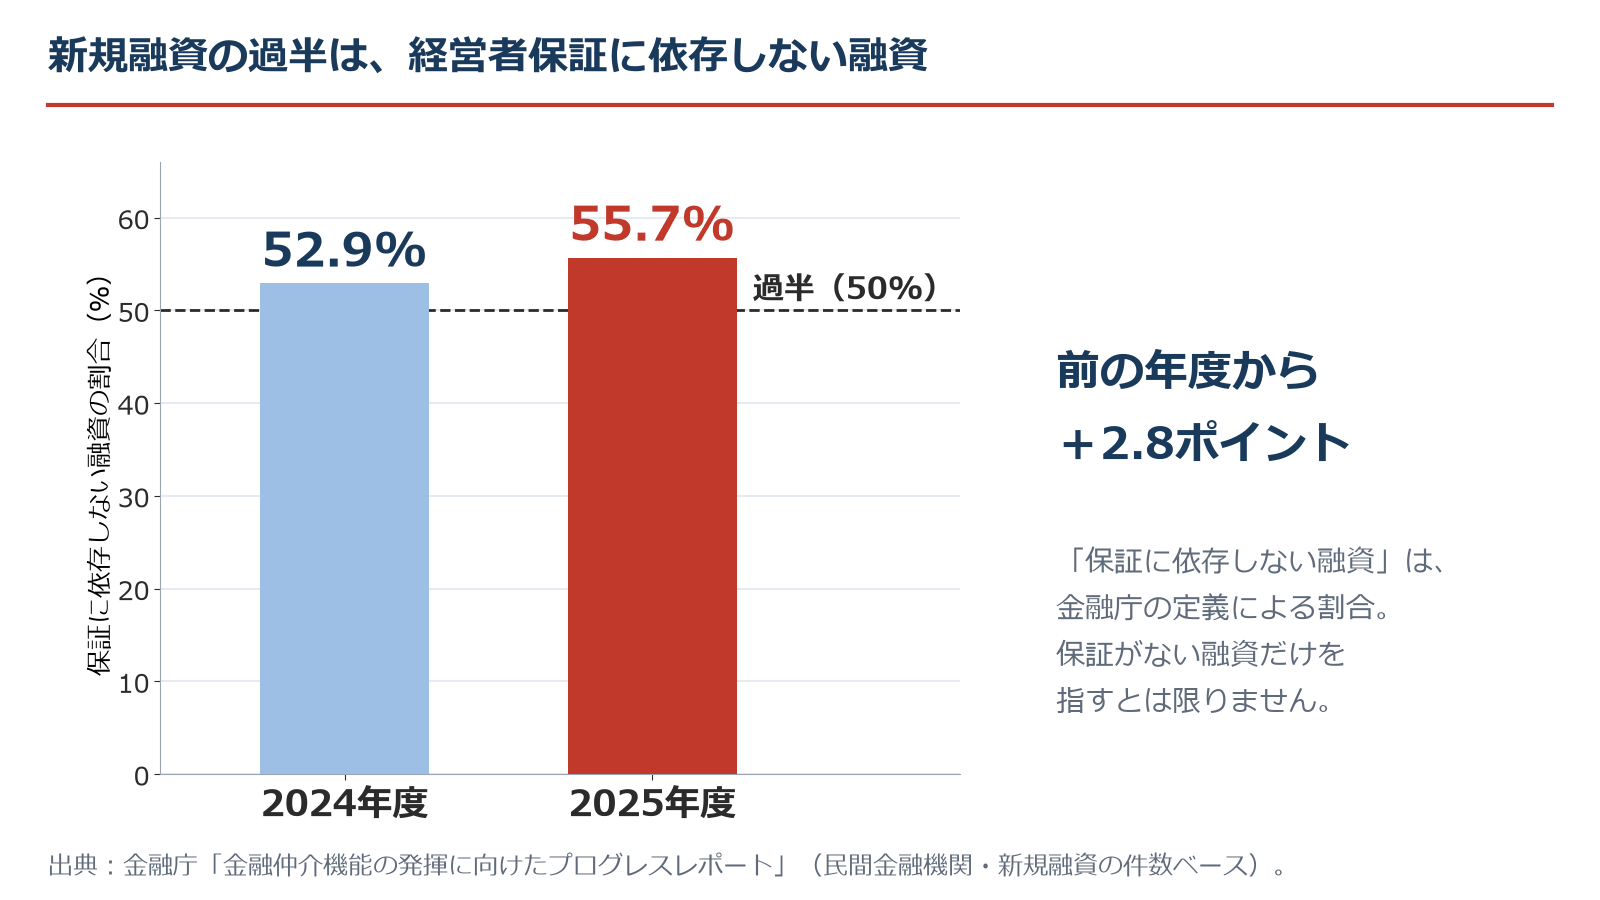
保証を付けない融資は、いまは珍しくありません。ここでいう「保証に依存しない融資」は、金融庁の資料の定義による割合で、保証がまったくない融資だけを指すとは限りません。数字は、金融庁の資料の定義のまま読みます。
保証を求められにくい会社の条件は?ガイドラインの3つの経営状況
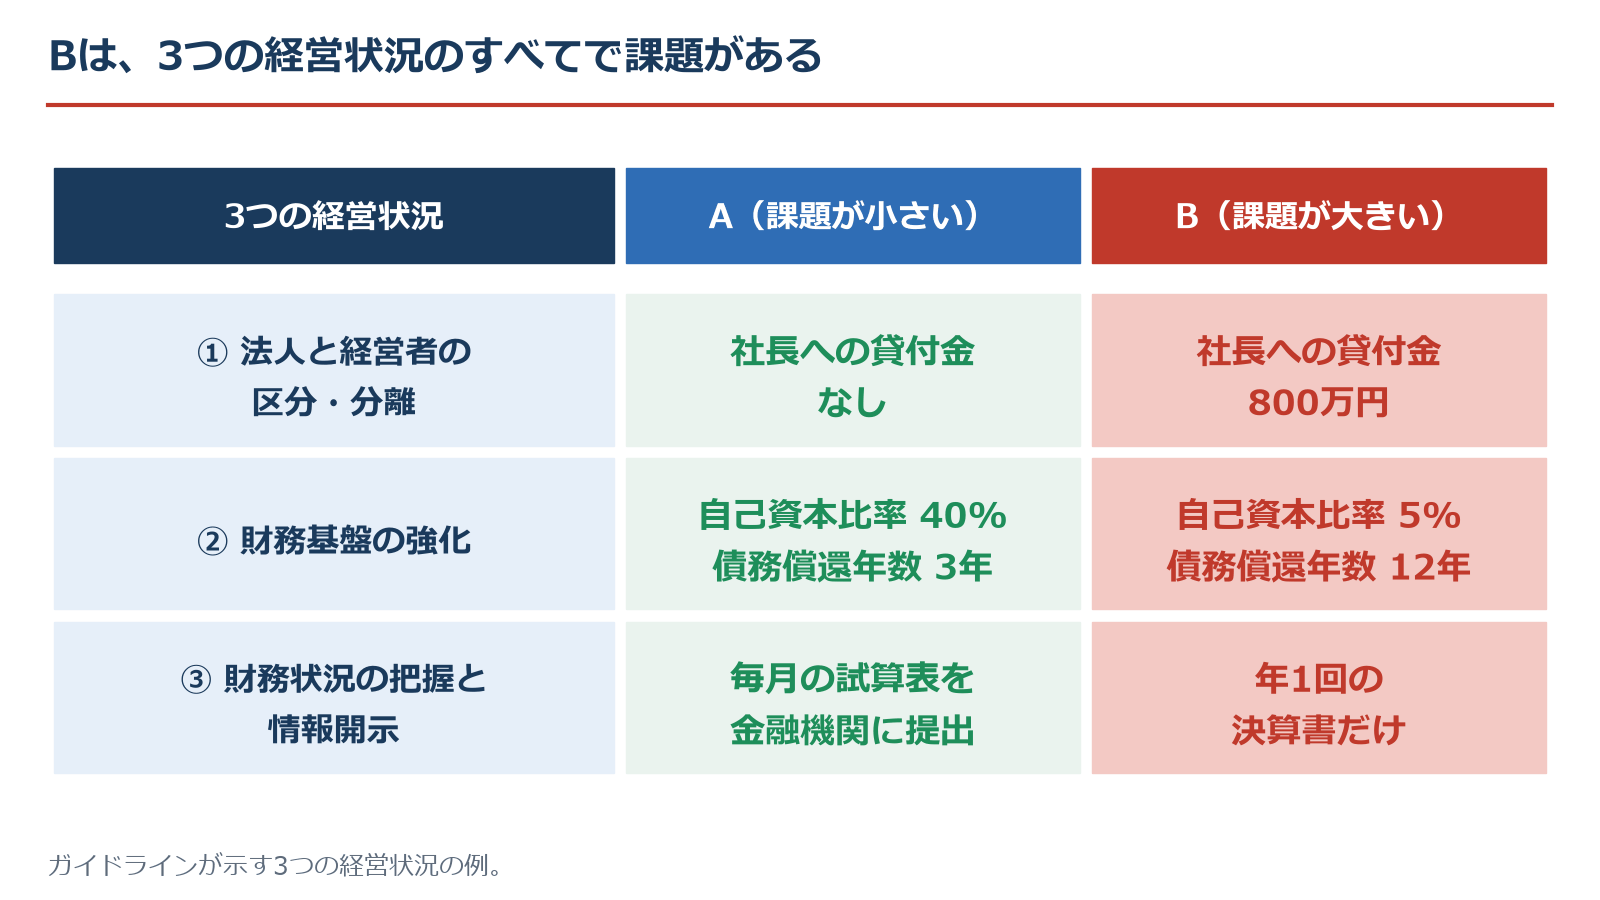
ガイドラインが示す3つの経営状況は、①法人と経営者の関係の区分・分離、②財務基盤の強化、③財務状況の正確な把握と適時適切な情報開示です。金融機関はこれらを、経営状況や資金の使い道なども含めて総合的に判断します。
| 3つの経営状況 | ガイドラインの趣旨(要約) |
|---|---|
| ① 法人と経営者の区分・分離 | 業務・経理・資産の所有を分け、役員報酬・配当・会社から社長への貸付など、資金のやりとりを、社会通念上適切な範囲にする |
| ② 財務基盤の強化 | 財務状況と経営成績を改善し、返済能力を高めて、信用力を強くする |
| ③ 財務状況の把握と情報開示 | 経営者の資産・負債も含め、事業計画や業績の見通しを、正確に説明する。変動があれば自発的に報告する |
金融機関の側は、会社と経営者の資産や経理が分かれているか、資金のやりとりが適切か、会社だけの資産と収益力で返せるかを見ます。そのうえで、保証を求めない可能性を検討します。3つがそろえば外れる、というものではありません。
3つの経営状況は、数字でどう確かめる?
社長への貸付金の残高、自己資本比率、債務償還年数、試算表を出す頻度。3つとも、数字や回数で示せます。
| 確かめる数字 | A | B |
|---|---|---|
| 借入/返済の原資 | 1,800万円/600万円 | 3,600万円/300万円 |
| 債務償還年数(借入÷返済の原資) | 3年 | 12年 |
| 自己資本比率 | 40% | 5% |
| 社長への貸付金 | なし | 800万円 |
| 金融機関への試算表 | 毎月 | 年1回の決算書だけ |
債務償還年数は、借入を返済の原資(本業で毎年生み出せる返済に回せるお金)で割った年数です。Aは1,800÷600=3年、Bは3,600÷300=12年。何年以内なら外せる、という公的な目安は確認できていません。数字は、保証の見直しを相談するときの材料として整えます。手元のお金の動きは開業1年目の資金ショートの記事も参考になります。
保証を外すと、金利などの条件は変わる?
ガイドラインは、保証の代わりになる融資の手法として、停止条件付きの保証や、金利の一定の上乗せなどを挙げています。上乗せが0.5ポイントなら、借入3,000万円・5年の総利息は約195万円から約234万円、約40万円増えます。
| 金利(借入3,000万円・5年・元利均等) | 毎月の返済 | 総利息 |
|---|---|---|
| 年2.5% | 約53.2万円 | 約195万円 |
| 年3.0%(0.5ポイント上乗せ) | 約53.9万円 | 約234万円 |
| 差 | 約0.7万円 | 約40万円(1年あたり約8万円) |
金利は年2.5%で置きました。創業向けの融資の水準を想定した置き方で、借り方で変わります。日本政策金融公庫の国民生活事業の基準利率は、担保の有無などで異なり、有担保で年2.95〜4.95%です(令和8年11月2日現在・出典は末尾)。上乗せの有無や幅も、金融機関や商品で変わります。0.5ポイントは置き方の一例です。
上乗せ約8万円(1年あたり)でも、借りられる額が減るなら、事業の計画が変わります。保証の有無だけで決めず、金利・返済期間・借りられる額を並べて比べます。
Bのような会社は、何から整えればよい?
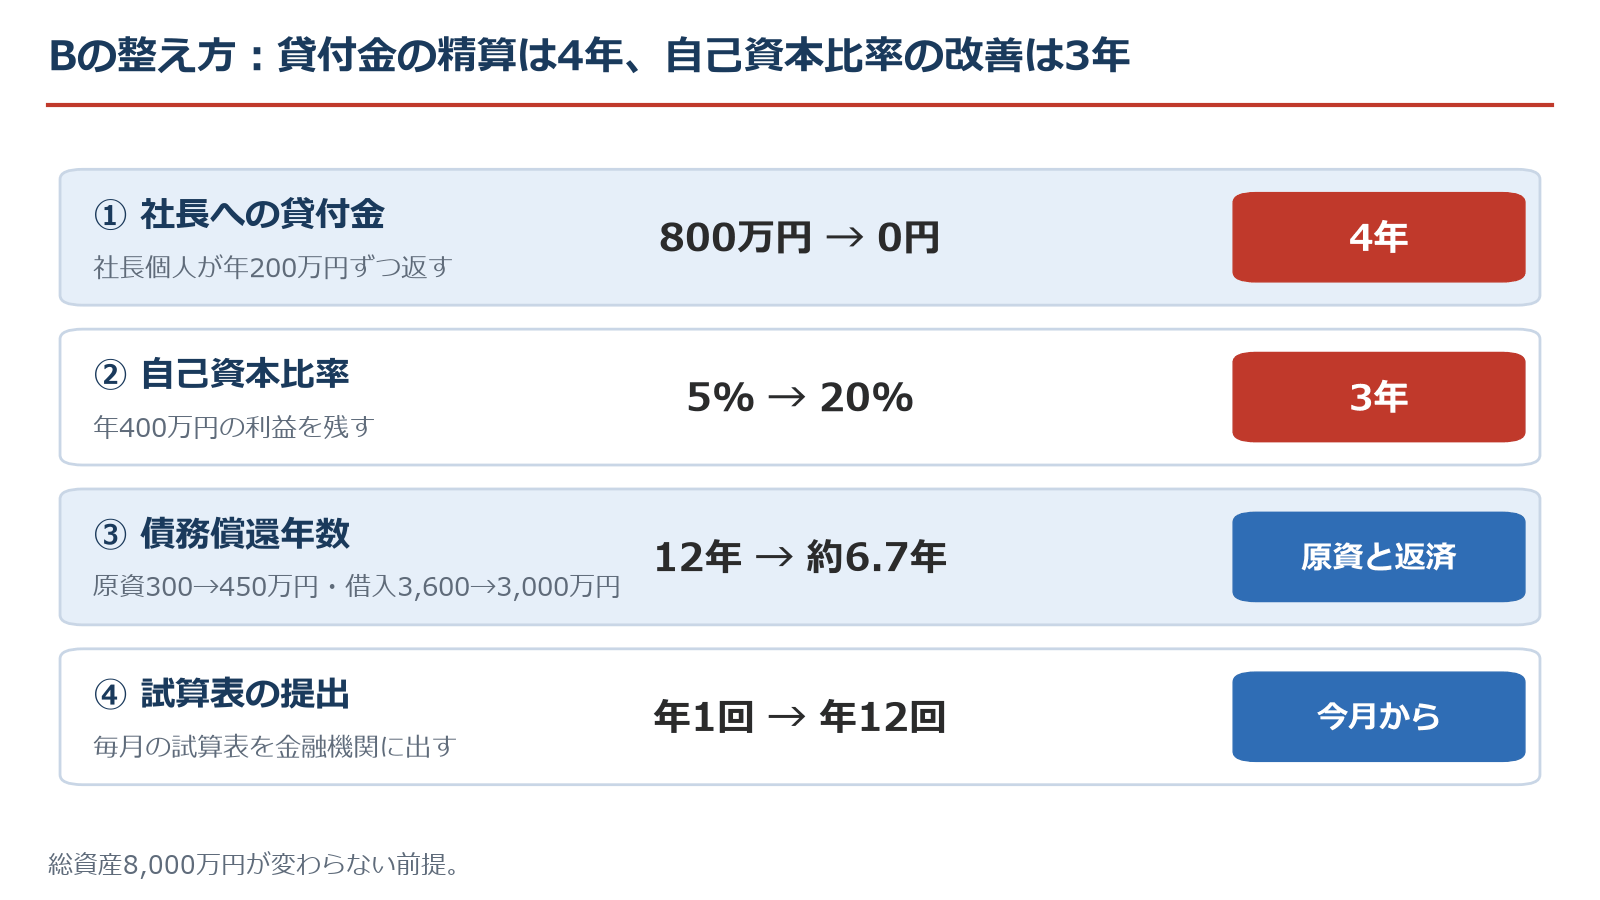
Bは、社長への貸付金800万円の精算(年200万円ずつで4年)、自己資本比率5%→20%(年400万円の利益を残して3年)、債務償還年数12年→約6.7年、毎月の試算表の提出、の順に整えます。自社で決められる区分・分離から先に手を付けます。
| 手 | 今→整えたあと | かかる期間 |
|---|---|---|
| 社長への貸付金を精算する | 800万円 → 0円(社長個人が年200万円ずつ返す) | 4年 |
| 自己資本比率を上げる | 5% → 20%(年400万円の利益を残す。総資産8,000万円が変わらない前提) | 3年 |
| 債務償還年数を縮める | 12年 → 約6.7年(返済の原資300→450万円、借入3,600→3,000万円) | 原資の改善と返済 |
| 試算表を出す | 年1回 → 年12回 | 今月から |
社長への貸付金の精算の方法や、その税金の扱いは、税理士などの専門家に確認してください。自己資本比率は、簡易計算です(自己資本400万円、総資産8,000万円で5%。利益を年400万円ずつ残すと、3年後に自己資本1,600万円で20%)。
すでに結んだ保証は、見直せる?
ガイドラインには、保証契約の見直しを申し入れたときの対応も定められています。金融庁は、2023年3月以前に結んだ保証にも、新規と同様に説明・記録を求めることを、監督上の着眼点として明確化しています。
金融庁の資料では、2023年4月の監督指針の適用開始より前に結んだ保証契約のうち、説明・記録が明示的に求められていない有保証債権は、既存の有保証債権の約5割と想定されています。
ただし、整える前に申し入れても、示せる数字がありません。先に貸付金・自己資本比率・債務償還年数を整理して、数字を持って相談する順をおすすめします。個別の契約や法律上の判断は、弁護士などの専門家にご相談ください。経営者保証に依存しない新しい融資の流れとして、企業価値担保権の記事もあわせてご覧ください。
- ☐ 社長との資金のやりとりを一覧にする:貸付金・立替など
- ☐ 自己資本比率と債務償還年数を出す:借入÷返済の原資
- ☐ 毎月の試算表を金融機関に出せる状態にする:保証の見直しの相談は、この3つがそろってから数字を持って行う
よくある質問(FAQ)
Q1.経営者保証は、必ず外せますか。
A1.一律には言えません。ガイドラインは、要件が将来にわたって満たされると見込まれるとき、経営状況・資金使途・回収可能性等を総合的に判断する中で、保証を求めない可能性を検討するとしています。
Q2.3つの経営状況を整えれば、保証は外れますか。
A2.外れるとは限りません。整えるほど、検討される材料が増える、という位置づけです。金融機関が、会社ごとに総合的に判断します。
Q3.経営者保証を外すと、金利は上がりますか。
A3.上がる場合があります。保証の代わりになる手法として、金利の一定の上乗せなどが挙げられています。上乗せの有無や幅は、金融機関や商品で変わります。この記事の0.5ポイントは、置き方の一例です。
Q4.すでに結んだ保証も、見直せますか。
A4.ガイドラインに、見直しの申入れ時の対応が定められています。金融庁は、2023年3月以前の保証契約にも、新規と同様に説明・記録を求めることを、監督上の着眼点として明確化しています。個別の契約や法律上の判断は、弁護士などの専門家にご相談ください。
Q5.社長への貸付金は、なぜ見られるのですか。
A5.ガイドラインが、法人と経営者の間の資金のやりとりを、社会通念上適切な範囲にすることを求めているためです。役員報酬・賞与、配当、オーナーへの貸付などが対象に挙げられています。精算の方法や税の扱いは、税理士などの専門家にご相談ください。
Q6.「保証に依存しない融資」とは、保証なしの融資のことですか。
A6.金融庁の定義による割合で、保証の有無だけを指すとは限りません。金融庁の資料では、新規融資の件数に占める、経営者保証に依存しない融資の件数の割合として示されています。保証の有無の区分や、説明・記録の扱いは、資料の定義によります。
出典と注意
この記事の2社の数字は、計算例です。保証に依存しない融資の割合・ガイドラインの内容・基準利率は、次の資料によります。
- 全国銀行協会・日本商工会議所「経営者保証に関するガイドライン」(印字p.3:法的拘束力はなく自発的に尊重・遵守が期待される/p.4〜5:主たる債務者に求められる3つの経営状況、対象債権者の検討要件。確認日2026年11月3日)
https://www.zenginkyo.or.jp/fileadmin/res/abstract/adr/sme/guideline.pdf - 金融庁「金融仲介機能の発揮に向けたプログレスレポート」(2026年7月)(印字p.11〜12:2025年度の新規融資件数に占める経営者保証に依存しない融資の割合55.7%、2024年度52.9%、監督指針の一部改正。確認日2026年11月3日)
https://www.fsa.go.jp/news/r8/ginkou/20260715/02.pdf - 金融庁「経営者保証改革プログラム」(2022年12月23日)
https://www.fsa.go.jp/news/r4/ginkou/20221223-3/20221223-3.html - 日本政策金融公庫 国民生活事業の基準利率(令和8年11月2日現在。確認日2026年11月3日)
https://www.jfc.go.jp/n/rate/index.html
補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
※この記事は、一般的な整理で、個別の助言ではありません。数字は計算例で、実在の会社ではありません。個別の保証契約や法律上の判断は、弁護士などの専門家にご相談ください。金融機関の判断は、会社ごとの総合判断で、結果を保証するものではありません。
※ご相談は、制度の整理が中心です。書類作成や手続きなど士業の業務にあたる部分は、提携先の士業事務所と連携します。
株式会社壱市コンサルティング(ICHI-ICHI)

