利上げで借入の返済はいくら増える?早見表と利益への影響・固定と変動の考え方
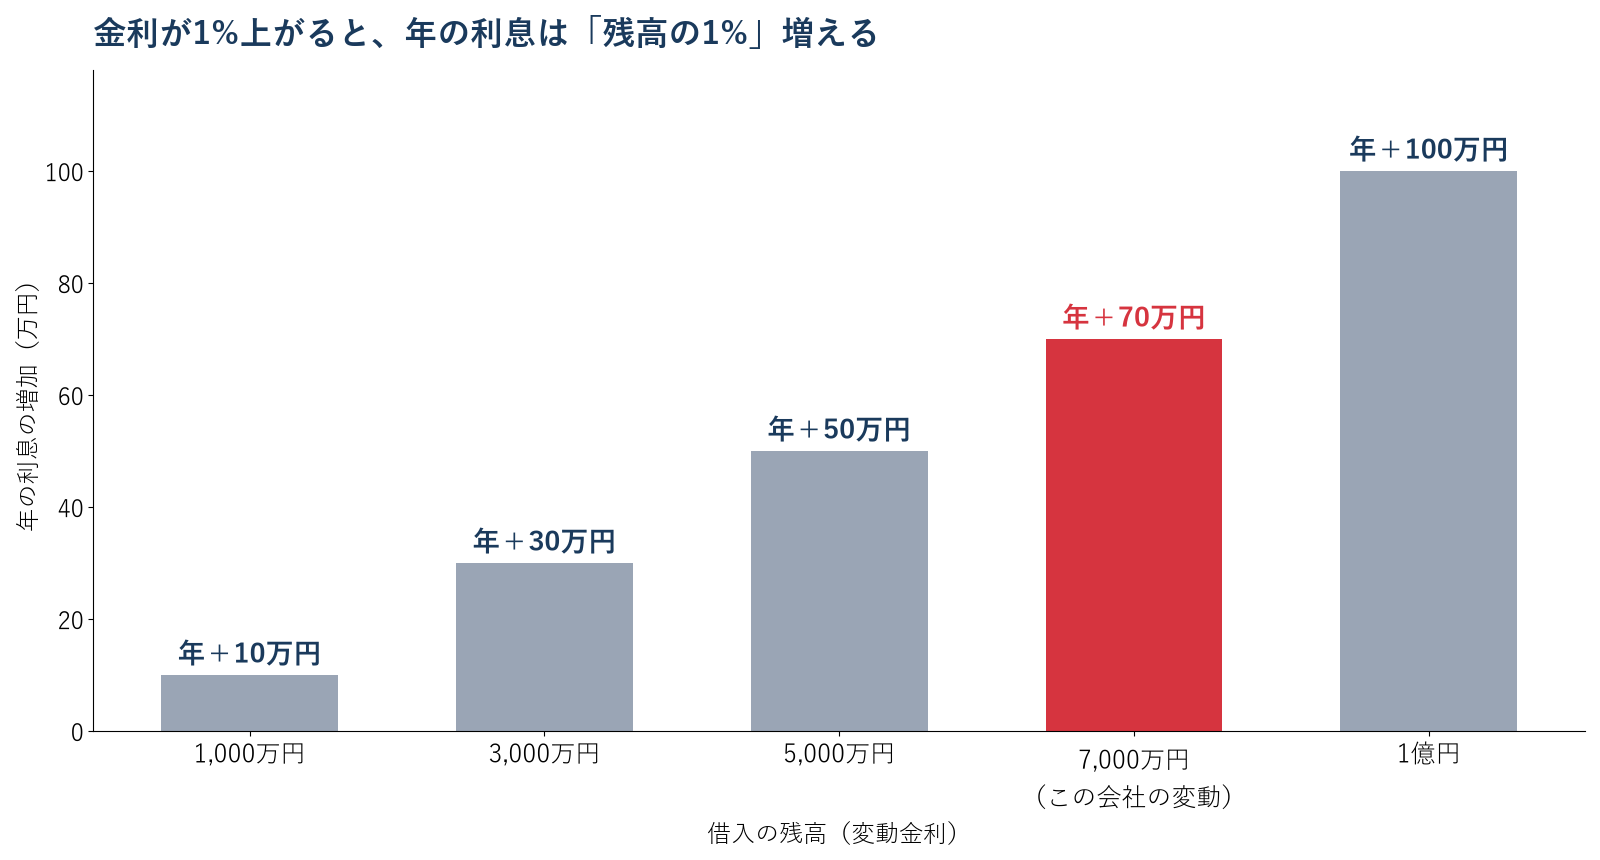
利上げで増える借入の利息は、「借入の残高×上がった幅」でほぼ決まります。変動金利で1,000万円なら、1%上がると年に約10万円です。
利益への影響は、利益が薄い会社ほど大きくなります。売上3億円・経常利益900万円・変動の借入7,000万円の会社では、1%の上昇で利息が年約70万円増え、経常利益の7.8%にあたります。記事の会社の数字は、説明のための仮の例です。
備えは、変動の割合と見直しの時期を確かめ、1%上がったときの利息と、それを取り返す手(値上げ・固定費)を数字で決めておくことです。
金利は、どれだけ上がったのか?
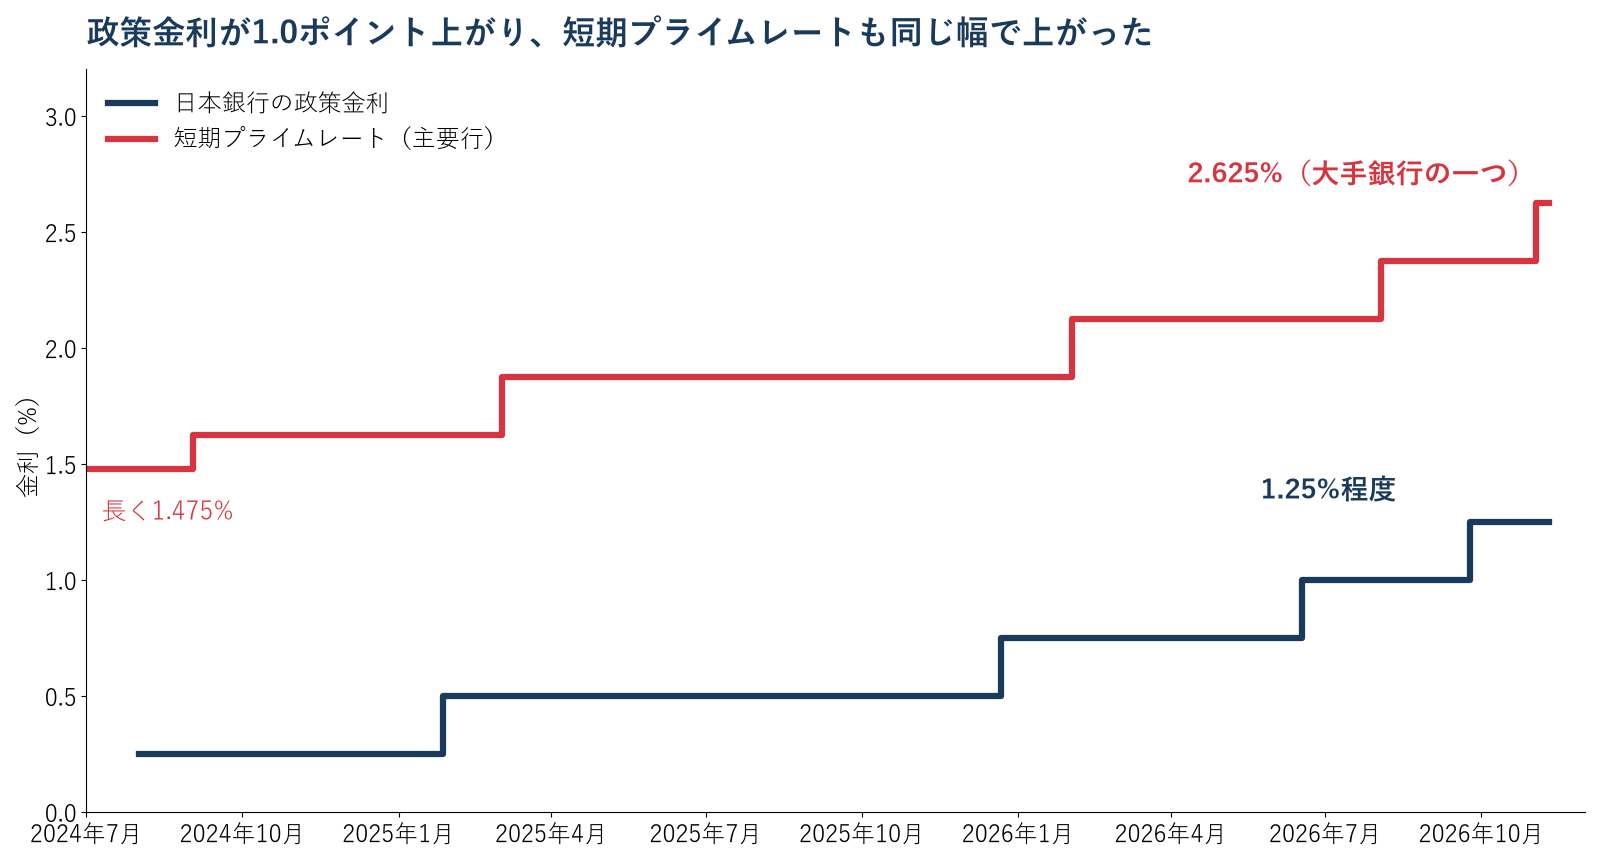
答えは、日本銀行の政策金利は0.25%から1.25%程度まで、1.0ポイント上がりました。銀行の貸出の基準になる短期プライムレートも、同じ幅で上がっています。
政策金利は、2024年7月の決定で0.25%程度になり、その後、2025年1月に0.5%、2025年12月に0.75%、2026年6月に1.0%、2026年9月に1.25%程度へ引き上げられました。2026年10月30日の決定会合は、1.25%程度で据え置きでした。
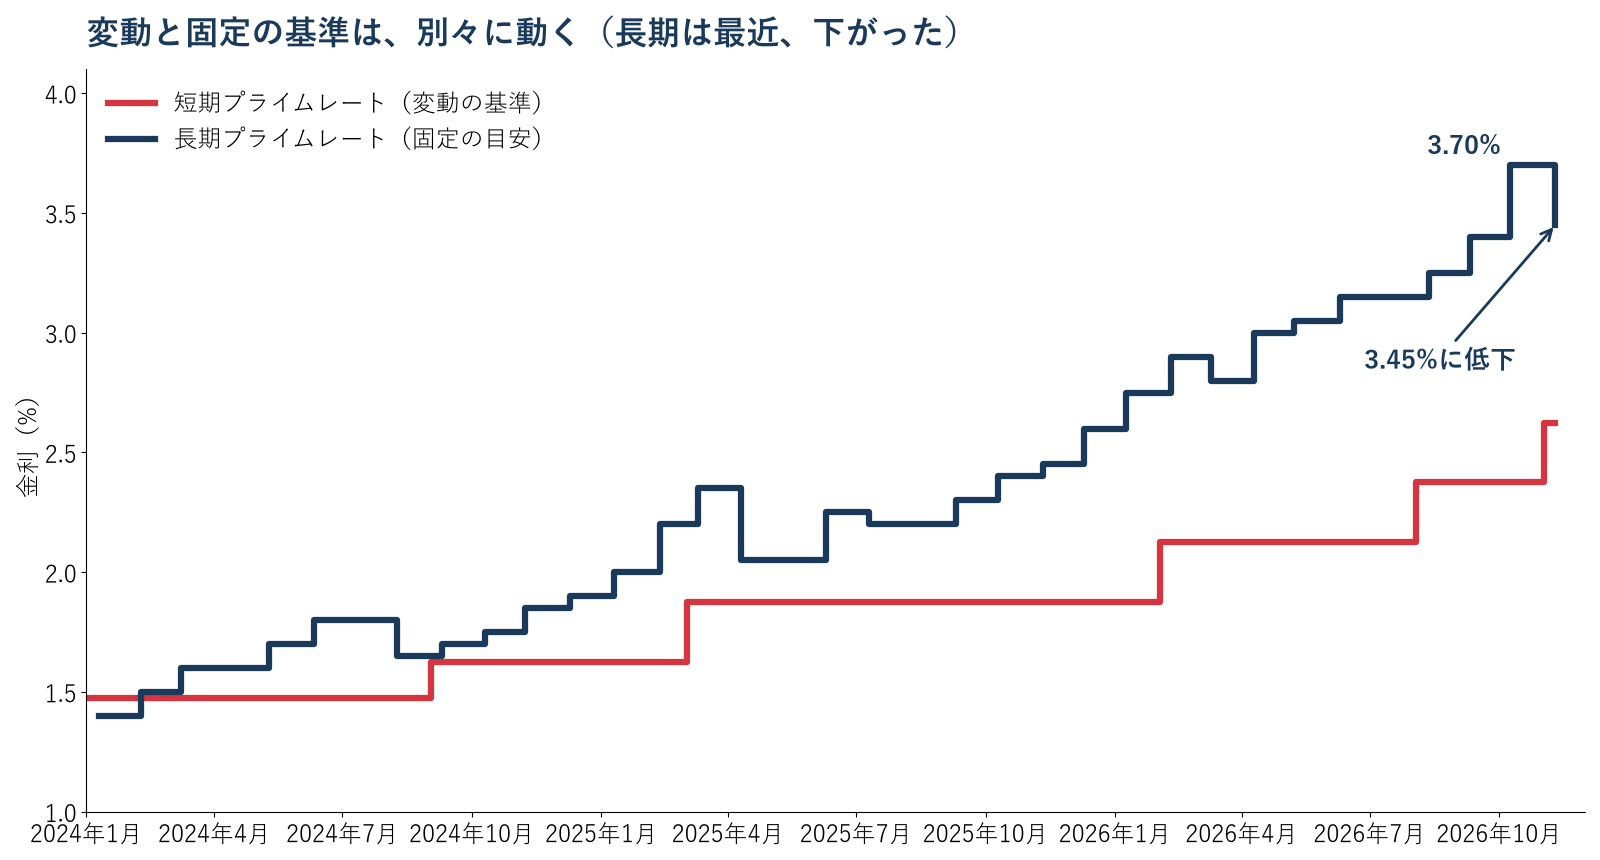
短期プライムレート(主要行の最頻値)は、2009年から15年以上1.475%のままでしたが、2024年9月から上がり始め、2026年8月に2.375%になりました。さらに、大手銀行の一つは2026年11月2日から2.625%に引き上げています。
| 項目 | 数字 | 出典 |
|---|---|---|
| 日本銀行の政策金利 | 1.25%程度(2026年10月30日の決定会合で据え置き) | 日本銀行「当面の金融政策運営について」 |
| 短期プライムレート(主要行・最頻値) | 2.375%(2026年8月3日〜) | 日本銀行「短期プライムレート(主要行)の推移」 |
| 短期プライムレート(大手銀行の一つ) | 2.625%(2026年11月2日〜) | 三菱UFJ銀行の公表(2026年9月18日) |
| 長期プライムレート | 3.70%(2026年10月)→3.45%(2026年11月11日〜、大手の1行) | 日本銀行の統計/三菱UFJ信託銀行の公表 |
このセクションの要点
変動金利の借入の多くは、短期プライムレートなどに連動します。政策金利が上がると、見直しの時期に、借入の金利にも反映されます。
利上げで、借入の利息はいくら増えるのか?
答えは、「借入の残高×上がった幅」です。元の金利が何%でも、増える額はほぼ同じです。
| 借入の残高 | +0.25% | +0.5% | +1.0% |
|---|---|---|---|
| 1,000万円 | 年2.5万円 | 年5万円 | 年10万円 |
| 3,000万円 | 年7.5万円 | 年15万円 | 年30万円 |
| 5,000万円 | 年12.5万円 | 年25万円 | 年50万円 |
| 1億円 | 年25万円 | 年50万円 | 年100万円 |
この表は、残高が1年間変わらない場合の目安です。返済で残高が減る分、実際の増加は少し少なくなります(例:7,000万円を7年で元金均等返済している場合、1%上昇の1年目の増加は約65万円)。
このセクションの要点
まず、自社の借入のうち、変動金利の残高がいくらかを出します。その1%が、1%上がったときの年の利息の増加です。
利益には、どれだけ影響するのか?
答えは、経常利益が薄い会社ほど、大きく効きます。支払利息は営業外費用なので、営業利益は変わらず、経常利益から下が減ります。
| 項目 | この会社の数字 |
|---|---|
| 業種 | 金属部品の製造業 |
| 年の売上 | 3億円 |
| 経常利益 | 900万円 |
| 借入 | 1億円(変動7,000万円・年2.5%/固定3,000万円) |
| 変動の元金の返済 | 年1,000万円(元金均等) |
| 現預金 | 3,000万円 |
| 変動金利 | 年の利息(変動7,000万円) | 経常利益 |
|---|---|---|
| 今(年2.5%) | 175万円 | 900万円 |
| +0.25% | 192.5万円 | 882.5万円 |
| +0.5% | 210万円 | 865万円 |
| +1.0% | 245万円 | 830万円 |
1%の上昇で、利息は年70万円、4割増えます。経常利益の7.8%です。経常利益が300万円の会社なら、同じ70万円で2割を超えます。元金の返済額は変わらないので、返済の合計も、利息の増加分だけ増えます。
補足
元利均等返済では、毎月の返済額の増え方が小さく見えます。7,000万円・7年・年2.5%の毎月の返済は約90.9万円で、年3.5%で計算し直すと約94.1万円(月約3.2万円の増加)です。その分、元金の減り方が遅くなるため、返済額だけでは負担の増加が見えにくくなります。
このセクションの要点
「変動の残高×1%」を、経常利益と比べます。何%にあたるかが、利上げへの弱さの目安です。
増えた利息は、どの数字で取り返せるのか?
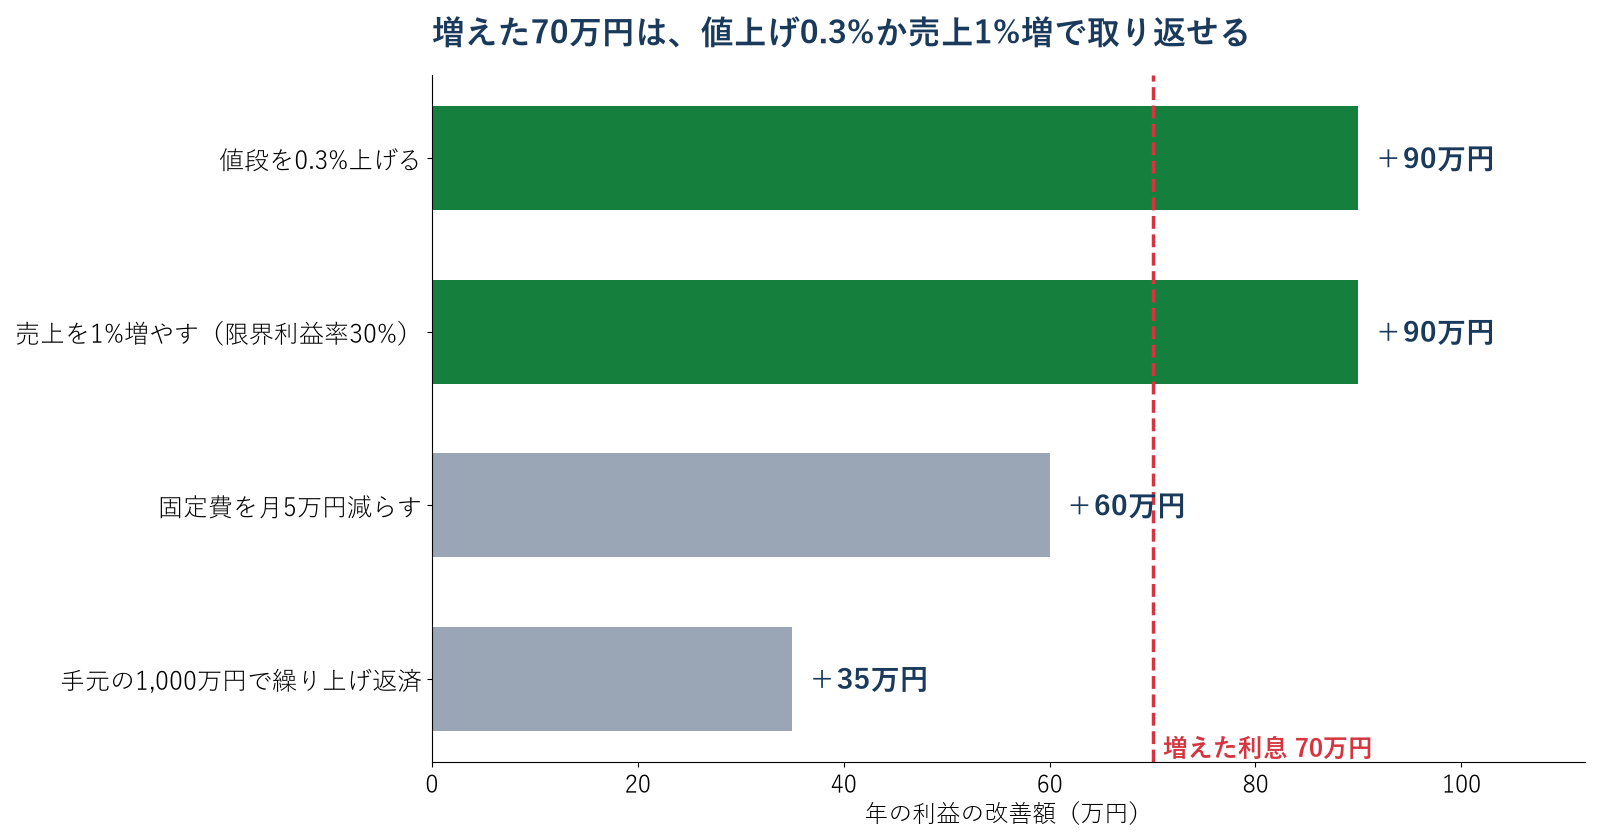
答えは、この会社では、値上げ0.3%か、売上1%増で、増えた70万円を上回ります。
| 取り返す手 | 年の改善額 | 計算 |
|---|---|---|
| 値段を0.3%上げる | +90万円 | 売上3億円×0.3%(数量が変わらない場合) |
| 売上を1%増やす | +90万円 | 3億円×1%×限界利益率30% |
| 固定費を月5万円減らす | +60万円 | 5万円×12か月 |
| 手元の1,000万円で繰り上げ返済 | +35万円 | 1,000万円×3.5%(上昇後の金利) |
繰り上げ返済は確実に利息を減らしますが、手元のお金が減ります。この会社の現預金3,000万円は月商の1.2か月分で、一度返すと、また借りるのは簡単ではありません。値上げは取引先のある話なので、原価の上昇とあわせて根拠をそろえ、早めに話します。
このセクションの要点
70万円は、売上の0.23%分です。利息の増加を「値上げなら何%か」に置き換えると、取引先と話す数字になります。
固定金利と変動金利は、どう考えればよいのか?
答えは、どちらが得かは、これからの金利で決まり、先には分かりません。金利が1%上がっても利益が残るように、変動の割合を決めるのが考え方の一つです。
変動金利は短期プライムレートなどに連動し、政策金利が上がると上がります。固定金利の目安になる長期の金利は市場の金利で動き、先の見通しを含みます。長期プライムレートは3.70%まで上がったあと、大手の1行が2026年11月11日から3.45%に下げました。上がるだけとは限りません。
| 変動金利 | 固定金利 | |
|---|---|---|
| 今の金利(この例) | 年2.5% | 年3.2%(変動より0.7%高いと置いた) |
| 金利が上がると | 利息が増える | 変わらない |
| 金利が下がると | 利息が減る | 変わらない |
| この例の差 | - | 7,000万円なら年49万円多い(上昇を止める保険料のようなもの) |
注意
金利の水準・固定と変動の条件は、借り方・期間・保証の有無・金融機関で変わります。個別の融資の可否や条件は、金融機関の審査で決まります。この記事は一般的な考え方の整理で、個別の助言ではありません。
銀行と話す前に、何をそろえればよいのか?
答えは、契約の中身、最新の数字、利息の増加を取り返す計画の3つです。
| そろえるもの | 中身 |
|---|---|
| 契約を確かめる | 何の金利に連動するか、いつ見直されるか、上乗せの幅は何%か |
| 数字をそろえる | 最新の試算表、資金繰り表、返済の予定 |
| 取り返す計画を示す | 値上げや固定費の見直しを、数字で |
条件をどうするかは、金融機関の判断です。ただ、数字がそろっていると、話し合いの土台になります。日本銀行の金融政策決定会合は年8回あり、変動金利は、銀行の基準の金利が改定されたあと、借入の見直しの時期に反映されます。契約書で見直しの時期を確かめておきます。
このセクションの要点
契約書で、連動する金利と見直しの時期を確かめます。数字がそろっていると、話し合いの土台になります。
借入の返済の余力そのもの(いくらまで借りて返せるか)は、債務償還年数の記事で、返済の原資から計算しています。
資金繰り表は、どこを見直せばよいのか?
答えは、「支払利息」の行を、上がった金利で入れ直します。
| 変動金利 | 1か月の利息(変動7,000万円) | 今との差 |
|---|---|---|
| 今(年2.5%) | 約14.6万円 | - |
| +0.5% | 17.5万円 | 月約2.9万円 |
| +1.0% | 約20.4万円 | 月約5.8万円(12か月で70万円) |
12か月先まで、利息を入れ直した資金繰り表で、月末の残高が足りるかを先に見ます。資金繰り表の作り方は資金繰り表の作り方と見方、利益が出ていても現金が足りなくなる仕組みは黒字倒産の記事で解説しています。
利上げの前に、決めておく数字は?
答えは、3つです。
| 決めておく数字 | 中身 |
|---|---|
| 変動の割合と見直しの時期 | 借入のうち何割が変動か。いつ金利が見直されるか |
| 1%上がったときの利息 | 変動の残高×1%。経常利益の何%か |
| 取り返す手の数字 | 値上げを何%、固定費をいくらで埋めるか |
よくある質問
Q1.利上げで、借入の返済はいくら増えますか?
A1.年の利息の増加は、ほぼ「変動金利の借入の残高×上がった幅」です。1,000万円なら、0.25%で年2.5万円、1%で年10万円です。元金均等返済なら、元金の返済額は変わらず、利息の分だけ返済が増えます。返済で残高が減る分、実際の増加は少し少なくなります。
Q2.固定金利の借入も、利上げで上がりますか?
A2.借りている固定金利の借入は、固定の期間中は変わりません。ただし、新しく借りるときや、借り換えのときの固定金利は、そのときの長期の金利の水準で決まります。
Q3.短期プライムレートとは何ですか?
A3.銀行が、信用度の高い企業に短期で貸すときの最優遇の金利で、変動金利の基準によく使われます。日本銀行が主要行の推移を公表しています(主要行の最頻値は2026年8月3日から2.375%。大手銀行の一つは11月2日から2.625%)。
Q4.変動金利と固定金利は、どちらがよいですか?
A4.どちらが得かは、これからの金利で決まり、先には分かりません。固定は、今の金利が高い代わりに、上がっても変わりません。金利が1%上がっても利益が残るように、変動の割合を決めるのが考え方の一つです。個別の条件は、金融機関にご確認ください。
Q5.利息が増えたら、繰り上げ返済したほうがよいですか?
A5.利息は確実に減りますが、手元のお金も減ります。この記事の例では、1,000万円の繰り上げ返済で利息は年35万円減りますが、値上げ0.3%(+90万円)のほうが効果は大きくなりました。手元に残すお金の下限を決めてから考えます。
Q6.銀行に金利の相談をするとき、何を用意しますか?
A6.最新の試算表、資金繰り表、返済の予定と、利息の増加を取り返す計画です。条件をどうするかは金融機関の判断ですが、数字がそろっていると話し合いの土台になります。
あわせて読みたい記事:債務償還年数とは|返済の原資と借入の上限の計算/黒字倒産とは|利益が出ているのに現金が尽きる原因/資金繰り表の作り方と見方
出典:日本銀行「当面の金融政策運営について」(2026年10月30日)、「金融市場調節方針の変更について」(2024年7月31日、2025年1月24日、2025年12月19日、2026年6月16日、2026年9月18日)、「短期プライムレート(主要行)の推移」「長期プライムレートの推移」、三菱UFJ銀行「短期プライムレートの改定について」(2026年9月18日)、三菱UFJ信託銀行「長期プライムレートの改定について」(2026年11月10日)。
相談は、どこにすればよいですか?
補助金の申請支援から、財務の分析や財務支援まで、中小企業を支えています。
今日の内容について、ご相談があれば、公式LINEから事前相談をどうぞ。
財務の分析
借入の残高・金利・返済の予定から、利上げの影響を数字で整理します。
資金繰りの見通し
支払利息を入れ直した資金繰り表で、12か月先の残高を確かめます。
こんなお悩みをお持ちの方は、ぜひご相談ください
- ・変動金利の借入が多く、利上げの影響が気になる
- ・銀行と金利の話をする前に、数字を整理したい
- ・利息が増えた分を、値上げや固定費でどう埋めるか考えたい

